ふるさと納税の返礼品を見比べていて、寄附額の割に控えめで、地元の品ばかりだと感じたことはないでしょうか。これは自治体ごとの方針ではなく、国が対象の自治体を指定するときの基準で決まっています。しかも令和8年10月1日からは、地元での加工で地場産品と認める基準に新しい条件が加わりました。返礼品の控えめさは、制度が意図して作ったものです。
返礼品の中身を左右する指定の基準
住民税の特例控除を受けられるのは、総務大臣の指定を受けた自治体への寄附だけで、指定の有無は寄附をした時点で判定されます(地方税法第37条の2・第314条の7)。返礼品を送る自治体が指定を受けるには、返礼品の調達費用を寄附額の3割以下にすることと、返礼品を地場産品にすることの両方が求められます。
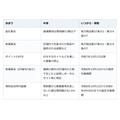
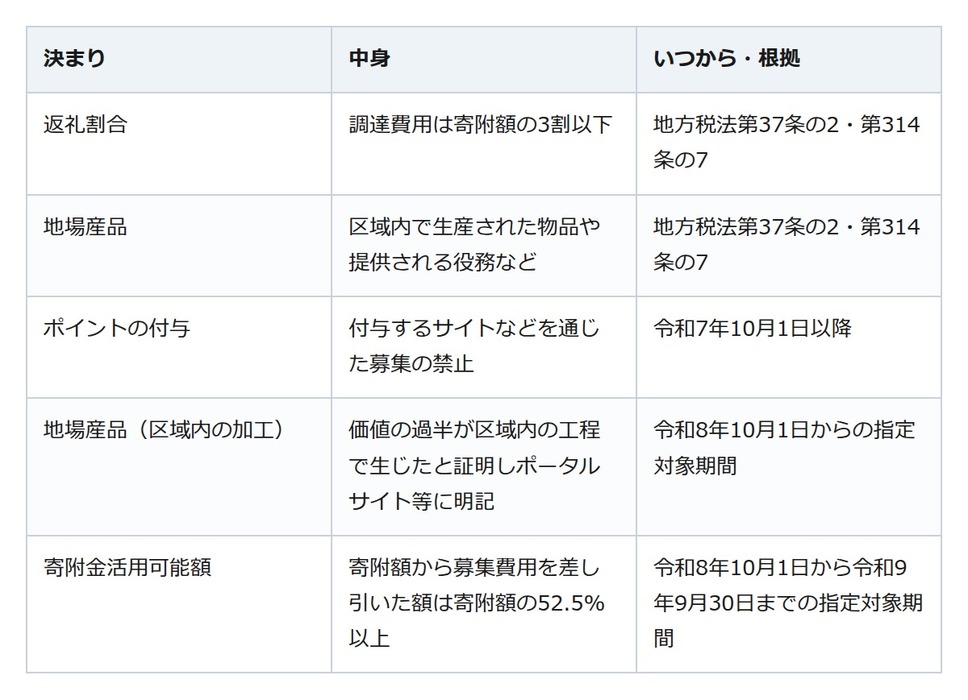
この割合は寄附1件ごとに当てはまり、総務省のQ&Aは一時期だけ超える返礼品も認めていません。物価上昇で仕入れ値が上がっても例外にならず、自治体は返礼品の数量や必要な寄附額を変えて合わせる必要があります。地場産品に限るのは、返礼品そのものが地域経済の活性化に役立つ必要があるからだと総務省は説明しています。今の主な決まりは次のとおりです。
ポイント禁止で対象になるものと外れるもの
禁止されたのは、寄附に伴ってポイントなどの経済的利益を寄附者に提供する事業者を通じた募集です。通常の商取引の決済に伴って付くものに相当するポイントは除かれますが、総務省のQ&Aは、クレジットカードやキャッシュレス決済の事業者がふるさと納税の決済に限って追加で付けるポイントは、これに当たらないとしています。
さらに総務省のQ&Aは、返礼品に加えて自治体が費用を負担して別の特典を提供する場合、それらの特典も返礼品に含まれるとしています。
令和8年10月から変わった地元加工と募集費用の基準
区域内での製造や加工を理由に地場産品とする返礼品の基準が見直されたのは、付加価値の割合の算出方法に疑義がある事例が見られたためです。事業者の証明とポータルサイト等への明記で透明にする狙いがあります。たとえば区域外から調達したブロック肉を区域内で切ってパック詰めしただけの精肉は、地場産品と認められない例に挙げられています。
募集にかかる費用の基準も変わりました。以前は募集費用を寄附額の5割以下とする基準でしたが、令和8年度の税制改正で、寄附額から募集費用を差し引いた寄附金活用可能額の割合を段階的に引き上げる基準が設けられました。令和8年10月1日から令和9年9月30日までの指定対象期間は52.5%以上です。基準に違反して指定を取り消された自治体は、最大3年は指定を受けられません。
寄附先選びは指定の有無から確かめる
返礼品が控えめで地元の品に限られるのは、法律と総務省の基準でそう決められているからです。寄附先を選ぶときは、返礼品の価値を寄附額と比べて計算するより、その自治体が指定を受けているかを総務省の公表資料や自治体の募集ページで確かめるほうが確実です。ポイントの上乗せをうたう案内を見かけたら、今の決まりに照らして落ち着いて判断してください。