・72を年の利回りで割ると2倍になるおよその年数が出る
・収益を元本に戻さなければ複利の積み上がりは起きない
・通常は利益に約20パーセント課税されNISAなら非課税

・死亡一時金は納付、一部免除換算が36月以上、かつ老齢基礎年金、障害基礎年金未受給の第1号被保険者の遺族へ
・遺族基礎年金の支給を受けられるときは原則出ないが、支給停止中の子がいる場合は例外に注意
・寡婦年金は夫が老齢基礎年金、障害基礎年金を受けたことがない場合に、妻が60歳から65歳まで受ける
・後見開始の申立先は本人の住所地の家庭裁判所
・候補者を書いても後見人を選ぶのは家庭裁判所
・後見と保佐をなくす改正法は成立したが施行前
・NISAの配当は経路で扱いが変わる
・証券会社経由でなければ課税扱い
・損は他口座の利益と相殺できない

2026年6月、宇宙ビジネスの分野で有名なスペースXがNASDAQ市場へ上場を果たし、世界中の市場が沸き立ちました。歴史的なIPO(新規公開株)のニュースに触れ、株式の購入を検討した人もいるのではないでしょうか。
・上場株式等の売却益も配当も税率は20.315%
・特定口座(源泉徴収あり)なら確定申告は原則不要
・NISAの配当は株式数比例配分方式が非課税の条件
・金利が上がると新しい債券の表面利率が高くなる
・固定された利子は見劣りし、手持ちの債券は値下がりする
・下がった価格が利回りを新しい金利水準へそろえる
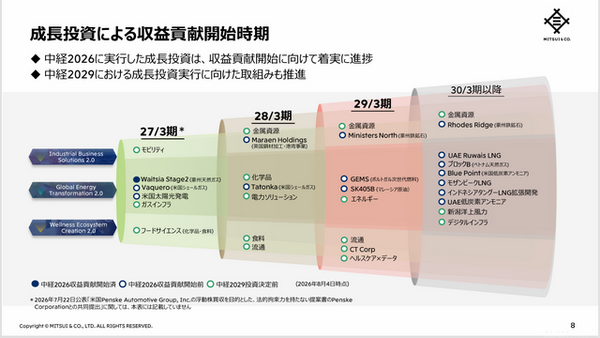
資源中心の三菱商事は川下まで統合した事業で規模拡大を狙い、三井物産は資源の安定と非資源の多角化で早期成長と安定収益を両立する循環型経営を進める。

・NISA口座で非課税となる配当等(金融機関経由のもの)と譲渡益は、確定申告で申告する必要は原則ない
・つみたて120万円、成長240万円、生涯1,800万円が枠
・損失はないものとみなされ損益通算はできない

三井不動産は物件売却反動で減収減益も賃貸・管理は過去最高、三菱地所は売却益と海外資産売却で大幅増益、回転型投資対資本効率の戦略差が顕著。

・相続したNISAの資産は、相続人自身のNISA口座には受け入れられない
・特定口座で受け入れるには、亡くなった方と同じ証券会社に相続人の口座が必要
・取得価額は相続が発生した日の時価で、相続税の評価額とは物差しが異なる

チャットプラスはストック収益97.3%、少人数で高効率運営、広告費6.4%の低コスト顧客獲得で営業利益率48%を達成

・「必ず儲かる」「元本保証」の勧誘は詐欺を疑う
・生活資金は残し、余裕資金の範囲で始める
・長期、積立、分散で無理なく続けるのがコツ

・公務員の不動産賃貸は一定規模まで承認不要、超えると自営として承認が必要
・国家公務員の目安は独立家屋5棟や貸室10室、賃貸料収入年額1,000万円など
・令和8年4月に基準が緩和、地方公務員は自治体ごとの規定を要確認

・不動産の相続は現物分割、代償分割、換価分割、共有分割の4種類がある
・不動産を残したいなら現物や代償、公平を優先するなら換価分割が向く
・相続登記は義務化済み。取得を知った日から3年以内が基本で、施行日前の未登記分は経過措置にも注意する

・相続手続きは順番と期限が要で、早い締め切りから逆算して動く
・3か月の相続放棄、10か月の相続税申告など期限超過は不利益に直結
・相続登記は令和6年から義務化され、不動産取得を知った日から3年以内

国内フランチャイズは安定、海外は成長も原材料高で利益圧迫。CONNECT2030下で店舗拡大と海外成長を推進、第1四半期は増収増益。

・時価総額は「株価×発行済株式数」で求める、企業の規模をそろえて比べる指標
・株価の変動と発行済株式数の増減で動き、株式分割や併合は時価総額を理論上変えない
・大小だけで安全性や企業価値は測れず、負債や将来性もあわせて見ることが大切

・資産家、お金持ち、高所得者は一般的な呼び名で、それぞれ着眼点が異なる
・富裕層は野村総研の2023年推計で純金融資産1億円以上の世帯などの目安がある
・資産家は不動産など実物資産を多く持つ人を指して使われることが多い

・FP技能士は国家資格、AFPとCFPは日本FP協会が認定する民間資格
・商品販売の手数料を収益とするFPもおり、報酬の仕組みの確認が大切
・資格と得意分野、相談料の3点を確認し、目的を決めて相談に臨む

・24KGPは一般に24金の金メッキを示す表記で、純金ではなく資産価値は高くありません
・見分けの目安は重さ、磁石、刻印で、最終的な価値は鑑定で確かめます
・ブランド品や宝石付きは高く売れることもあり、捨てる前に査定を

本記事は、ウェルスナビチャンネルの動画「資産運用をやめたくなる3つの場面」の内容をもとに作成しています。
・iDeCoは月5,000円から自分で積み立てる私的年金で老後に備える制度
・掛金は所得控除、運用益は非課税、受け取り時も控除で税優遇
・原則60歳まで引き出せず元本割れや手数料もあるため余裕資金で
・まとまった100万円は生活防衛、近く使う分、長く育てる分の3つに分ける
・投資に回す分はNISAを入り口に、老後資金はiDeCoで役割を使い分ける
・余裕資金で長期、積立、分散を守り、短期の値動きに動じないこと
* 高額療養費制度で、保険適用分の自己負担を上限まで抑えられる
* 医療費控除を使えば、確定申告で税負担が軽くなる場合がある
* 退院後が不安なら、地域包括支援センターや病院へ早めに相談する
・お金を当座、計画、余裕の三つに分けると投資に回せる額が見えてきます
・まず生活防衛資金を確保し、余裕資金を投資に向けるのが基本です
・年代や目的、受け入れられるリスクに合わせて配分を調整します
・投資信託は少額から分散投資でき、初心者でも始めやすい
・ボーナスを使う場合も、生活防衛資金を確保してから余裕資金で始めることが大切
・NISAなどの非課税制度や手数料の低い商品を活用し、長く続ける姿勢が重要

2026年4月、ビットコインのbitcoin price は1BTC=約1,000万円台で推移しています。株式や不動産とは異なる値動きをするビットコインが、いま改めて「資産分散の選択肢」として注目されています。

「別荘は富裕層向けのもの」という常識を覆す、200万円台から始められる別荘投資サービス「COCO VILLA Owners」。その誕生背景と仕組みをココザス株式会社 代表取締役CEOの安藤義人氏に話を伺いました。

・SBI証券による「個人向け国債デビューキャンペーン」の実施
・キャンペーン期間は2026年4月28日(火)14時まで
・4コマ漫画での参加方法、特典内容の解説


・松井証券が三菱UFJアセットマネジメントの7銘柄を対象に、投信残高ポイント最大1%増量キャンペーンを実施中
・キャンペーンの期間や還元率を4コマ漫画でわかりやすく解説
・銘柄ごとの上乗せ還元率(年率)の詳細は元記事で紹介

・NTTドコモとマネックス証券は共同で、「NISAに関する意識調査」を実施
・調査結果を要約した4コマ漫画を本記事で紹介

・「CoinTrade」で銀行口座からの自動振り替えによる定期入金を2025年12月10日(水)開始
・アプリから2タップで口座登録、入金後は積立以外のサービスにも利用可能
・関連サービスは「CoinTrade Stake」「CoinTrade Lending」など、リスクは価格変動に留意
はじめに

・株式投資管理アプリ「カビュウ」が2025年12月2日に大型アップデートを実施
・未保有銘柄も追跡できる新機能「ウォッチ銘柄」を追加し、投資分析の幅を拡大
・「ポートフォリオ」機能を刷新し、ファンダメンタルやチャート情報へのアクセス性を向上

・ミライウェルスマネジメントが2025年10月下旬に暗号資産レンディング「RENKIN」を開始します。
・預ける暗号資産の数量や期間に応じて利率を個別提案する「個別最適化プラン」が特徴です。
・ビットコインやイーサリアムなど主要5銘柄から取り扱いを開始し、順次拡大を予定しています。