今年はふるさと納税の寄附先が増え、届いた返礼品を前に「これに税金はかからないのだろうか」と気になった方もいるでしょう。国税庁は、返礼品で受けた経済的な利益を一時所得として扱うと案内しています。ただし、受け取っただけで課税されるわけではありません。課税の範囲を決める計算の形と、所得税の申告が要るかどうかの見極め方を解説します。
返礼品が一時所得とされる理由
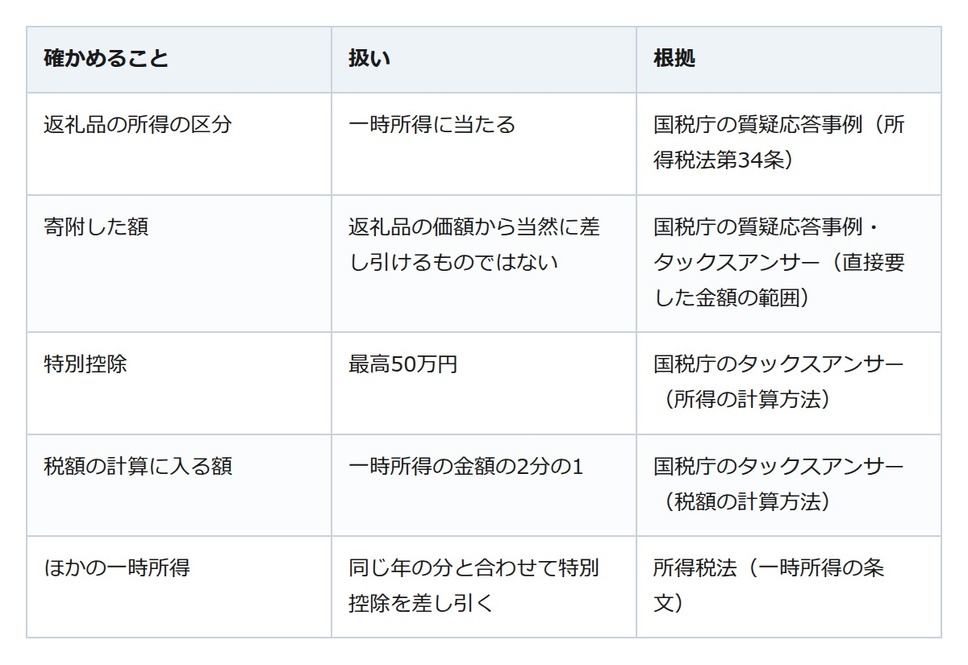
国税庁の質疑応答事例は、ふるさと納税の謝礼として特産品(返礼品)を受けた場合の経済的な利益を、一時所得に当たると回答しています。地方公共団体は法人とされているため、特産品は法人からの贈与により取得するものと考えられる、というのがその理由です。お金ではなく品物で受け取っても、所得税法第36条により、金銭以外の物や経済的な利益の価額は収入に含まれます。
見落としやすいのが、寄附したお金の扱いです。一時所得の計算で差し引けるのは、その収入を生じた行為をするため、またはその収入を生じた原因の発生に伴い直接要した金額に限られます。ふるさと納税の謝礼として受ける特産品について、国税庁の質疑応答事例は寄附者が受ける経済的利益を一時所得として扱う前提で案内しています。
特別控除と2分の1で決まる課税の範囲
国税庁のタックスアンサー(No.1490)によると、一時所得の金額は、総収入金額から収入を得るために支出した金額と特別控除額(最高50万円)を差し引いて求めます。税額の計算に入るのはその2分の1で、給与所得などほかの所得の金額と合計して総所得金額を求めた後に、納める税額を計算します。
同じ年のほかの一時所得と、申告の目安
注意したいのが、特別控除の枠は返礼品だけのものではない点です。所得税法第34条は、一時所得の金額をその年中の一時所得の総収入金額から計算すると定めています。国税庁は、懸賞や福引きの賞金品、競馬や競輪の払戻金、生命保険の一時金や損害保険の満期返戻金など(業務に関して受けるものなどを除く)を一時所得の例に挙げています。たとえば同じ年に懸賞の賞金品も受け取っていれば、返礼品の分と合わせて特別控除を差し引きます。
申告について、国税庁は一時所得のQ&Aで、ほかの一時所得との合計額が年間で特別控除の額を超えない限り、所得税の申告は必要ないと説明しています。一般的な給与所得者については、給与以外の所得金額が年間で一定の額以下なら申告が要らない決まりに2分の1の計算を当てはめ、ほかの一時所得との合計額が90万円を超えない限り申告は必要ないとしています。
返礼品の多い年は、一時所得を書き出してから判断を
返礼品が多く届いた年は、その年に受け取った返礼品と、懸賞の賞金品などほかの一時所得を書き出してみましょう。そのうえで、国税庁の計算式の形に沿って、特別控除を差し引いても残る金額があるかを確かめます。残るときは給与所得者の目安とも照らして所得税の申告が要るかを判断し、迷ったら税務署に相談すると安心です。