親が亡くなり相続税がかかりそうなとき、税理士に頼まず自分で申告できないかと考える人もいるでしょう。申告書は相続人が自分で作って出すこともできます。ただし出す先は、亡くなった人が国内に住んでいたならその住所地を所轄する税務署です。配偶者の税額軽減や小規模宅地等の特例も、申告書を出さなければ受けられません。期限と出す先を、まず確かめておきましょう。
相続税がかかりそうだと気づいた50代会社員の迷い
「税理士に頼まずに、父の相続税の申告を自分でできないだろうか。」父を亡くした50代の会社員は、通帳や不動産の書類を集めて財産を書き出すうちに、相続税がかかりそうだと気づき、こう考えました。
実家を離れて暮らす身として出す先を国税庁の案内で確かめると、父の住所地を所轄する税務署で、相続人の住所地を所轄する税務署ではないと書かれていました。郵便やe-Taxでも出せると分かり、期限と段取りを順に確かめることにしました。
申告の期限と出す先、出し方の決まり
国税庁の案内では、相続税の申告が要るのは、相続や遺贈などで財産を取得した各人の課税価格の合計額(債務などを差し引き、一定の贈与財産を加えた額)が、遺産に係る基礎控除額を超える場合です。基礎控除額は3,000万円+600万円×法定相続人の数で決まります(No.4152)。押さえたい決まりは次のとおりです。
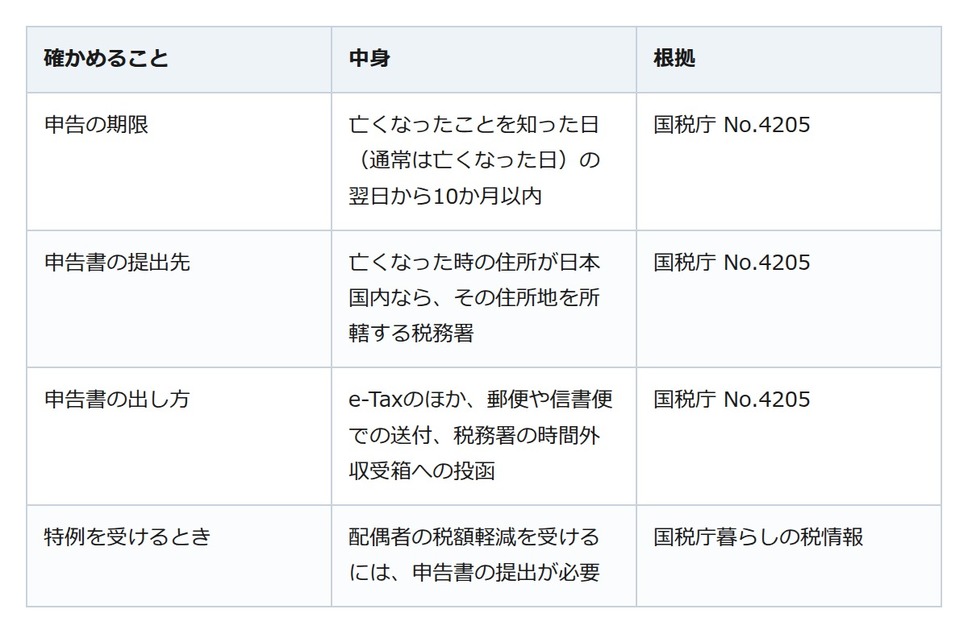
期限の日が土曜日、日曜日、祝日などに当たるときは、その翌日が期限です。財産を取得した人が電子証明書を持っていない場合は、税理士等による代理送信を除きe-Taxを使えないため、書面で出します。
自分で進める順番と見落としやすい点
段取りは、まず戸籍で相続人を確かめ、次に財産と借入金などの債務を一覧にします。国税庁の「相続税の申告のしかた」では、家族名義の預金でも、亡くなった人が資金を出していたなどでその人の財産と認められるものは申告に含める必要があります。そのうえで使う特例を決めて申告書を作ります。令和8年に亡くなった人の申告には、様式が変わった令和8年分用を使います。
気をつけたいのが特例と遺産分割です。小規模宅地等の特例などを使って基礎控除額以下になる場合も、申告は必要です。遺産分割がまとまらなくても期限は延びず、民法の相続分などで計算して申告しますが、その申告では小規模宅地等の特例や配偶者の税額軽減は使えません。期限内の申告書に申告期限後3年以内の分割見込書を添え、原則として申告期限から3年以内に分割すれば、修正申告や更正の請求で特例を受けられます。
期限から逆算し、迷ったら税務署の面接相談へ
まず亡くなったことを知った日から期限を確かめ、戸籍と財産の一覧をそろえましょう。特例を使うなら、申告書に添える書類も増えます。判断に迷ったら、所轄の税務署の面接相談を電話で予約して、書類を持って相談できます。申告書を出すだけなら予約は要りません。期限までの時間を使い、一つずつ進めていきましょう。