秋の彼岸に両親の墓前で手を合わせ、母の相続税の申告を思い出す人もいるでしょう。父を見送って間もなく母も亡くした場合、父の相続で母が納めた相続税は、今回の相続税から差し引ける可能性があります。相続税法20条の相次相続控除です。誰が受けられ、何を添えて申告するのかを解説します。
両親を続けて見送った50代会社員が、再びの申告で気づいたこと
「父のときに母が相続税を納めたはずですが、あの税金はもう戻らないものだと思っていました。」50代の会社員は、父を見送って間もなく母も亡くし、再び相続税の申告に向き合うことになりました。書類を整えるうちに、父の相続で母が納めた相続税の申告書の控えが出てきました。短い間隔で重ねて税金がかかることを税理士に話すと、「相次相続控除」という言葉が返ってきました。
前の相続から10年以内なら使える、相続税法20条の控除
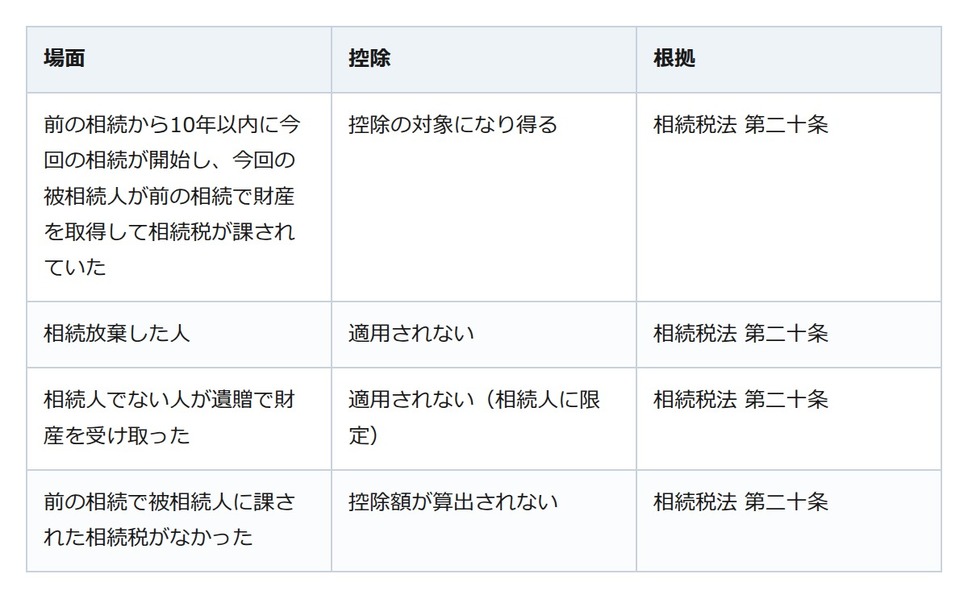
相次相続控除は、相続税法20条が定める税額控除です。今回の相続が始まる前10年以内に開始した相続で、今回亡くなった人(被相続人)が財産を取得して相続税が課されていた場合に、その人から財産を取得した相続人の相続税額から一定の金額を差し引きます。
控除の元になるのは、前の相続で被相続人が納めた相続税です。父の相続で母が配偶者の税額軽減を使い、納める相続税がなかったケースは、控除額が算出されない例として国税庁のQ&Aに挙げられています。
控除額は、前の相続で課された相続税額のうち、1年につき10パーセントの割合で逓減した後の金額を基本に、法律が定める割合を順次掛けて求めます。前の相続から今回の相続までの期間は1年未満を切り捨てて数えるため、間隔が短いほど残る割合は大きくなります。
受けられる人と受けられない人の線引き
受けられるのは、今回の被相続人の相続人に限られます。国税庁は、相続の放棄をした人と相続権を失った人は、遺贈で財産を取得しても適用されないと案内しています。
前の申告書を探してから、第7表を添えて税務署へ
段取りは3つです。まず、父の相続のときの相続税の申告書の控えを探します。次に、その控えで、父の相続開始日から母の相続開始日まで10年以内かどうかと、母に相続税が課されていたかどうかの2点を確かめます。そのうえで、今回の申告書に「第7表 相次相続控除額の計算書」を加えて作成し、母(今回の被相続人)の死亡時の住所地を所轄する税務署へ提出します。提出期限は、相続の開始があったことを知った日の翌日から10か月以内です。
控えが見つからないときは、税務署の申告書等閲覧サービスで過去の相続税の申告書を閲覧できる場合があります。共同で提出された相続税申告書の全体を閲覧するには、共同提出した納税者全員で申請するか、閲覧申請者以外の共同提出した納税者全員分の委任状と印鑑証明が必要です。各納税者が各別に提出した相続税申告書は、その申告書を提出した納税者からの閲覧申請に限り認められます。母が生前に提出していた申告書等を相続人が閲覧する場合は、相続関係証明書類に加え、相続人全員での申請または来署しない相続人全員分の委任状と印鑑証明が必要です。
前の納税の記録が、今回の申告を軽くする
父の相続で母が納めた相続税があり、その相続から10年以内に母を見送ったなら、相次相続控除を検討する場面です。前の申告書の控えを手元に置き、第7表を添えて申告することが、控除を受ける入口になります。期間の数え方に迷うときは、税理士か税務署に早めに相談してみましょう。