息子の妻や孫を養子にすれば相続税の基礎控除が増える、という話を聞いて縁組を考えたことはありませんか。ところが相続税の計算で法定相続人の数に含められる養子には上限があり、実子がいるかどうかで変わります。縁組は家族の関係そのものを変える手続きでもあります。数え方の決まりを知ったうえで、家族で話し合っておきましょう。
知人の話から、息子の妻と孫を養子に迎えようと考えた70代の夫
「息子の妻と孫を養子にすれば、相続税の基礎控除がそのぶん増えるらしい」。70代の夫は、知人から聞いた話を夕食の席で妻に切り出しました。妻は「税金のために親子になるの?」と戸惑い、息子夫婦にどう伝えるかも決まっていません。
気になった夫が国税庁のタックスアンサーを開くと、法定相続人の数に含める養子の数は制限されていると書かれていました。息子という実子がいるこの家では、息子の妻と孫をともに養子にしても、数に含められる養子は1人までです。
基礎控除の式で数える人数と、家族の形で変わる養子の上限
国税庁のNo.4152では、相続税の基礎控除額を3,000万円+600万円×法定相続人の数と示しています。No.4170によれば、この法定相続人の数は基礎控除額のほか、生命保険金と死亡退職金の非課税限度額、相続税の総額の計算にも使われます。
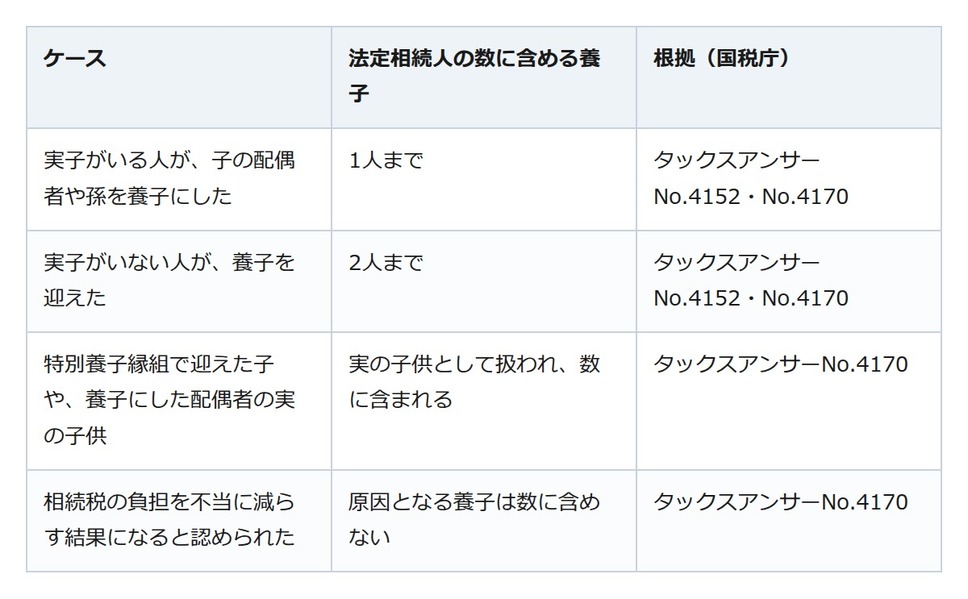
そのうえで、数に含める養子の扱いは家族の形によって次のように分かれます。
No.4170が上限を設けているのは、相続税の計算で数える人数です。国税庁のNo.4157でも、被相続人の養子は一親等の法定血族とされています。
実の子供と同じに数える養子と、数から外される縁組
上限の外に置かれるのは、実の子供として扱われる養子です。No.4170は、特別養子縁組で被相続人の養子となった人や、配偶者の実の子供で被相続人の養子となった人などを挙げています。子が亡くなっていたり相続権を失ったりして、代わりに相続人となった孫などの直系卑属も同じ扱いです。
反対に、養子を数に含めると相続税の負担が不当に減ると認められる場合は、その原因になった養子を数に含められません。孫を養子にしたときは、代襲して相続人となっている場合を除き、その孫の相続税額が加算の対象になることも国税庁が案内しています(No.4157)。
数の上限を知ったうえで、縁組は家族の関係から考える
相続税の計算で数える養子は、実子がいる家なら1人、いない家なら2人までです。法務省の案内では、養子縁組は養親と養子の間に法律上の親子関係を作り出す制度で、普通養子縁組は市区町村の役所への届出によって効力を生じます。税の数え方だけで決めず、迎える相手の家族も交えて話し合い、迷う点は国税庁が案内する税の相談窓口で確かめておきましょう。