9月に入り、今年のFXの損益が見えてきた人もいるでしょう。利益が出たときによく聞く『20万円以下なら確定申告は不要』は、給与を1か所から受けて年末調整が済み、ほかに申告の義務がない人に限った所得税の決まりです。住民税には当てはまらず、損が出た年は申告しておくほうが有利になる場合があります。
FXの利益は給与と合算せず、別枠で税額を計算する
国内の取引所FXや、第一種金融商品取引業者・登録金融機関を相手にした店頭FXの利益は「先物取引に係る雑所得等」として、給与などほかの所得と区分して課税されます(申告分離課税)。税率は所得税15%と住民税5%で、2026年分は所得税額に対して復興特別所得税2.1%が上乗せされます。
なお、金融商品取引法上の市場デリバティブ取引にも店頭デリバティブ取引にも該当しない取引は扱いが異なり、一般的には雑所得として総合課税の対象になります。
損が出た場合は、同じ年のほかの先物取引に係る雑所得等(商品先物など)とは差し引きできますが、給与や事業の所得とは相殺できません。
申告が不要なのは「年末調整で完結する人」だけ
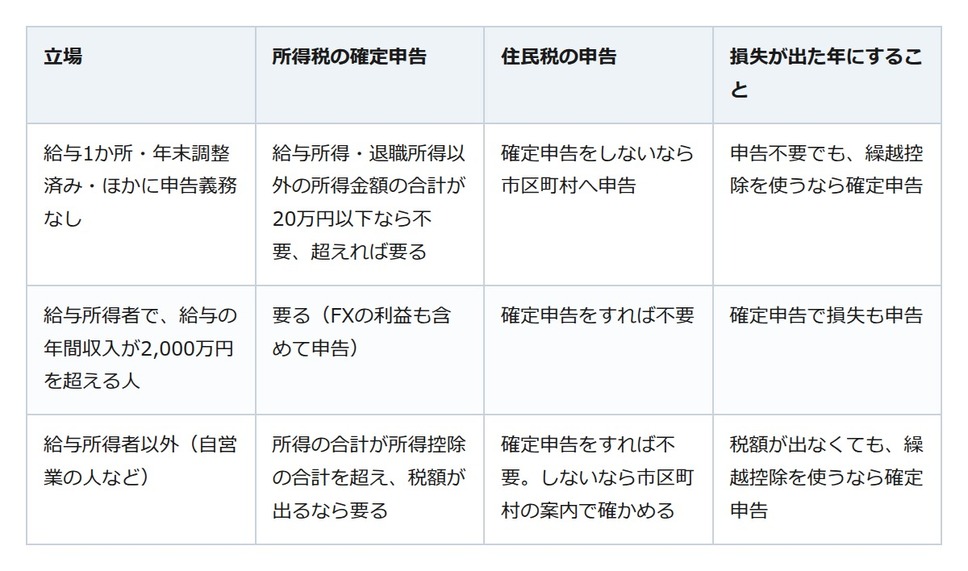
給与を1か所から受けていて年末調整が済み、給与所得・退職所得以外の所得金額の合計が20万円以下なら確定申告をしなくてよい、と所得税法121条が定めています。FXの所得金額もこの合計に含めて判定します。ただし対象は給与の年間収入が2,000万円以下の人で、ほかに確定申告の義務がある人は外れます。給与を2か所以上から受けている人は別の条件で決まります。
見落としやすいのが住民税です。こちらには20万円の決まりがなく、確定申告をしなかった人は市区町村に住民税の申告書を出すことになります(地方税法317条の2)。確定申告をした人は、それで住民税の申告もしたものと扱われます(同317条の3)。
損した年に申告しておくと、翌年以降3年間の利益から差し引ける
差し引ききれなかった損失は、翌年以降3年間、先物取引に係る雑所得等の利益から差し引けます(繰越控除・租税特別措置法41条の15)。条件は、損失が出た年分の確定申告書に専用の付表と計算明細書を添えて提出し、その後も付表を添えて毎年連続して確定申告書を出し続けることです。途中の年で途切れると、その後は控除を受けられません。
申告義務のない給与所得者も、税額が出ない自営業の人も、繰越控除を使うなら損失の年に申告書を出します。9月の今からできるのは、口座ごとの年間の損益がわかる書類を来年の申告時期に用意できるようにしておくことと、確定申告をする前提で段取りを組んでおくことです。
利益でも損でも、まず自分の立場を当てはめる
FXの利益で確定申告が要るかどうかは、金額より先に自分の立場で決まります。年末調整で完結する給与所得者は20万円の線で決まりますが、住民税の申告は別に要ります。損が出た年は、義務がなくても申告しておけば翌年以降の利益から差し引けます。損益が見えてきた今のうちに、来年の申告に向けた段取りを決めておきましょう。