持ち株の会社の上場廃止が決まると、株がこのまま無価値になるのではと不安になります。ですが、整理銘柄として取引所で売買できる期間を設ける仕組みがあります。特定口座で持っていた株が価値を失ったとき、条件を満たせば使える税の特例もあり、口座の種類で損の扱いは変わります。
持ち株の上場廃止を知った60代の男性の戸惑い
「このまま紙くずになるのか。売るなら今なのか」。60代の男性は、ニュースで持ち株の会社が経営破綻し、上場廃止が決まったと知りました。株は証券会社の特定口座にありますが、いつまで売れるのか、売れずに残ったら損はどうなるのか、見当がつきません。
上場廃止が決まってから取引所で売れる期間
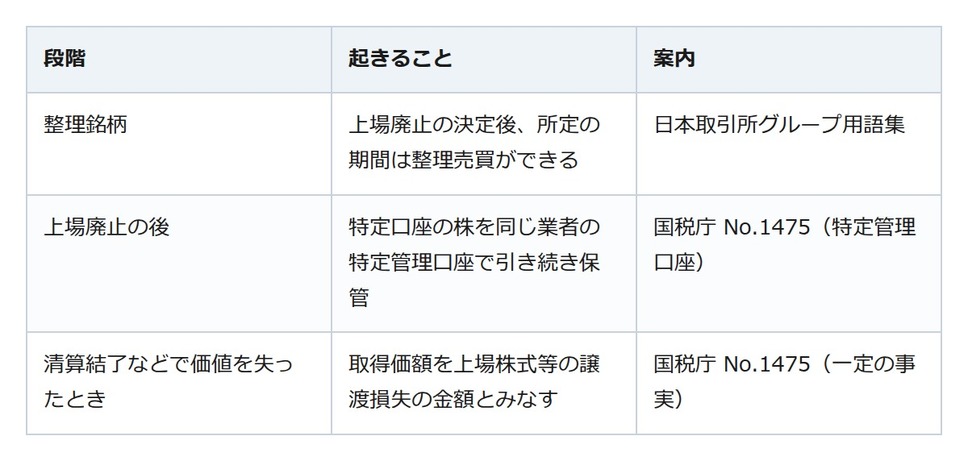
日本取引所グループの用語集によると、上場廃止が決まった銘柄は所定の期間「整理銘柄」に指定され、投資者が整理売買を行えるようにしています。一定の場合には、整理銘柄に指定されずに上場廃止となることもあります。東京証券取引所の上場廃止基準には、破産手続・再生手続・更生手続も並んでいます。
東京証券取引所の2023年1月の資料は、整理銘柄の指定期間を1か月間としつつ、上場維持基準に適合しない場合に限り、既存の株主の換金の機会を確保するため延ばすとしました。東京証券取引所の上場維持基準の案内では、この場合の監理銘柄・整理銘柄の指定は原則として6か月間です。上場廃止の後は、東証の市場で売買できなくなります。
特定口座で持っていた株が価値を失ったときの特例
国税庁の案内では、発行会社の破産などで株の価値が失われても、その損は原則として他の株式等の譲渡益や給与所得などから差し引けません。例外が特定管理株式等の特例です。特定口座にあった内国法人の上場株式が上場廃止の日以後も特定管理口座で保管され、発行会社に清算結了などの一定の事実が生じたときは、取得価額を上場株式等の譲渡損失の金額とみなし、その年の他の上場株式等の譲渡益から差し引けます。一定の事実には、破産手続開始の決定なども含まれます。
特定管理口座と、特例を受けるための申告
特定管理口座は、上場株式等に当たらなくなった株を最初に受け入れる時までに、特定口座のある金融商品取引業者等へ届出書を出して開きます。業者が違うと特定口座から特定管理口座へは受け入れられないと、国税庁は案内しています。
特例を受けるには、一定の事実が生じた年分の確定申告書に特例を受ける旨を書き、証券会社などが交付する確認の書類と計算明細書を添えて税務署へ出します。申告書を出さなかったり記載や添付が欠けたりしても、やむを得ない事情があると税務署長が認めれば、書類を後から出して特例を受けられる場合があると租税特別措置法は定めています。
まず口座を確かめ、迷ったら税務署へ
上場廃止が決まっても整理銘柄の間は取引所で売買でき、特定管理口座で持ち続けた株が価値を失ったときは税の特例があります。まず持ち株が特定口座にあるかを確かめ、売らずに持つなら特定管理口座への移し方を証券会社に聞いておきましょう。申告の要件で迷ったら、税務署に相談してみてください。