親が亡くなり、保険会社から死亡保険金の請求書類が届くと、この保険金にも相続税がかかるのかと手が止まるものです。受取人が家族なら税金とは無縁と思いがちですが、国税庁の案内では非課税になる額には上限があります。しかも、受け取る人によっては非課税そのものが使えません。
父を亡くした50代の会社員が、保険の書類を前に迷ったこと
「受取人は母さんと自分たちになっているけど、この保険金にも相続税はかかるのかな」。父を亡くした50代の会社員は、保険会社から届いた請求の案内を実家の食卓に広げ、母と弟にそう切り出しました。
母は「保険金は非課税だと聞いたことがある」と言い、弟は「家族が受け取るなら関係ないはず」と続けます。ところが案内を読み進めると、保険料を誰が払っていたのか、受取人が誰なのかによって扱いが変わるらしいとわかり、家族そろって首をかしげてしまいました。
気になったのは、非課税になる額に上限があるのかどうか。そして、もし受取人が相続人ではない親族だったら、同じように扱われるのかという点でした。
非課税になる額は人数で決まる
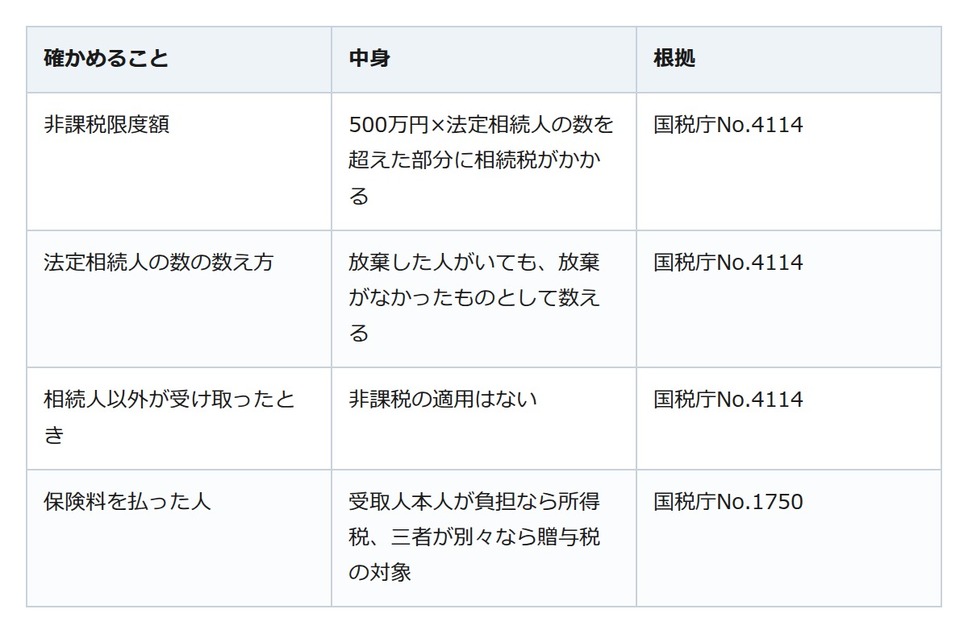
国税庁のタックスアンサーNo.4114(令和8年4月1日現在の法令等)では、亡くなった人が保険料の全部または一部を負担していた死亡保険金は、相続などで取得したものとみなされ、相続税の対象になります。そのうえで受取人が相続人なら、相続人が受け取った保険金の合計のうち「500万円×法定相続人の数」で出る非課税限度額を超えた部分だけが課税の対象です。
見落としやすいのが人数の数え方です。法定相続人の数は、相続の放棄をした人がいても、その放棄がなかったものとして数えます。一方で、非課税の対象になる相続人から、国税庁は相続を放棄した人や相続権を失った人を外しています。なお、法定相続人の中に養子がいる場合、法定相続人の数に含める養子は、実子がいるときは1人、実子がいないときは2人までです。
なお、限度額を超えた部分がそのまま税額になるわけではありません。国税庁No.4152では、各人の課税価格を合計し、そこから基礎控除額を差し引いて相続税の計算を進める順序が示されています。
受け取る人と保険料を払った人で変わる扱い
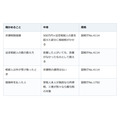
注意したいのは、受取人が相続人かどうかです。国税庁は、相続人以外の人が取得した死亡保険金には非課税の適用がないとしています。同じ家族の中でも、受取人の欄に誰の名前があるかで結果が分かれます。
もう一つが、保険料を払っていた人です。国税庁No.1750では、被保険者と保険料の負担者と受取人が誰かによって、所得税、相続税、贈与税のいずれかの対象になると整理されています。相続税の対象になるのは、亡くなった人が保険料を負担していた場合です。保険料を複数の人が負担していた場合は、負担割合に対応する部分ごとに課税関係が分かれることがあります。
書類が届いたら、税金より先に確かめたいこと
まず保険証券で、保険料を払っていた人、被保険者、受取人の3つを確かめます。次に法定相続人の数を数え、受取人が相続人に当たるかを見ます。家族の話し合いで迷いが残るなら、書類を持って税務署や税理士に相談すると安心です。