子どもの住まいの資金を、元気なうちに援助したいと考える親もいるでしょう。相続時精算課税には令和6年1月1日以後の贈与から基礎控除が加わり、申告の要らない年も出てきました。ただし一度選ぶと、同じ親からの贈与は暦年課税に戻せません。届け出る前に、親子で仕組みを確かめておきましょう。
子の住まいを援助したい60代の夫婦が抱えた二つの疑問
「毎年少しずつ渡すなら、申告しなくてよい仕組みがあるそうだ」。60代の夫婦は、住まいを探す30代の長男のために援助の方法を調べ始めました。知人から聞いたのが、相続時精算課税という制度です。
夫は「二人がそれぞれ渡せば、毎年の控除も二人分になるのでは」と考えました。妻は「一度選んだら、後で困ることはないのか」が気がかりです。
令和6年から加わった基礎控除と、累計で使う特別控除
国税庁の案内(令和8年4月1日現在法令等)では、贈与税の計算方法には暦年課税と相続時精算課税の二つがあります。相続時精算課税は、原則として60歳以上の父母または祖父母などから、18歳以上の子または孫などに対し、財産を贈与した場合に選べる制度です。年齢は贈与の年の1月1日で判定し、贈与を受けた人が、贈与をした人ごとに選びます。
選ぶ前に押さえたい決まりは次のとおりで、基礎控除は令和6年1月1日以後の贈与から使えます。その年にこの制度で受けた額の合計が基礎控除額以下で、ほかに贈与がなければ、申告は要りません。
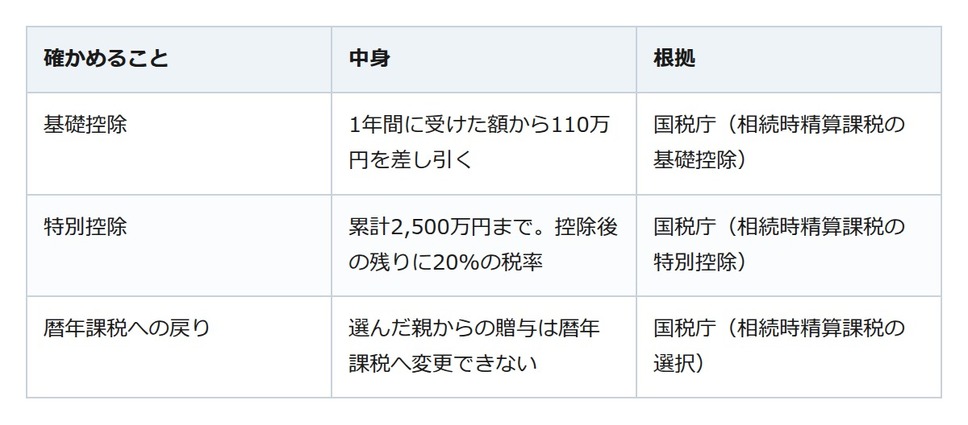
特別控除は、期限内に申告した場合に限って差し引けます。夫の考えには注意が要ります。同じ年に父と母の両方からこの制度で贈与を受けると、基礎控除額110万円を二人から受けた額に応じて分け合います。特別控除のほうは、贈与をした親ごとに差し引きます。
届け出たら取り消せない。選ぶ前に確かめたいこと
選ぶときは、最初の贈与を受けた年の翌年2月1日から3月15日までの間に、相続時精算課税選択届出書を戸籍の謄本などの書類とともに税務署へ出します。申告書を出さない年でも届出書は単独で出します。国税庁の質疑応答では、期限を過ぎてから出すとこの制度は使えないとしています。
妻の心配もここに関わります。一度選ぶと、その親からの贈与には選んだ年分以降この制度が続き、暦年課税へは変更できず、届出書の撤回もできません。同じ親からの贈与には暦年課税の基礎控除も使えなくなる一方、選んでいない人からの贈与は、暦年課税の基礎控除を差し引いて計算します。
その親が亡くなると、この制度で受けた財産の贈与時の価額(令和6年1月1日以後の分は年ごとに基礎控除額を差し引いた残り)を相続財産に加えて相続税を計算し、すでに納めた贈与税の相当額を差し引きます。
援助の形を親子で決めてから届け出る
相続時精算課税は、申告の要らない年がある一方、選んだ親との間では暦年課税へ戻れません。まず贈る親と受ける子の年齢を確かめ、どちらの親から受けるか、暦年課税のままにするかを家族で話し合いましょう。選ぶなら、最初の年の翌年の申告期限までに届出書を出します。迷うときは税務署か税理士に相談すると安心です。