収入が減ったところに急な修理代や治療費が重なり、次の給料日まで生活費がもたないと焦る人もいるでしょう。そんなときに公的に借りられるお金として、生活福祉資金の緊急小口資金があります。無利子で保証人も要りませんが、借りられる世帯には決まりがあり、返せる見込みも確かめられます。対象と上限、返し方、借りるのが合わないときの相談先を紹介します。
収入が減った月に修理代と治療費が重なった40代のパートの女性
「次の給料日まで、どうやってしのげばいいんだろう」。通帳を見つめながら、40代のパートの女性はつぶやきました。勤務の日が減って収入が落ちていたところに、家の設備の修理代と通院の治療費が続けて出ていったのです。手元の貯えを足しても、今月の生活費には届きません。
知人から、住んでいる市の社会福祉協議会に緊急小口資金という公的な貸付があると聞きました。ただ、自分の世帯が借りられるのか、いつから返すのか、見当がつきません。窓口へ行く前に、国の決まりを確かめることにしました。
一時的に暮らしが回らないときに借りる、少額の公的な貸付
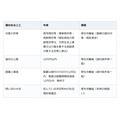
厚生労働省の生活福祉資金貸付制度のうち、緊急小口資金は「緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用」とされています。厚生労働省の要綱が挙げる理由には、医療費の支払いなどで臨時の生活費が要るとき、解雇や休業などで収入が減ったとき、公共料金の滞納で暮らしに支障が出ているときなどがあります。
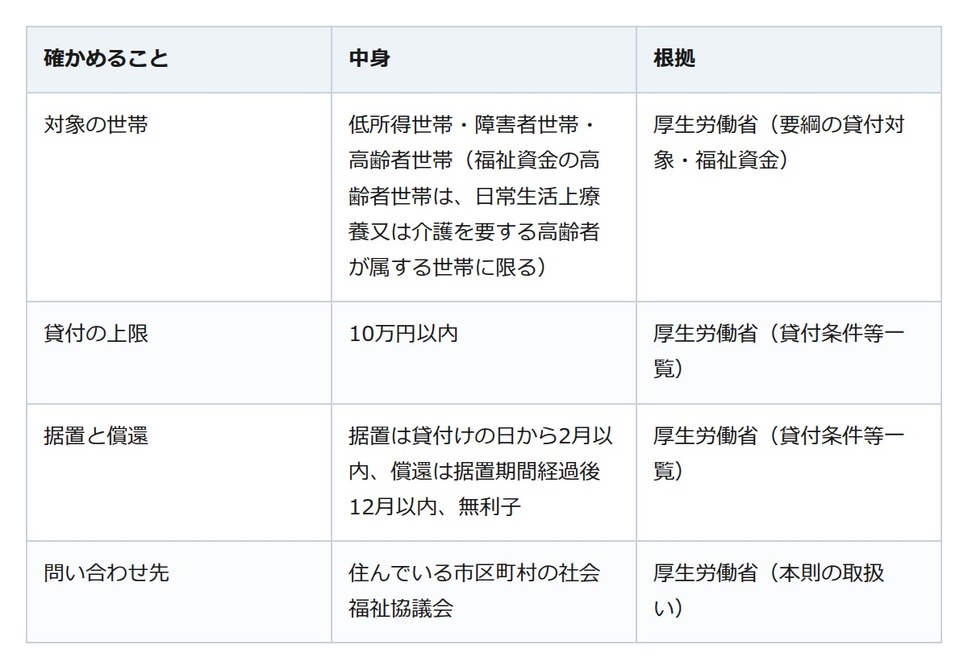
据置期間は、借りてから返済が始まるまでの期間です。金額は上限の範囲で、使い道や必要性、返す力を考えて必要な額が決められます。災害を受けて借りる場合には、据置期間を延ばせる特例もあります。
借りられる世帯と窓口、審査で見られること
対象は世帯ごとに決まります。厚生労働省の案内では、低所得世帯は必要な資金をほかから借りるのが難しい世帯で、市町村民税非課税程度が目安です。全国社会福祉協議会の資料は、各県の実態に即した弾力的な運用も認められていると説明しています。
相談や問い合わせの窓口は、住んでいる市区町村の社会福祉協議会です。実施主体は都道府県社会福祉協議会で、貸すかどうかは貸付条件に加えて、償還できる見込みも考えて決まります。全国社会福祉協議会の資料では、この審査に一定の時間がかかるとしています。
見落としやすいのが、自立相談支援との関係です。要綱は緊急小口資金を借りる際、原則として自立相談支援事業などの支援を受け、貸付け後も継続的な支援を受けることに同意していることを要件にしています。
返す見通しを確かめ、難しいときは自立相談支援機関へ
まずは市区町村の社会福祉協議会で、自分の世帯が対象に当たるか、何に使うお金かを伝えて相談しましょう。据置期間と返済の期限を確かめ、返す見通しを立てることも欠かせません。返せる見込みが立たないときは、地域の自立相談支援機関へ。支援員が一緒に支援プランをつくり、仕事や家計の立て直しを支えます。