父から「株を少し分けておきたい」と言われても、株価は毎日上がり下がりします。もらう側が気になるのは、どの日の値で贈与税を数えるのかという点でしょう。国税庁の決まりでは、贈与の日の最終価格のほかに、3つの月の平均額とも比べます。贈与税で数える株価は、贈与した日の値そのままとは限りません。
株を分けたいと父に言われた40代の娘の戸惑い
「株価は毎日変わるのに、贈与税はいつの値で計算するの?」父から、持っている上場株式の一部を贈与したいと言われた40代の女性は、思わずそう聞き返しました。株を自分の名義に移すことなど、考えたこともなかったからです。
調べ始めると、疑問は次々に出てきました。株はどうやって自分の口座に移るのか。後で売るとき、いくらで買ったことになるのか。父も「証券会社に聞けば分かるだろう」と言うだけでした。
贈与の日の最終価格と3つの月平均額
国税庁 No.4632 では、上場株式は、上場している金融商品取引所が公表する課税時期の最終価格で評価します。贈与の場合の課税時期は、贈与により財産を取得した日です。ただし、その最終価格が、取得した日の属する月・前月・前々月の毎日の最終価格の月平均額のうち最も低い額を超えるときは、その最も低い額で評価します。
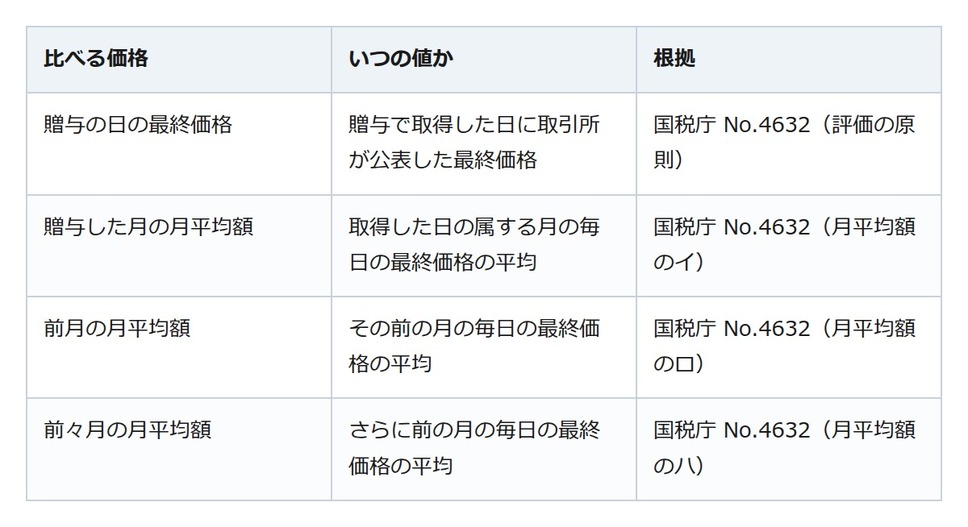
注意したいのは例外です。負担付贈与や個人間の対価を伴う取引で取得した上場株式は、原則と違い、課税時期の最終価格で評価します。課税時期に最終価格がない場合や、権利落などがある場合にも、一定の修正をすることになっています。
名義を移す手続きと、受け取った後のこと
名義を移すには、父の口座の株式を受け取る側の口座へ移す手続きをします。書類や流れは口座のある金融機関に確かめます。どの日の価格を使うかは、いつ贈与したかで決まります。国税庁の通達では、贈与による財産取得の時期を、原則として、書面による贈与なら契約の効力が発生した時、書面によらない贈与なら履行の時としています。
国税庁 No.4402 によると、暦年課税では、1年間にもらった財産の価額の合計額から基礎控除額110万円を差し引いた残りに贈与税がかかり、合計額が基礎控除額以下なら申告は要りません。超える場合は、もらった人が翌年2月1日から3月15日までに申告と納税をします。
後で売るときの取得費について、国税庁 No.1464 は、贈与により取得した株式等は贈与者の取得費を引き継ぐとしています。ただし、NISAやジュニアNISAの口座にあった上場株式等が贈与で払い出された場合は、原則として贈与の日の終値に相当する金額で取得したものとみなされます。
受け取る前に、贈与の日と口座と申告を確かめる
株価が毎日動いても、贈与税で数える株価は国税庁の決まりで絞り込まれます。まず贈与する日を家族で決め、その日の最終価格と3つの月平均額を確かめましょう。贈与の日と中身は書面に残し、移す手続きは金融機関に、申告が要るかどうかは税務署に確かめておけば、落ち着いて受け取れます。