両親の相続が続くと税が軽くなると聞き、自分の家に当てはまるのか調べ始めた方もいるでしょう。名前が挙がるのは相次相続控除です。ただ、親の死亡が10年の間に重なるだけでは足りません。決め手は、後から亡くなった親自身に前回の相続で相続税が課されたかどうかです。子がいくら納めていても、そこが空なら控除の額は出ません。
先に確かめたい、控除が出てこない場面
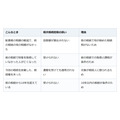
父の数年後に母を亡くした二次相続の家庭を考えてみましょう。父のときに税を負担した子は、今回は軽くなるはずだと思いがちです。しかし判定で問われるのは子の負担ではなく、母が父の遺産を受けたときの課税の有無です。対象から外れる場面は、国税庁の案内(令和8年4月1日現在の法令等)をもとにまとめると次のとおりです。
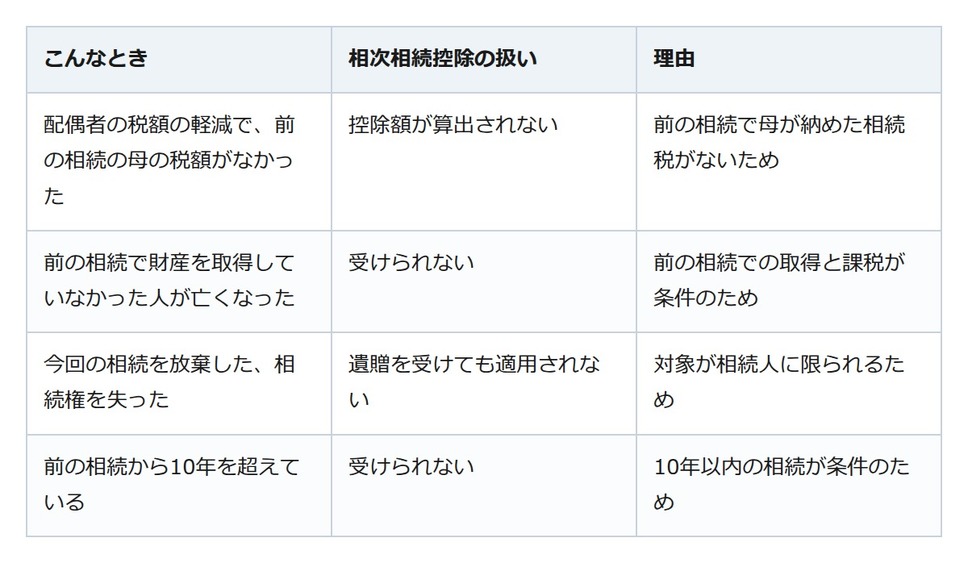
つまずきやすいのは表の1行目です。国税庁のQ&Aの例では、2年前に父が、本年に母が亡くなり、子は税を納めたものの、母は軽減によって税額がありませんでした。答えは「受けられない」です。2行目の財産には、遺贈で受けた分や相続時精算課税を使った分も入ります。
使えるときも、前の税額がそのまま引けるとは限らない
条件を満たしても、引ける額は一定ではありません。2つの相続の間が空くほど小さくなり、国税庁の説明では1年につき10パーセントの割合で減っていきます。端数の月は数えず、Q&Aの例では4年6か月が4年として扱われます。
出発点は、前の相続で今回亡くなった人に課された相続税額です。延滞税や加算税のように後から加わった分は除きます。計算にはさらに、今回の相続で各人が得た財産の割合なども入るため、前回の税額がそのまま差し引かれるとは限りません。
前の申告書の控えから始める確かめ方
手元に用意したいのは、前回の申告書の控えです。確かめるのは日付と、亡くなった人に課された税額の2点です。控えが見当たらないときのために、税務署には申告書等閲覧サービスがあり、相続税の申告書も対象です。ただし、共同提出された相続税申告書の全体を閲覧する場合と、亡くなった人が生前に提出した申告書を相続人が閲覧する場合では、必要な同意や委任状などの条件が異なります。国税庁の事務運営指針で確かめてください。
計算を書き込むのは今回の申告書の第7表です。名前は相次相続控除額の計算書で、令和8年に亡くなった人の分は令和8年分用の様式です。相続税の申告期限は、死亡を知った日の翌日から10か月以内です。出す先は、相続人が住む地域ではなく亡くなった人の住所地(日本国内の場合)の税務署です。迷ったら所轄の税務署へ電話し、音声案内に従って電話相談センターで尋ねられます。
前の申告書の税額が、使えるかどうかの分かれ目
相続が続いたときは、計算式より先に、前の相続で今回亡くなった人に課された相続税額を見ましょう。その額がなければ、相次相続控除の額も出ません。控えの日付と税額を押さえれば、使えるかどうかの見当は早くつきます。