地方にある親の土地を相続することになり、国税庁のサイトで路線価を調べても、土地の前の道に値段が見当たらないことがあります。そんなときに使うのが倍率方式で、手がかりは固定資産税評価額と、国税局が地域ごとに定めた倍率の2つです。どこで何を確かめ、どの順に進めればよいのかを解説します。
路線価が定められていない地域で使う評価の方式
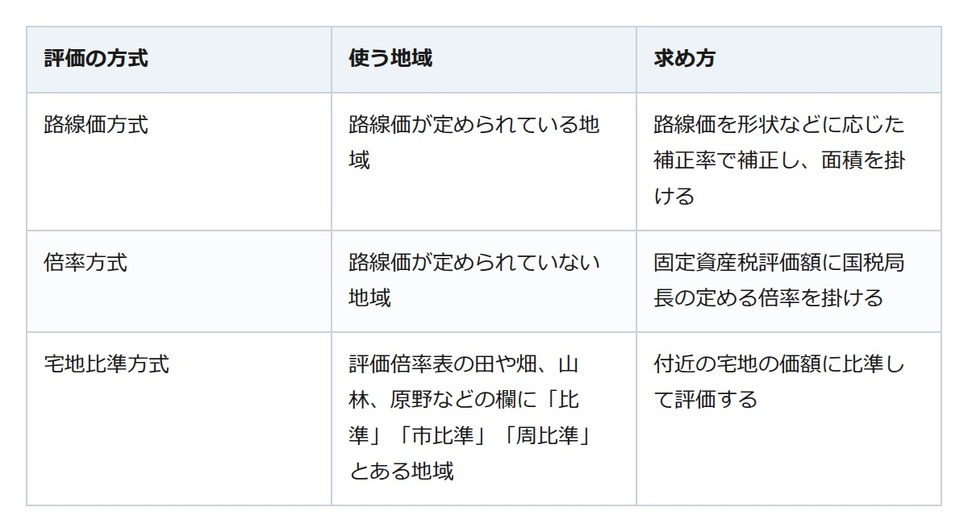
相続税や贈与税では、土地は時価で評価するのが原則です。申告しやすいように、国税局が毎年、土地の評価額の基準となる路線価と評価倍率を定めて公開しています。国税庁によると、路線価が定められている地域(路線価地域)の土地は路線価方式で、その他の地域(倍率地域)の土地は倍率方式で評価します。倍率方式は、その土地の固定資産税評価額に、国税局長が地域の実情に即して定めた倍率を掛けて評価する方式です。
国税庁は、どの地域を路線価地域や倍率地域とするかの見直しを続けています。以前に調べた区分のままだと思い込まないことが大切です。
倍率を確かめるまでの3つの手順
作業は、所在地の区分、固定資産税評価額、倍率の順に進めると迷いません。
まず、国税庁の財産評価基準書で、土地のある市区町村の評価倍率表を開きます。都道府県を選び、「一般の土地等用」、市区町村の順に選ぶと表示されます。町(丁目)や大字ごとの適用地域名に「一部」などとあれば路線価地域と倍率地域が混在しているので、路線価図でどちらにあるかを確かめます。宅地の欄に「路線」とあるのは、そこが路線価地域であることを示します。
次に、固定資産税評価額を確かめます。国税庁は、都税事務所や市(区)役所、町村役場で確認するよう案内しています。財産評価基本通達では、この評価額を土地課税台帳などに登録された基準年度の価格などとしています。
最後に、相続などで取得した年の年分の倍率を使います。たとえば令和8年分は、令和8年1月1日から12月31日までに相続、遺贈または贈与で取得した財産の評価に使うもので、7月1日に公開されました。基準書には平成30年分から令和8年分までの9年分が載っています。
倍率をそのまま掛けられない場面
見落としやすいのが地目と面積です。倍率は宅地、田、畑、山林などの地目ごとに分かれ、地目は評価する時点の現況で判定します。田や畑、山林、原野の欄に「比準」「市比準」「周比準」とある地域は、付近の宅地の価額をもとにする宅地比準方式で評価します。
固定資産課税台帳の地積は原則として登記簿の地積なので、実際の面積と違うことがあります。その場合、国税庁は実際の面積に対応する固定資産税評価額を仮に求め、倍率を掛けるとしています。
倍率地域の土地は3つの確認から
路線価が見当たらない土地でも、評価の道筋はあります。財産評価基準書で倍率地域かどうかを見て、市区町村で固定資産税評価額を確かめ、取得した年分の倍率を当てはめます。この順に進めれば全体の流れがつかめます。見方に迷ったときは、所轄の税務署の相談窓口に問い合わせてみてください。