50代に入り、同年代の金融資産の平均額をニュースで目にして、自分の残高との差に驚いた方もいるかもしれません。周りは本当にそれほど持っているのか、比べ方そのものが合っているのかも気になるところです。金融経済教育推進機構の調査で50歳代の数字を開くと、平均の額は、真ん中にいる世帯の額を大きく上回っています。
比べる前に確かめたい、調査の対象と金融資産の範囲
同年代と見比べるなら、まず数字の出どころをそろえます。ここで使うのは、金融経済教育推進機構(J-FLEC)が2025年12月18日に公表した「家計の金融行動に関する世論調査2025年」です。金融広報中央委員会から引き継いだ調査で、公表済みの年版では2025年が最も新しいものです。二人以上世帯(世帯主が20歳以上80歳未満)と単身世帯を分けて調べており、単身赴任など一時的に一人で暮らす人は単身世帯の対象から外れています。
気をつけたいのが、この調査で数える金融資産の範囲です。預貯金や積立型の保険、債券、株式などのうち、運用のため、または将来に備えて蓄えている部分を数え、日常の出し入れや引き落としに備えている預貯金と現金、土地・住宅などの実物資産は含みません。給与が振り込まれる口座の残高をそのまま当てはめると、物差しがずれてしまいます。
50歳代の4つの数字を、二人以上世帯と単身世帯で並べる
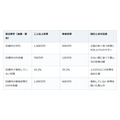
各種分類別データから、50歳代の値を並べます。
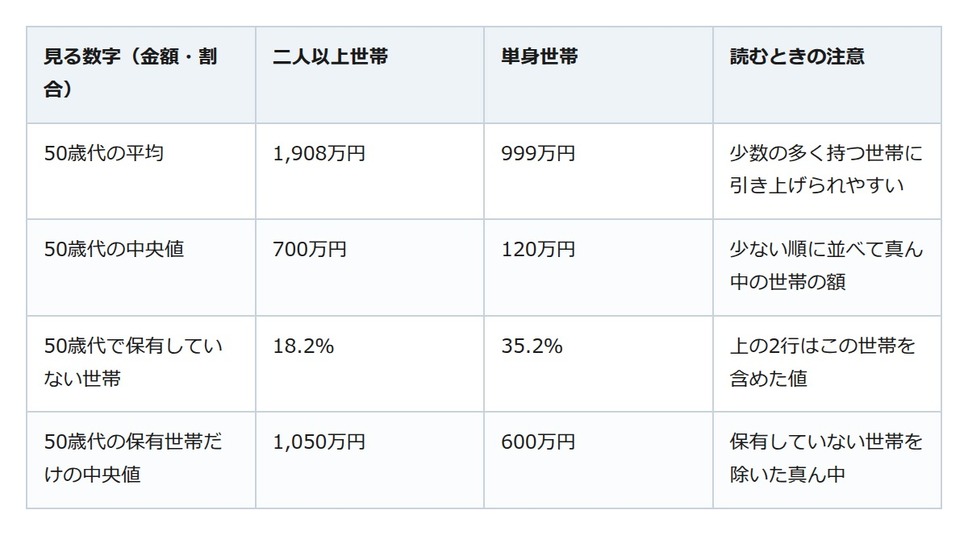
平均が中央値を大きく上回る点について、J-FLECは調査結果の中で、資産の多いごく一部の世帯が平均値を大きく押し上げることがあると説明しています。単身世帯の調査全体(金額の無回答を除く)では、8割弱の世帯の保有額が平均値を下回ったと記されています。50歳代でも、単身世帯は中央値が平均を大きく下回り、保有していない世帯の割合も二人以上世帯より高くなっています。
自分の数字を当てはめる前の3つの確認
まず、暮らし方に合う列を選びます。家族と暮らしていれば二人以上世帯、一人暮らしなら単身世帯の値が目安です。次に、手元の金額から日常の支払いに回す預貯金を除き、調査と同じ範囲にそろえます。
そのうえで、平均だけでなく、中央値と保有していない世帯の割合も合わせて見ます。金融資産を持っている世帯どうしで比べたいときは、表の最下段にある保有世帯だけの中央値が近い物差しになります。
なお、J-FLECの調査は「アッパーマス層」のような呼び名ではなく、100万円未満から3,000万円以上までの保有額の段階で世帯を分けています。
平均は目安の一つ。真ん中と持っていない割合で50代の位置を見る
平均の額は、多く持つ一部の世帯に引き上げられやすい数字で、50代の真ん中の姿とは限りません。世帯の種類と金融資産の範囲をそろえ、中央値と保有していない世帯の割合を並べれば、自分の位置は落ち着いて確かめられます。老後の資金の見通しは、公的年金の見込み額と並べて考えてみてください。