積み立てを始めたものの、株式と債券をどのくらいずつ持てばよいのか、値下がりのたびに迷っていませんか。手がかりになるのが、公的年金の積立金を運用するGPIF(年金積立金管理運用独立行政法人)の基本ポートフォリオです。配分の決め方と、ずれたときの戻し方を、GPIFの考え方に沿って解説します。
銘柄を選ぶ前に、割り振りを先に決めておく
考える順番は3段階です。まず自分のお金を何年使わないかを確かめ、次に国内外の株式と債券への割り振りを決め、そのうえで定期的にずれを見て戻します。金融庁も、お金が必要になるタイミングや金額は人それぞれで、資産状況やライフプランに合わせて貯蓄と投資を使い分けることが大切だとしています。
複数の資産に分けて持つのは、毎年値上がりの大きい資産を当て続けるのが難しいからです。GPIFによると、値動きの異なる資産を組み合わせれば、リターンは各資産の平均にとどまる一方、リスク(リターンのブレ)は平均より小さく抑えられます。金融庁も、国内と海外、株式と債券などに分散して投資すると、価格の変動をある程度抑えられるとしています。
GPIFは国内外の株式と債券を同じ割合で持つ
GPIFは、短期的な市場の動向で割合を変えるより、基本となる資産構成割合を決めて長く維持するほうが、効率的で良い結果をもたらすとしています。この割合が基本ポートフォリオで、長期の運用実績の大半はこれで決まるとされています。
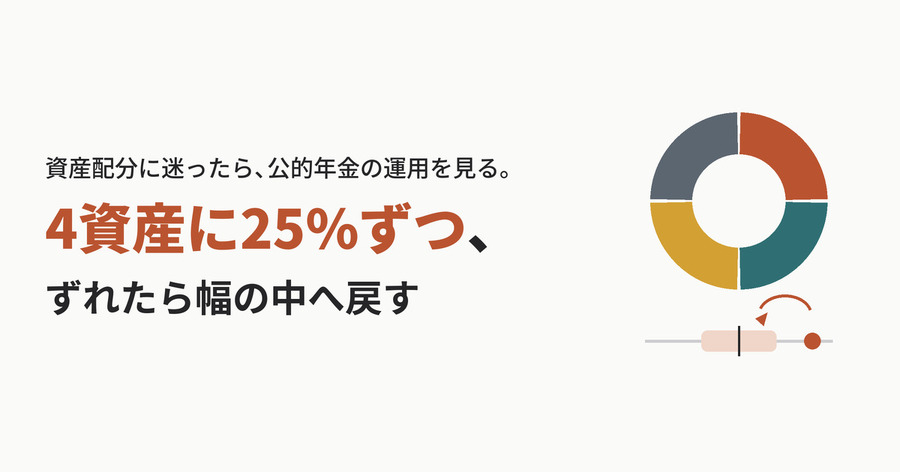
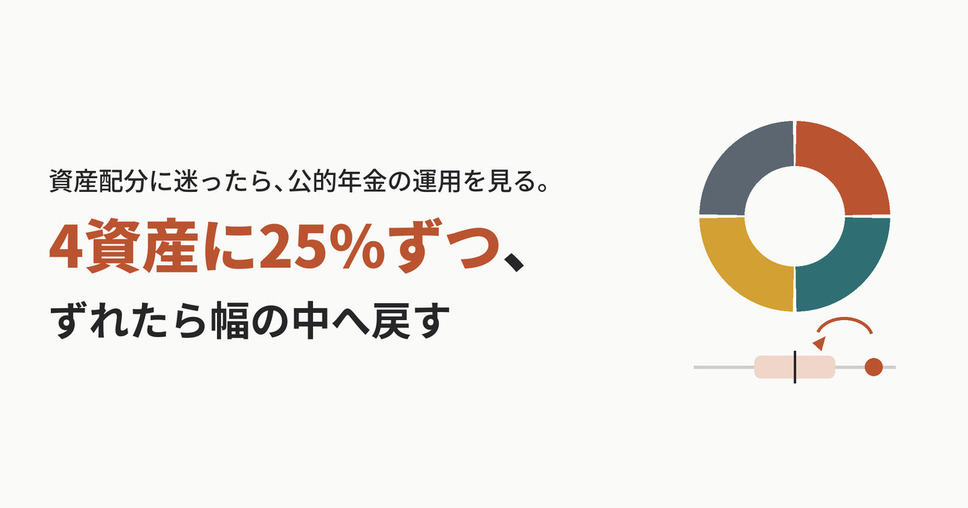
2025年4月1日から適用している第5期の基本ポートフォリオは、国内債券・外国債券・国内株式・外国株式の4資産に25%ずつ投資する形です。運用目標である実質的な運用利回り1.9%(運用利回りから名目賃金上昇率を引いたもの)を満たす中で、リスクが最も小さい組み合わせとして選ばれ、割合は第4期と変わっていません。資産の半分を占める株式について、GPIFは、短期の値動きは債券より大きいものの、長期では債券より高い収益が期待できるとしています。
決めた割合から離れすぎたら、幅の中へ戻す
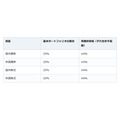
市場は常に動くため、持ち続けるうちに配分は少しずつずれていきます。GPIFは、基本ポートフォリオからのずれを許す範囲を乖離許容幅として資産ごとに定め、決めた割合から乖離しないよう資産の売買(リバランス)を行っています。第5期の値は次のとおりです。
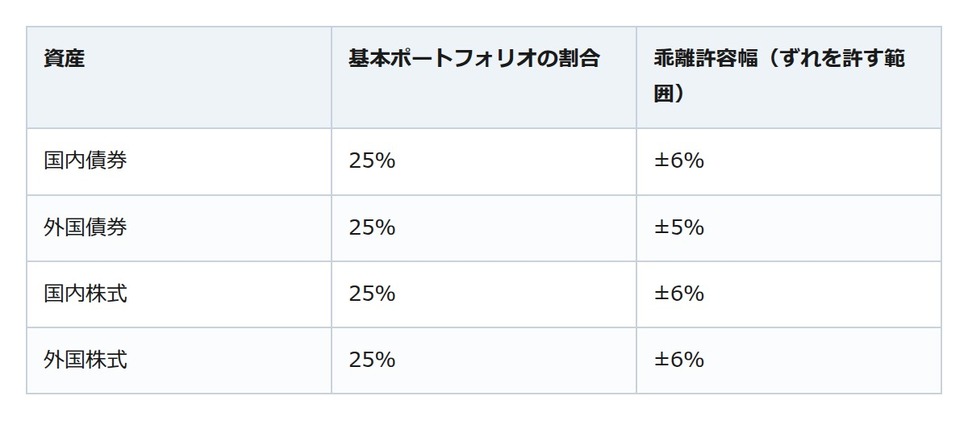
このほか、株式リスクの管理を強める観点から、債券全体と株式全体にもそれぞれ±9%の幅を設けています。新たに想定したリスクをもとに見積もった結果、幅は第4期より小さくなりました。GPIFは基本ポートフォリオを毎年度検証し、必要と認めれば期間の途中でも見直すとしています。
気をつけたいのは、分散していても値下がりがなくなるわけではない点です。GPIFは、分散投資をしていても、1年間だけでみるとリターンがマイナスになることがあると説明しています。
自分の配分は、お金を使う時期から決めていく
GPIFの配分は、公的年金の財政に必要な利回りを長期の運用で確保するために選ばれたもので、個人が同じ割合にすればよいという話ではありません。使わない期間を確かめ、株式と債券への割り振りを決め、ずれたら幅の中へ戻します。この順番を押さえておけば、値下がりの局面でも落ち着いて判断しやすくなります。