たとえば叔母の遺言に「財産の3分の1を姪に」と書かれていたと知らされたら、うれしさより戸惑いが先に立つかもしれません。相続人ではない自分が何を背負うのか見えにくいからです。割合で受け取る包括遺贈なら、受け取る人は相続人と同じ権利義務を持ち、借金もその中に入ります。受け取ると決める前に、遺言の書き方と借金の有無から確かめておきましょう。
「割合で」か「この財産を」か。遺言の書き方で分かれる2つの遺贈
遺言で財産を渡すことを遺贈といい、民法は、遺言者が包括又は特定の名義で財産の全部又は一部を処分できると定めています。国税庁の税務大学校の講本は、財産に対する一定の割合を示してする遺贈を包括遺贈、財産を特定してする遺贈を特定遺贈と説明しています。
相続人ではない人に「3分の1を」と書かれていれば前者、「自宅の土地を」のように財産を名指ししていれば後者です。受け取る側が確かめたいのは、まず遺言の書き方、次に借金などの債務、そのうえで家や土地にかかる税の3つです。
割合で受け取る人が引き継ぐもの。預金や家だけでなく借金も
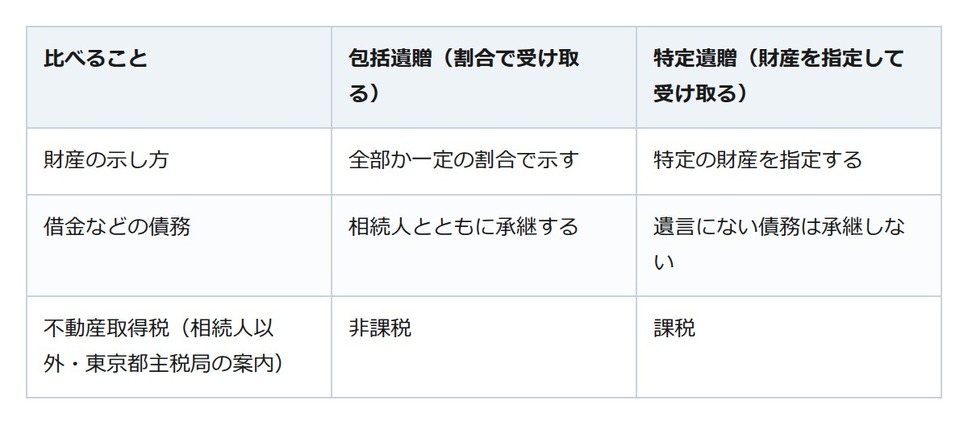
気になるのが、受け取る範囲です。民法は、包括受遺者は相続人と同一の権利義務を有すると定めています。国税庁の講本はこれを、相続人とともに遺産を共有する状態となり、債務も承継し、遺産分割に参加すると説明しています。裁判所の案内でも、遺産分割調停を申し立てられる人に包括受遺者が挙げられています。
ただし講本は、包括受遺者には遺留分がなく、代襲相続も生じないといった相続人との違いもあると付け加えています。一方、特定遺贈で受け取る人は、特定された財産を取得するだけで、遺言にない債務を承継することもないと説明されています。
家や土地を受け取るときにかかわる2つの税
家や土地が含まれるなら、取得にかかる不動産取得税と、名義を移す登記の登録免許税を確かめます。
不動産取得税について、地方税法は相続による不動産の取得には課税できないと定め、その相続に包括遺贈と相続人への遺贈を含めています。東京都主税局の案内も、包括遺贈は相続人以外が受け取っても非課税とする一方、相続人以外が特定遺贈で受け取った場合は課税と区別しています。
登録免許税は、国税庁の税額表(令和8年4月1日現在法令等)で、所有権の移転登記の税率が相続は1,000分の4、贈与や交換などその他は1,000分の20とされています。法務省の手引き(令和8年4月版)は、相続人に対する遺贈の登記の税率を1,000分の4と案内しています。相続人ではない人が受ける遺贈がどちらに当たるかは、登記を申請する法務局で確かめておくと確実です。
受け取るか決める前に、遺言と借金と登記の順に確かめる
まず遺言が割合で書かれているか、財産を名指ししているかを見ます。次に、預金や家だけでなく借金がないかを調べます。家や土地があれば、登記は法務局、不動産取得税は都道府県の税の窓口で扱いを聞いておくと安心です。受け取らない道を選ぶときも、講本は包括遺贈の放棄を相続の場合と同じ手続で行うとしています。相続の放棄は家庭裁判所への申述で行うため、迷ったら早めに確かめましょう。