退職金の預け先を相談した銀行で、運用をまとめて任せられるファンドラップを勧められることがあります。気になるのは、何に対して費用を払うのかという点です。費用には運用を任せる報酬に加え、中で組み入れる投資信託の分も含まれます。契約の前にどこを見ればよいかを、金融庁の資料と法令から解説します。
投資の判断を預ける投資一任という契約
ファンドラップは、投資信託を自分で選んで買う取引とは契約の形が違います。金融商品取引法は、投資判断の全部か一部を任され、その判断に基づいて相手のために投資する権限も委ねられる契約を「投資一任契約」と定めています。
金融庁が2026(令和8)年7月29日に公表したモニタリング結果も、ファンドラップを、販売会社などが顧客ごとの運用方針に沿って資産配分の設計と管理を続ける投資一任のサービスと位置づけています。単一の商品を買う契約とは、費用の中身も異なります。
費用は運用を任せる報酬と中の投資信託の分
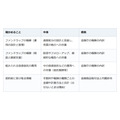
同じ資料は、顧客が負担するコストには投資信託などを買う費用だけでなく、資産の設計・管理や相談・フォローアップの対価も含まれるとし、報酬の内訳を3つの対価に整理しています。契約前の情報も表に加えました。
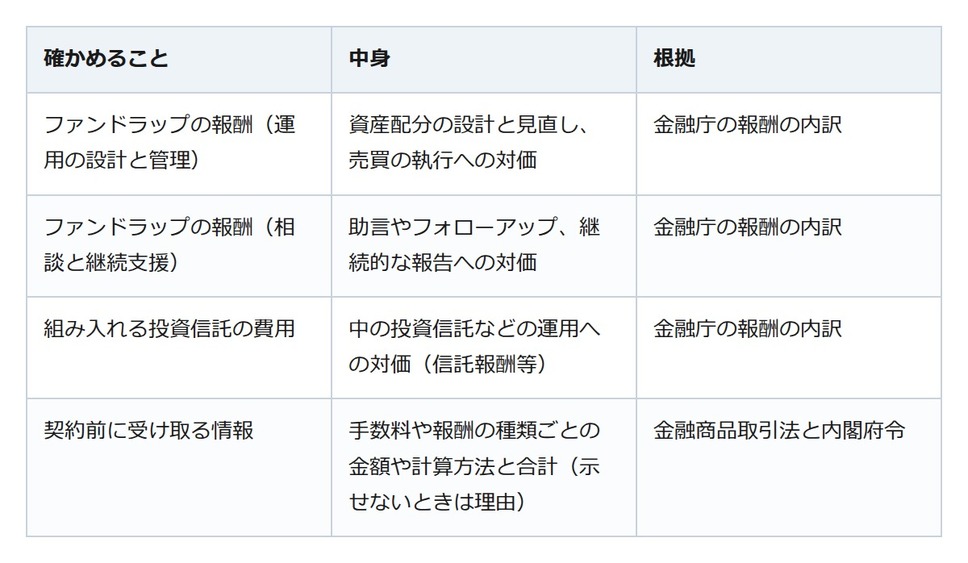
見落としやすいのが3つ目で、中の投資信託の費用まで確かめておきたいところです。金融庁による一部の販売会社のデータの分析でも、総コストはコースのリスクの高低で大きく変わらず、リスクが低いコースほど期待リターンに対する費用の負担が大きい構造が見られたとしています。
契約の前に受け取る情報で確かめる順番
金融商品取引法は、業者が契約を結ぶ前に、原則として手数料や報酬など顧客が支払う対価や、値動きで損失が出るおそれがあるときはその旨を、情報として提供するよう定めています。投資一任契約の場合、内閣府令は投資の方法や取引の種類、投資判断の一任の範囲も示す事項に挙げています。
この情報は、契約締結前交付書面か電磁的方法(電子データ)で提供され、顧客が求めれば書面で受け取れます。
まず報酬の種類と合計を、次に中の投資信託の費用を見て、そのうえで報酬に見合う役務かを考えます。金融庁の顧客本位の業務運営に関する原則は、手数料などがどのサービスの対価かを含めて、顧客が理解できるよう情報提供すべきだとしています。一方、同庁の資料には、報酬を運用管理や販売後のフォローの対価として受け取りながら、具体的なサービスの内容や頻度を必ずしも明確に説明していない例も挙がりました。たとえば、運用の報告や相談を受けられる頻度を契約前に聞いておくと、判断の材料になります。
契約の前に費用の中身を手元でそろえる
ファンドラップは、投資判断の全部か一部を業者に任せる投資一任契約です。費用には運用を任せる報酬と中の投資信託の分があり、手数料や報酬の内訳は契約前の情報で確かめられます。分からない点はその場で決めずに窓口へ聞き、納得してから判断しても遅くはありません。