
夫や妻を亡くし、慌ただしく手続きを進めるなかで「配偶者には相続税がかからない」と耳にした方もいるでしょう。それなら税務署には何も出さなくてよいのでは、と考えたくなります。けれども国税庁は、配偶者の税額軽減で納める税額がなくなる人にも申告書の提出を求めています。税金がかからないことと、申告がいらないことは別の話です。
相続税がかからない範囲と、対象になる配偶者
まず押さえたいのが、軽減の大きさです。国税庁のタックスアンサー(令和8年4月1日現在法令等)は、配偶者が遺産分割などで実際に受け取った正味の遺産額が、1億6千万円と配偶者の法定相続分相当額のうち多いほうの金額以内なら、配偶者に相続税はかからないとしています。
対象は婚姻の届出をした配偶者に限られ、届出のない内縁関係の人は当てはまりません(相続税法第19条の2に関する国税庁の通達)。また、隠蔽や仮装をしていた財産は、この制度の対象から外れます。
税額がゼロでも、申告書の提出が条件
見落としやすいのが、この軽減は申告書などに明細を書いて出すことで初めて使えるという点です。国税庁の「相続税の申告のしかた(令和8年分用)」は、配偶者の税額軽減を受けることで納める相続税額がゼロになる人も、相続税の申告書の提出が必要だと注意を促しています。 ただし、遺産の課税価格の合計額が基礎控除額以下で、そもそも相続税の申告が必要ない場合は別です。
申告書には軽減の明細を書き、戸籍謄本などのほか、遺言書の写しや遺産分割協議書の写しといった、配偶者が取得した財産がわかる書類を添えます。協議書の写しには、相続人全員の印鑑証明書も必要です。令和8年中に亡くなった方の申告には、様式を変えた令和8年分用の申告書を使うよう国税庁は案内しています。提出の期限は、亡くなったことを知った日の翌日から10か月以内です。
遺産の分け方が申告期限に間に合わないとき
気になるのが、話し合いがまとまらないまま申告期限が近づく場合です。国税庁の案内では、分割されていないことを理由に申告期限は延びません。期限までに分けていない財産は軽減の対象にならず、ひとまず民法に規定する相続分などに従って取得したものとして計算し、期限内に申告と納税をします。流れを表にすると次のとおりです。
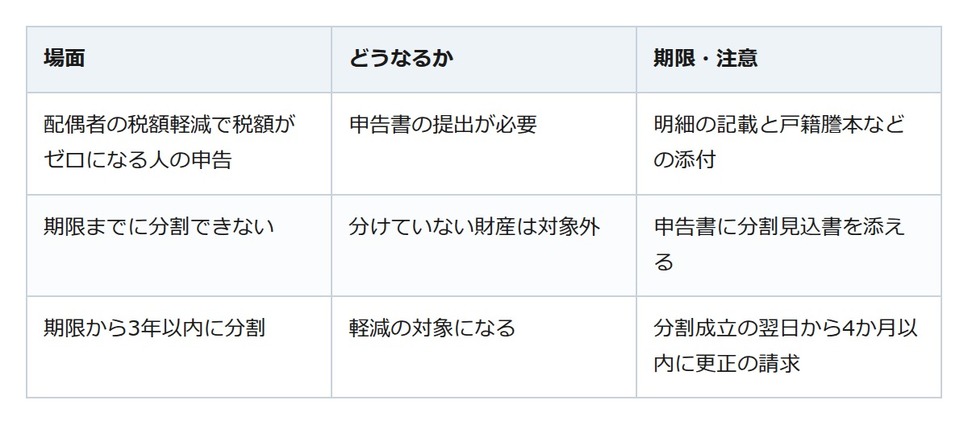
分割見込書の正式な名前は「申告期限後3年以内の分割見込書」です。たとえば自宅の分け方で家族の意見がまとまらない場合でも、見込書を添えて期限内に申告しておけば、3年以内に分けたときに軽減を受ける道が残ります。
やむを得ない事情で3年以内に分けられず、税務署長の承認を受けた場合も、その事情がなくなった日の翌日から4か月以内に分ければ対象になります。承認の申請は、申告期限後3年を経過する日の翌日から2か月以内です。
軽減を生かす鍵は、期限内の申告
配偶者の税額軽減は手厚い仕組みですが、申告書を出すことが前提です。配偶者の税額軽減を使って税額がゼロになる場合も申告書を用意し、分け方がまとまらなければ分割見込書を添えて期限内に出しておきましょう。迷ったときは所轄の税務署へ。面接での個別相談は事前予約制で、国税庁は令和8年10月1日から「全ての税務署で総合窓口の受付時間を原則として午前9時から午後3時まで」としています。