※本サイトは一部アフィリエイトプログラムを利用しています

注目記事診断ページ機能拡充!結果をSNSでシェアしたりおすすめ記事が読めるように 2026年10月

投資

TOPIXの中身が入れ替わる。初回の入替は10月30日、外れる銘柄はすぐには消えない 画像
株式投資

TOPIXの中身が入れ替わる。初回の入替は10月30日、外れる銘柄はすぐには消えない

・TOPIXの初回の定期入替は10月30日
・移行措置銘柄は原則8段階でウエイトを下げる
・2027年10月の再評価で低減が止まる場合も

+0
金や原油に投資するなら。買い方で変わる業者の確かめ先と、電話勧誘の決まり 画像
投資

金や原油に投資するなら。買い方で変わる業者の確かめ先と、電話勧誘の決まり

・原油先物など東京商品取引所の商品先物は、商品先物取引法に基づく許可業者を確認する
・金先物など大阪取引所の商品関連市場デリバティブ取引は、金融庁の登録業者一覧、商品先物取引業者一覧、JPXの取引参加者情報を確認する
・証券CFDは金融庁の登録業者一覧を確認する
+0
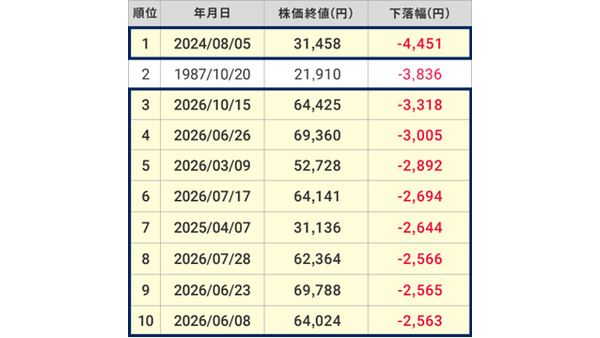
長期の資産形成に効く「株価ニュースの引き算」 画像
株式投資

長期の資産形成に効く「株価ニュースの引き算」

・高株価化に伴い日経平均の下落幅が大きく見えやすくなっている背景
・過度な不安を避け冷静に把握するための下落「率」への着目
・2026年10月26日(月)以降も一喜一憂せず続ける分散投資
+0
「元本は保証する」と誘われた投資信託。損失の穴埋めの約束は業者に禁じられている 画像
投資信託

「元本は保証する」と誘われた投資信託。損失の穴埋めの約束は業者に禁じられている

・投資信託は値動きし元本割れのリスクがある
・金融商品取引法第39条が業者の穴埋めの約束を禁止
・誘われたら金融庁の一覧で登録を確かめる
+0
NISAの積立投資が元本割れ。「長く持てば」の根拠は過去のデータで保証ではない 画像
NISA

NISAの積立投資が元本割れ。「長く持てば」の根拠は過去のデータで保証ではない

・NISAで買う投資信託も元本割れのおそれがある
・20年保有は1989年以降のデータで元本割れなし
・国内外の株式と債券の過去の実績で将来は保証外
+1
NISAで出た損は、ほかの口座の利益と差し引けない。繰り越しもできない 画像
NISA

NISAで出た損は、ほかの口座の利益と差し引けない。繰り越しもできない

・NISA口座の損は税金の上ではないものとされる
・ほかの口座の利益との通算も繰越控除もできない
・売った分の枠は翌年以降に簿価の分だけ戻る
+1
ヘッジファンドへの出資を誘われたら。出資できる個人は限られ、届出は金融庁で確かめる 画像
投資

ヘッジファンドへの出資を誘われたら。出資できる個人は限られ、届出は金融庁で確かめる

・個人の出資は資産や口座の要件を満たす人などに限られる
・届出の受理は業者の信用を保証するものではない
・業者名は金融庁の届出者リストと登録一覧で確かめる
+0
銀行で勧められたファンドラップ。払うのは運用を任せる報酬と中の投資信託の分 画像
投資信託

銀行で勧められたファンドラップ。払うのは運用を任せる報酬と中の投資信託の分

・ファンドラップは投資の判断を任せる契約
・費用は任せる報酬と中の投資信託の分がある
・契約前の情報で費用の内訳と合計を確かめる
+0
投資の申込みで年収や投資経験を聞かれるのはなぜ。答えが勧誘の物差しになる 画像
投資

投資の申込みで年収や投資経験を聞かれるのはなぜ。答えが勧誘の物差しになる

・年収や経験を聞くのは適合性の原則のため
・答えた内容が勧誘の適否を測る物差しになる
・目的の書き換えを求められたら理由を確かめる
+0
IPOの抽選には業界の決まりがある。申し込む前に配分の方針と目論見書を読む 画像
株式投資

IPOの抽選には業界の決まりがある。申し込む前に配分の方針と目論見書を読む

・個人への配分の一部は原則として抽選で決まる
・抽選の割合などは証券会社の基本方針で確かめる
・目論見書を読み、公開価格を見てから判断する
+0
名前に「ESG」と付く投資信託。中身は目論見書の目的と手法で見分ける 画像
投資信託

名前に「ESG」と付く投資信託。中身は目論見書の目的と手法で見分ける

・名前にESGと付くだけでは運用の中身は分からない
・金融庁は監督指針でESG投信の範囲と開示の項目を定めた
・交付目論見書の目的と特色、交付運用報告書を読む
+0
投資信託のカード積立は月10万円まで。上限は手元の資金を超える買い過ぎを防ぐため 画像
投資信託

投資信託のカード積立は月10万円まで。上限は手元の資金を超える買い過ぎを防ぐため

・カード積立の上限は内閣府令が定めている
・同じ月に買った分の総額で数え、1社ごとに見る
・上限は資力を超える買い過ぎを防ぐための決まり
+0
「損しても少しで済む」は誤解。FXは預けた証拠金を超えて損をすることがある 画像
FX

「損しても少しで済む」は誤解。FXは預けた証拠金を超えて損をすることがある

・FXは預けた証拠金の何倍もの額を取引する仕組み
・個人の店頭FXはレバレッジ25倍以下が決まり
・ロスカットがあっても証拠金を上回る損失が出うる
+0
成長投資枠ならどの投資信託でも買えるわけではない。金融庁が示す対象と上限 画像
NISA

成長投資枠ならどの投資信託でも買えるわけではない。金融庁が示す対象と上限

・成長投資枠は年240万円、生涯1,200万円まで
・整理銘柄や監理銘柄、毎月分配型などは対象外
・特定口座の株はNISA口座へ移せない
+0
単元未満株でも配当は受け取れる。株主総会で議決権がないのは会社法の決まり 画像
株式投資

単元未満株でも配当は受け取れる。株主総会で議決権がないのは会社法の決まり

・単元未満株は株主総会で議決権を行使できない
・配当を受ける権利は定款でも制限できない
・手放すときは会社に買い取りを請求できる
+0
投資信託の分配金、税金が引かれない分は「元本の払い戻し」。分かれ目は個別元本 画像
投資信託

投資信託の分配金、税金が引かれない分は「元本の払い戻し」。分かれ目は個別元本

・分配金は普通分配金と元本払戻金に分かれる
・元本払戻金は非課税、普通分配金は課税の対象
・分かれ目は基準価額と個別元本の関係
+0
手術の同意書に家族の欄。頼める人がいなくても、同意するのは本人が基本 画像
株式投資

手術の同意書に家族の欄。頼める人がいなくても、同意するのは本人が基本

・手術の同意は説明を受けた本人の意思決定が基本
・身元保証人ら第三者に同意する権限はないとされる
・本人が決められないときは医療、ケアチームで最善を探る
+0
退職金を預けた銀行が破綻したら。原則1,000万円の上限は口座でなく金融機関ごと 画像
株式投資

退職金を預けた銀行が破綻したら。原則1,000万円の上限は口座でなく金融機関ごと

・利息のつく預金は金融機関ごとに原則元本1,000万円と利息等まで(合併等後1年は特例)
・決済用預金は全額保護され、申込みは不要
・口座を分けても同じ金融機関なら名寄せで合算
+2
NISAの金融機関を来年から変えたい。変更届出書は10月1日から出せる 画像
NISA

NISAの金融機関を来年から変えたい。変更届出書は10月1日から出せる

・NISAの金融機関は年単位で変更できる
・変更届出書は前年10月1日から9月30日まで
・その年分で買い付け済みなら、その年分は変えられない
+2
持ち株が上場廃止に。整理銘柄の間は売れて、価値を失った損には税の特例がある 画像
株式投資

持ち株が上場廃止に。整理銘柄の間は売れて、価値を失った損には税の特例がある

・整理銘柄の間は取引所で売買できる
・特定管理口座の株が価値を失うと譲渡損失とみなす
・特例を受けるには確定申告が要る
+2
お金が2倍になるのは何年後か。72の法則でわかる目安と、複利を削るもの 画像
投資

お金が2倍になるのは何年後か。72の法則でわかる目安と、複利を削るもの

・72を年の利回りで割ると2倍になるおよその年数が出る
・収益を元本に戻さなければ複利の積み上がりは起きない
・通常は利益に約20パーセント課税されNISAなら非課税
+1
自営業だった父の年金、止める届出で終わりにしない。遺族が請求できる2つの給付 画像
株式投資

自営業だった父の年金、止める届出で終わりにしない。遺族が請求できる2つの給付

・死亡一時金は納付、一部免除換算が36月以上、かつ老齢基礎年金、障害基礎年金未受給の第1号被保険者の遺族へ
・遺族基礎年金の支給を受けられるときは原則出ないが、支給停止中の子がいる場合は例外に注意
・寡婦年金は夫が老齢基礎年金、障害基礎年金を受けたことがない場合に、妻が60歳から65歳まで受ける
+0
親の預金が動かせない。後見の申立ては家族が出しても、後見人を選ぶのは家庭裁判所 画像
株式投資

親の預金が動かせない。後見の申立ては家族が出しても、後見人を選ぶのは家庭裁判所

・後見開始の申立先は本人の住所地の家庭裁判所
・候補者を書いても後見人を選ぶのは家庭裁判所
・後見と保佐をなくす改正法は成立したが施行前
+0
NISAで買った株の配当。受け取り方の設定を直さないと税金が引かれます 画像
NISA

NISAで買った株の配当。受け取り方の設定を直さないと税金が引かれます

・NISAの配当は経路で扱いが変わる
・証券会社経由でなければ課税扱い
・損は他口座の利益と相殺できない

+6
IPO銘柄のその後を追跡。データが示す長期リターンの意外な「現実」 画像
株式投資

IPO銘柄のその後を追跡。データが示す長期リターンの意外な「現実」

2026年6月、宇宙ビジネスの分野で有名なスペースXがNASDAQ市場へ上場を果たし、世界中の市場が沸き立ちました。歴史的なIPO(新規公開株)のニュースに触れ、株式の購入を検討した人もいるのではないでしょうか。
+0
キャピタルゲインとインカムゲイン。株の利益は、どちらも税率20.315% 画像
投資

キャピタルゲインとインカムゲイン。株の利益は、どちらも税率20.315%

・上場株式等の売却益も配当も税率は20.315%
・特定口座(源泉徴収あり)なら確定申告は原則不要
・NISAの配当は株式数比例配分方式が非課税の条件
+0
金利が上がると債券の値段が下がるのはなぜ?新しい債券との見比べで決まる 画像
株式投資

金利が上がると債券の値段が下がるのはなぜ?新しい債券との見比べで決まる

・金利が上がると新しい債券の表面利率が高くなる
・固定された利子は見劣りし、手持ちの債券は値下がりする
・下がった価格が利回りを新しい金利水準へそろえる
+0
総合商社 三菱商事と三井物産の決算比較 資源と非資源で見せる事業ポートフォリオ戦略の違い 画像
株式投資

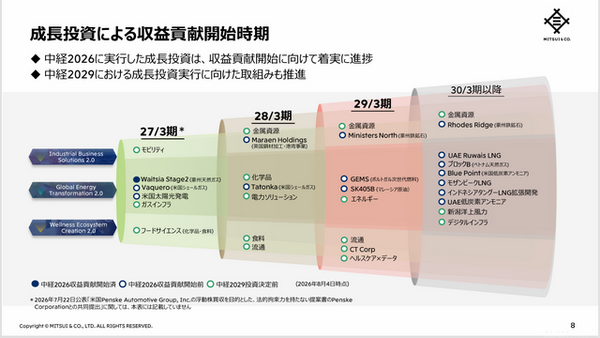
総合商社 三菱商事と三井物産の決算比較 資源と非資源で見せる事業ポートフォリオ戦略の違い

資源中心の三菱商事は川下まで統合した事業で規模拡大を狙い、三井物産は資源の安定と非資源の多角化で早期成長と安定収益を両立する循環型経営を進める。
+0
NISAで利益が出たら確定申告はいるのか 画像
NISA

NISAで利益が出たら確定申告はいるのか

・NISA口座で非課税となる配当等(金融機関経由のもの)と譲渡益は、確定申告で申告する必要は原則ない
・つみたて120万円、成長240万円、生涯1,800万円が枠
・損失はないものとみなされ損益通算はできない
+0
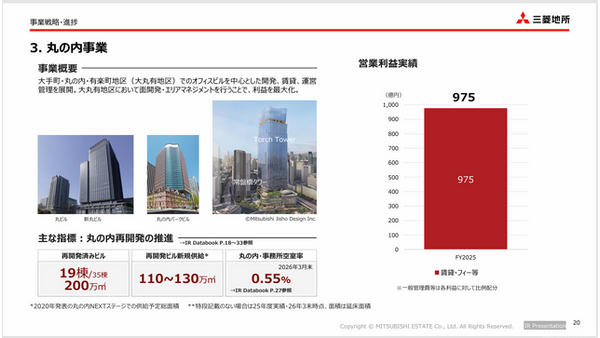
三井不動産と三菱地所の決算比較 明暗を分けた物件売却と収益基盤の底堅さ 画像
株式投資

三井不動産と三菱地所の決算比較 明暗を分けた物件売却と収益基盤の底堅さ

三井不動産は物件売却反動で減収減益も賃貸・管理は過去最高、三菱地所は売却益と海外資産売却で大幅増益、回転型投資対資本効率の戦略差が顕著。
+0
故人のNISAは、相続人のNISAには移せない。引き継ぐのは課税口座のほう 画像
NISA

故人のNISAは、相続人のNISAには移せない。引き継ぐのは課税口座のほう

・相続したNISAの資産は、相続人自身のNISA口座には受け入れられない
・特定口座で受け入れるには、亡くなった方と同じ証券会社に相続人の口座が必要
・取得価額は相続が発生した日の時価で、相続税の評価額とは物差しが異なる
+0
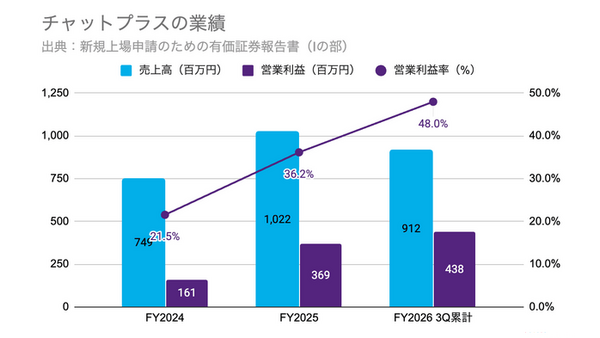
Q. 新規上場のチャットプラス、営業利益率48%を生む3つの仕組みとは? 画像
株式投資

Q. 新規上場のチャットプラス、営業利益率48%を生む3つの仕組みとは?

チャットプラスはストック収益97.3%、少人数で高効率運営、広告費6.4%の低コスト顧客獲得で営業利益率48%を達成
+0
「必ず儲かる」に乗った瞬間、資産形成は失敗する。初心者がやってはいけない5つのこと 画像
投資哲学

「必ず儲かる」に乗った瞬間、資産形成は失敗する。初心者がやってはいけない5つのこと

・「必ず儲かる」「元本保証」の勧誘は詐欺を疑う
・生活資金は残し、余裕資金の範囲で始める
・長期、積立、分散で無理なく続けるのがコツ
+0
「公務員は不動産投資できない」は誤解。2026年4月に変わった承認ラインとは 画像
不動産投資

「公務員は不動産投資できない」は誤解。2026年4月に変わった承認ラインとは

・公務員の不動産賃貸は一定規模まで承認不要、超えると自営として承認が必要
・国家公務員の目安は独立家屋5棟や貸室10室、賃貸料収入年額1,000万円など
・令和8年4月に基準が緩和、地方公務員は自治体ごとの規定を要確認
+0
「この実家、兄弟で半分ずつ?」相続した不動産、実は4つの分け方がある 画像
不動産投資

「この実家、兄弟で半分ずつ?」相続した不動産、実は4つの分け方がある

・不動産の相続は現物分割、代償分割、換価分割、共有分割の4種類がある
・不動産を残したいなら現物や代償、公平を優先するなら換価分割が向く
・相続登記は義務化済み。取得を知った日から3年以内が基本で、施行日前の未登記分は経過措置にも注意する
+1
お盆に親から「相続の話」をされたら。自分でできる手続きと「3か月・10か月」の期限 画像
投資信託

お盆に親から「相続の話」をされたら。自分でできる手続きと「3か月・10か月」の期限

・相続手続きは順番と期限が要で、早い締め切りから逆算して動く
・3か月の相続放棄、10か月の相続税申告など期限超過は不利益に直結
・相続登記は令和6年から義務化され、不動産取得を知った日から3年以内
+1

もっと見る