最新記事
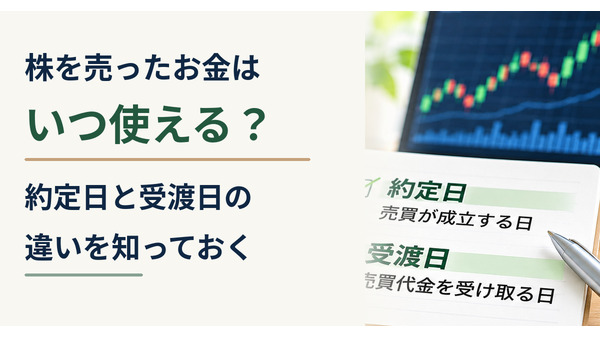
株を売ったお金はいつ使える?約定日と受渡日の違いを知っておく
・売った代金を受け取るのは受渡日から
・国内上場株式の普通取引は約定日を含め3営業日目が受渡日
・債券などは商品により受渡日が異なる

人にけがをさせた賠償、今の保険の特約で備えていることも。証券で重なりを確かめる
・個人賠償責任の補償は他の保険の特約に付くことがある
・特約の有無と限度額、補償の対象の人を保険証券で見る
・金融庁の指針は契約時の補償重複の確認を求める
車を停めて離れた間に駐車違反。反則金を納めないと使用者に放置違反金の納付命令
・運転者が反則金を納めず、公訴提起などもない場合は使用者に納付命令
・命令の前に使用者には弁明の機会がある
・滞納すると差押えなどの滞納処分の対象になる
金融機関と説明不足でもめたら。裁判とは別に金融ADRという解決の場がある
・金融ADRは指定紛争解決機関が苦情と紛争を扱う
・苦情処理手続と紛争解決手続の2つを受け持つ
・金融機関には提示された和解案の尊重が求められる
自賠責保険料が11月から上がった。平均6.2%の引上げと軽自動車の新しい保険料
・新料率は2026年11月1日以降に始まる契約から
・引上げは平均で、車種と期間で上がり方が違う
・背景は滞留資金の減少と賃金、物価の上昇
「PBR1倍割れ」のニュースの裏側。東証が上場会社に求める資本コストを意識した経営
・東証は2023年3月から資本コストを意識した経営を要請
・PBR1倍割れは東証が示す1つの目安
・開示した会社の一覧表は毎月更新される
子どももNISAが使えるのは2027年1月から。17歳まで払出しは原則できない
・子どものNISA口座は2027年1月から開ける
・使えるのはつみたて投資枠で年60万円まで
・17歳までは原則払い出せず金融機関も変えられない
ニュースで聞く「為替介入」とは。決めるのは財務大臣、結果は財務省が公表
・為替介入の正式名は外国為替平衡操作
・財務大臣が決め、日本銀行が代理人で実施
・実施日と額は財務省のページで公表される
住宅ローンは年収の何倍まで?2025年度の利用者調査で見る年収倍率と返済負担率
・年収倍率は所要資金を世帯年収で割った値
・2025年度の総返済負担率の平均は22.8%
・フラット35利用者の集計で全体の平均ではない
車を手放すときは中断証明書を。条件を満たせば等級を最長10年引き継げる
・車を手放しても保険の解約は自分で手続きする
・中断証明書で原則7等級以上を最長10年引き継げる(6等級でも対象になる場合あり)
・発行期限は保険会社で異なるため加入先に確かめる
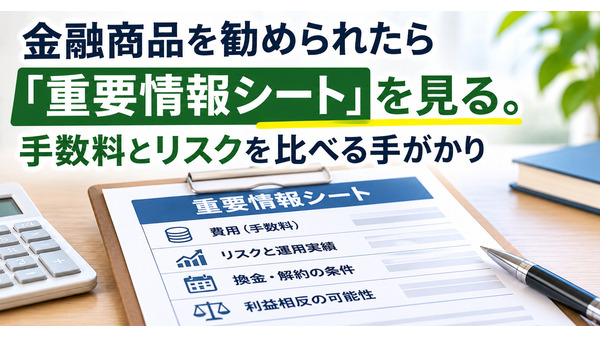
金融商品を勧められたら「重要情報シート」を見る。手数料とリスクを比べる手がかり
・重要情報シートは商品の要点を簡潔にまとめた資料
・手数料やリスク、利益相反の可能性の欄を見比べる
・分からない欄は添えられた質問例を使って聞く
65歳以上の世帯の貯蓄、平均と中央値はこれだけ違う。家計調査で見る実像
・65歳以上の世帯は平均と中央値が大きく離れている
・貯蓄の多い層にも少ない層にも分布が広がっている
・自分の貯蓄と借入れを書き出し、中央値とも比べる
NISAのつみたて投資枠で買える投資信託は限られる。販売手数料ゼロなど金融庁の要件
・つみたて投資枠の対象は金融庁の要件を満たす商品
・販売手数料ゼロで毎月分配型は対象外
・運用会社の届出をもとに金融庁が一覧を公表
変動金利の住宅ローン、金利が上がっても返済額が同じわけ。5年ルールと125%ルール
・返済額を5年ごとに見直す変動金利の商品が多い
・返済額が同じでも元金と利息の内訳は変わる
・金利が大きく上がると未払利息が生じることも
火災保険の参考純率の適用期間が最長5年になった理由。保険料のもとになる参考純率とは
・参考純率は保険料の土台となる参考の率
・2021年の改定で適用期間が最長5年に
・採用や反映の時期は各保険会社が決める
車両保険を使うと翌年の保険料はどうなる。等級の下がり方と事故有係数
・保険金を受け取ると翌年度の等級は原則3つ下がる
・火災など1つだけ下がる事故や下がらない事故もある
・事故有係数の期間は1件3年か1年、上限は6年
海外のFX業者で出金できない。日本で登録のない業者との取引で起きるトラブル
・海外の業者も日本の居住者向けに業としてFX取引を行うには、日本の登録が必要
・無登録業者とは出金できないトラブルが多い
・取引の前に金融庁のサイトで登録を確かめる
投資信託が途中で終わる「繰上償還」。約款に定めがあれば書面決議なしでも
・繰上償還は投資信託契約を途中で解約すること
・約款に府令の定めがあれば書面決議なしで解約可
・新方式は効力の半年前までに理由などを通知
グロース市場の株を持つ人へ。上場維持基準が2030年3月から厳しくなる
・上場5年経過後に時価総額100億円以上が必要に
・判定は2030年3月1日以後の事業年度の末日から
・届かなくても1年の改善期間と猶予の例外がある
保険会社から借りたお金、利息がふくらむと保険が失効することも。契約者貸付の落とし穴
・契約者貸付は返戻金の一定の範囲内で借りる仕組み
・利息は一般に複利で、毎年元金に繰り入れられる
・元利金が返戻金を超え、期日までに払い込まないと失効
海外へ100万円を超えて送ると税務署に調書が届く。仕送りの前に知りたい告知書
・100万円超の国外送金等は金融機関が税務署へ調書
・告知書は原則、送る人や受け取る人が金融機関に出す
・調書は国税当局が海外との取引を把握するための資料
証券会社がつぶれたら預けた株はどうなる。分別管理と投資者保護基金が守るもの
・預けた株やお金は会社の財産と分けて管理される
・返せないときは補償対象となる一般顧客に対して基金が一人当たり1,000万円まで補償
・株の値下がりによる損は補償の対象外
米国株の配当は二重に課税されることも。確定申告の外国税額控除で調整できる
・外国株の配当は外国と日本で二重に課税されうる
・外国税額控除は申告書に書類を添えて受ける
・控除額には上限があり課税方式は後から変えられない
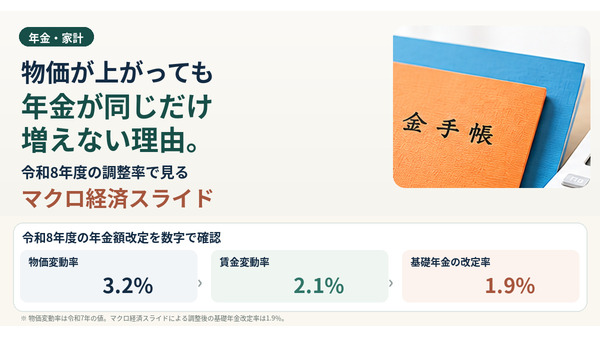
物価が上がっても年金が同じだけ増えない理由。令和8年度の調整率で見るマクロ経済スライド
・令和8年度の年金額改定は基礎年金で1.9%の引上げ
・物価の伸びが賃金を上回った年は賃金を基準に改定する
・マクロ経済スライドは伸びを抑える調整で減額改定とは別
テレビを置くならNHKと受信契約。スマホを持つだけなら対象外、学生には免除の制度も
・テレビを置いたらNHKと受信契約を結ぶ
・スマホを持つだけならNHKの受信契約の対象外
・親元を離れた学生は条件次第で全額免除
株価が急落した日の「ストップ安」とは。1日に下がる幅には上限がある
・制限値幅は基準値段の水準で決まる
・ストップ安の日は売り注文が成立しないことがある
・条件に2営業日連続で当たると制限値幅が広がる
保険の乗り換えを勧められたら。不利な点を告げずに替えさせるのは法律で禁止
・不利益を告げずに乗り換えさせる勧誘は保険業法で禁止
・解約控除の負担や新しい契約を結べないことが不利益の例
・今の保険の解約は新しい保障の開始を確かめてから
金の延べ棒を売ったら税金は。利益は譲渡所得、代金が200万円を超えると支払調書
・金地金の利益は原則として譲渡所得で総合課税
・所有期間5年超は長期譲渡所得で2分の1が対象
・支払調書は業者が税務署へ出す書類の決まり
【GU×ちいかわ】11/20・27に新作発売!冬にぴったりなニットやルームウェアなど注目の6選
・GU×ちいかわの冬の新作が11月20日・27日の2回に分けて発売
・第1弾はニットやポーチ、第2弾はルームウェアなどが登場
・990円のルームソックスから3,990円のセーターまで注目の6商品を紹介

分割払いで買った商品が届かない。カード会社への支払いを止められる決まり
・分割払いやリボ払いは支払いを拒める場合あり
・通常の翌月一括払い、分割払いの支払総額4万円未満、リボ払いの現金販売価格3万8千円未満は対象外
・まず販売店、次にカード会社へ順に連絡する
お金の勉強で聞く「FP」の国家検定。技能士を名乗れるのは合格した人だけ
・技能検定のファイナンシャルプランニングは国家検定
・等級は1級から3級で、試験は指定試験機関が行う
・技能士と名乗れるのは技能検定に合格した人だけ
変額保険を勧められたら。金融商品取引法の決まりが及ぶ「特定保険契約」と契約前の書面
・変額保険は保険業法の特定保険契約に当たる
・勧誘には金融商品取引法の決まりが準用される
・注意喚起情報で費用と損失のおそれを確かめる
火災保険の保険金は自分で請求するのが基本。3年の時効を知れば「無料で修理」に慌てない
・保険金の請求は加入者自身で行うのが基本
・請求する権利は3年で時効になる(保険法)
・無料修理の勧誘は急がず加入先へ相談
知人から聞いた「近く発表される話」で株を買うと。インサイダー取引の線引き
・会社関係者から聞いた人も規制の対象になる
・禁じられるのは重要事実の公表前の売買
・伝える側にも決まり、違反は刑事罰と課徴金
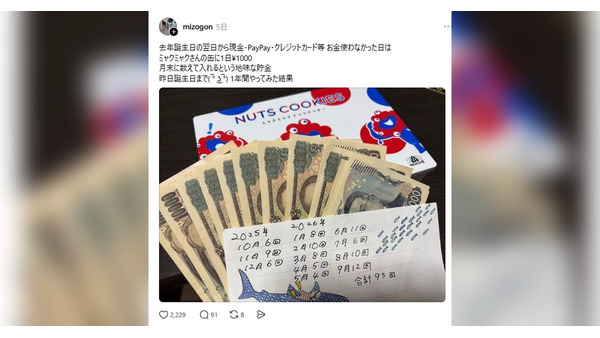
「お金を使わなかった日は1000円」誕生日の翌日に始めた1年間の“地味な貯金“、その結果が気になる投稿
・使わなかった日に缶へ貯金する1年の記録がThreadsで話題に
・毎日ではなく月末にシールを数えてまとめて缶に入れていた
・たまったお金は韓国旅行へ、2年目もすでに始めている
入院は平均で何日。最新の患者調査では病院29.3日、年齢や病気で大きく違う
・最新の患者調査では病院の平均在院日数は29.3日
・令和2年の値は厚生労働省が注意を要するとしている
・年齢や病気で差が大きく、平均は目安として見る