「家は残したい、でも毎月が少し足りない」。持ち家に住み続けたまま社会福祉協議会から生活費を借りる公的な貸付が不動産担保型生活資金です。土地の評価や同居の形、家族の同意まで見られます。一般型と、生活保護に近い世帯向けの2種類の違いと窓口を見ていきます。
夫を見送り、一戸建てに一人で暮らす70代の迷い
「この家は手放したくない。でも、毎月の暮らしが少し足りないんです」。夫を見送り、一戸建てに一人で住む70代の女性は、収入が年金だけになってから不安が募ります。市区町村の社会福祉協議会で聞いたのが、生活福祉資金貸付制度の不動産担保型生活資金でした。
土地付きの持ち家を担保に、月30万円まで借りる一般型
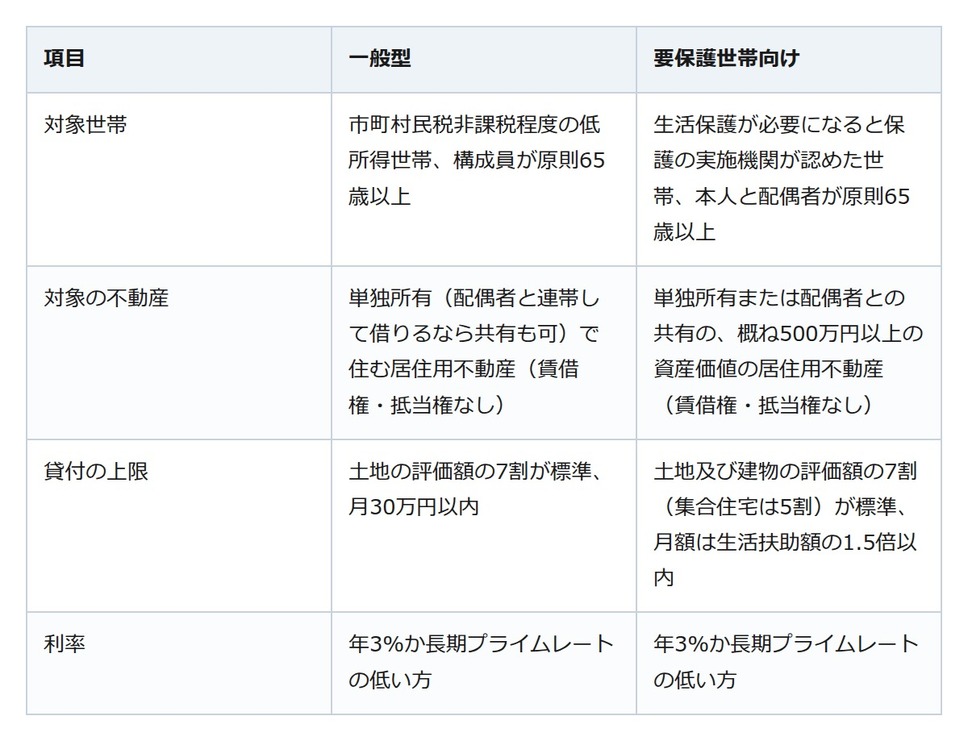
実施主体は都道府県社協で、窓口は市区町村の社協です。一般型は、単独で所有して住む居住用不動産(配偶者と連帯して借りるなら共有も可)に賃借権や抵当権が付いておらず、配偶者か親以外の同居人がいない世帯が対象です。構成員が原則65歳以上で、市町村民税非課税程度の低所得世帯であることも要件になります。
貸付の上限は土地の評価額の7割を標準に都道府県社協が定めた額で、月30万円以内です。神奈川県社協の案内では、土地の評価額が概ね1,500万円以上であることも条件です。限度額や利率は要綱を基準に都道府県社協が決めるので、細かな条件は地域で異なることがあります。
家族の同意と、返し方で見落としやすいこと
借りるときは居住用不動産に根抵当権を設定して登記します。一般型では推定相続人の中から1名を連帯保証人に立て、ほかの推定相続人の同意も得るよう努める決まりで、申込書類には登記簿謄本や固定資産の評価額が分かる書類のほか、推定相続人の同意書が含まれます。推定相続人がいない人は連帯保証人が不要です。家族に黙って進められる制度ではありません。
返し方は月々の返済ではなく、借受人の死亡などで契約が終わった後、3か月以内の据置期間が終わる時点で元利金を一括で返します。返せなければ担保の不動産から回収されます。民間のリバースモーゲージとは別の、公的な貸付です。
要保護世帯向けは福祉事務所が入口になる別枠
要保護世帯向けは、使わなければ生活保護が必要になると保護の実施機関が認めた世帯が対象で、入口は福祉事務所です。連帯保証人は不要で、推定相続人への説明と同意の取りつけは保護の実施機関が努めます。神奈川県社協の案内では、一般型はマンションなどの集合住宅が対象外で、要保護世帯向けは集合住宅も含みます。
家を残したまま借りるなら、まず市区町村の社協へ
持ち家を売らずに生活費を補う道はあります。ただし条件は細かく、運用は地域で違います。まずは市区町村の社会福祉協議会で、自分の家と世帯が当てはまるかを確かめてみてください。生活保護に近い状況なら福祉事務所が入口です。