相続財産の中身が自宅や土地に偏っていると、手元の現金だけでは相続税を納め切れないことがあります。そこで使えるのが、年払いで納めていく延納です。ただし延納は、払えない人が申し出れば通る制度ではありません。認められる条件も申請できる期限も法律で決まっていて、動き出す時期を逃すと選べたはずの道が閉じます。
延納が認められるのは4つの条件がそろったとき
納税資金が足りないと分かったとき、最初に当たるのが延納です。税務署長の許可を受けて、相続税を年払いで納めていく方法で、相続税法第三十八条に条件が並んでいます。許可を受ける手続きなので、払えないという事情だけでは通りません。
確かめるのは次の4つです。納める相続税額が10万円を超えているか。金銭で納めることを困難とする事由があるか。延納税額と利子税の額に相当する担保を出せるか。そして延納申請期限(期限内申告の場合は申告期限)までに申請書を出せるか。この4つがそろって、はじめて申請できます。延納している間は、分けて納める税額に利子税を合わせて納めます。
もう一つ効いてくるのが、延納できる金額の上限です。上限は金銭で納めることを困難とする金額で、相続税の全額を当然に分けられるわけではありません。納められる分は先に納め、残りが延納の対象になります。
延納できる年数は財産の中身で分かれる
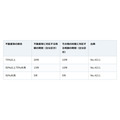
期間は、財産の部分ごとに分かれます。不動産等に対応する税額とそれ以外の税額で年数が違い、相続税の全額に同じ年数が付くわけではありません。どの区分に当たるかは、相続財産に占める不動産等の価額の割合で決まります。
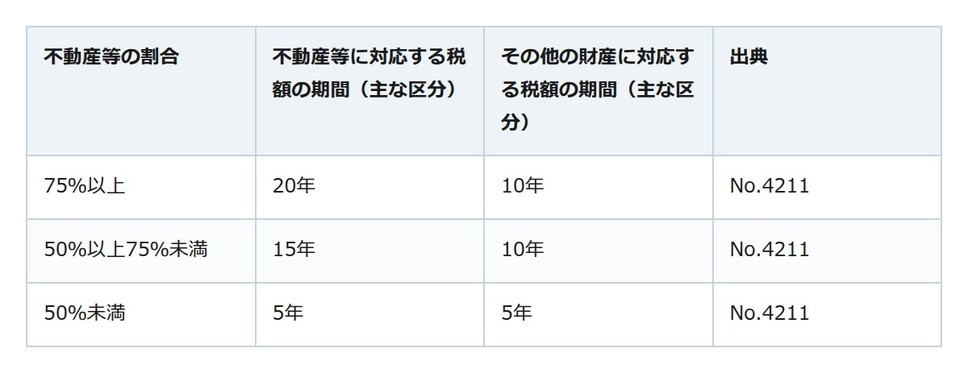
表の年数は上限です。なお、森林計画立木などは別区分となり、上限期間や利子税割合が異なる場合があります。実際にどう納めるかは申請の内容をもとに審査され、税務署長が条件を変えたうえで許可することもあります。
担保は種類が決まっている
担保に出せる財産は限られています。国債や地方債、税務署長等が確実と認める有価証券、土地、保険を付した建物・立木・登記される船舶など、鉄道財団や工場財団、それに税務署長等が確実と認める保証人の保証です。相続で得た財産である必要はなく、相続人が元から持っている財産や第三者の財産でも構いません。ただし延納税額が100万円以下で、延納期間が3年以下であれば、担保そのものが要りません。
出し方は相続税法第三十九条が決めていて、延納税額と期間を書いた申請書に担保提供関係書類を添え、延納申請期限(期限内申告の場合は申告期限)までに納税地を所管する税務署へ提出します。この書類が期限までにそろわないときは、届出書を出して提出の期限を延ばせます。許可か却下かの判断は、延納の申請期限から3か月以内に示され、状況によっては最長6か月まで延びることがあります。
納め方は途中で変えられる
延納の許可を受けた後に条件を続けることが難しくなったら、申告期限から10年以内に限り、まだ分納期限が来ていない分を物納へ変更できます。これを特定物納といいます。納め方は、期限を守って申請すれば選び直せる場面があります。何をいつまでに出すかを早めに見極め、延納申請期限に間に合うよう税務署へ相談しておきましょう。