婚姻届を出さない事実婚を選ぶとき、気になるのがお金の制度です。健康保険の被扶養者や遺族年金では、配偶者に事実上婚姻関係と同様の事情にある人が含まれます。一方、所得税の配偶者控除は民法上の配偶者に限られます。父が認知した子の親権も2026年4月1日から決め方が変わり、制度ごとに線引きは異なります。
事実婚にするか迷う30代のカップルが気にしたお金のこと
「婚姻届を出さないと、健康保険や税金の扱いはどう変わるんだろう。」一緒に暮らす30代のカップルは、事実婚にするかどうかを話し合っています。会社員の一方は、勤め先の健康保険の扶養に相手を入れられるかが気がかりです。
所得税の控除や、もしものときの年金の扱いも分かりません。子どもが生まれたときの認知や親権の決め方も気になり、制度を順に確かめることにしました。
健康保険と年金の法律は事実婚の相手も配偶者に含める
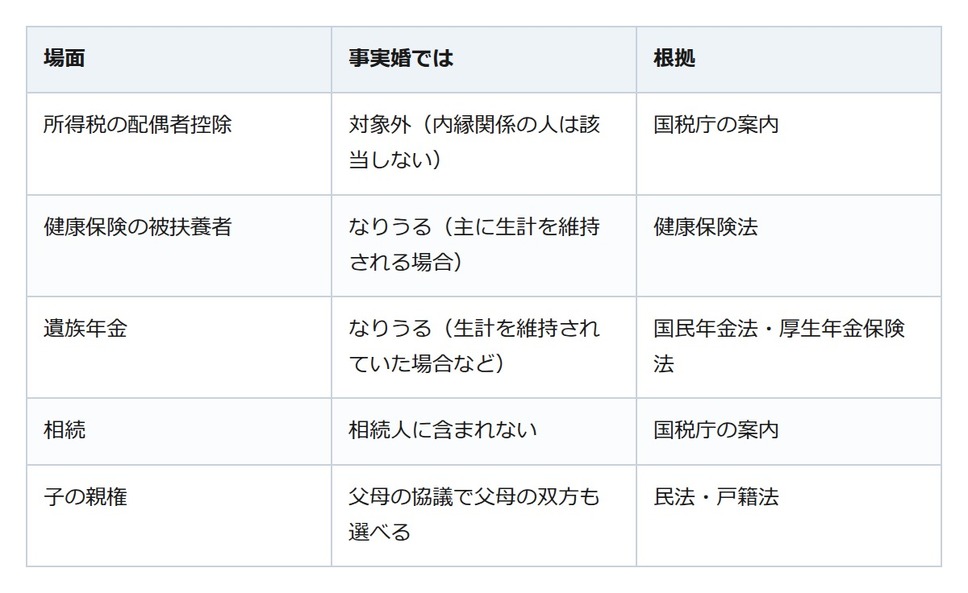
健康保険法は、被扶養者になれる配偶者に「届出をしていないが、事実上婚姻関係と同様の事情にある者」を含めています。国民年金法と厚生年金保険法も配偶者に同じ事情にある人を含むと定めており、事実婚の相手も被扶養者や遺族年金の対象になりえます。
ただし、協会けんぽに加入する会社員向けの日本年金機構の案内では、被扶養者には収入などの条件があり、内縁関係の配偶者なら双方の戸籍謄本か抄本と被保険者の世帯全員の住民票を添えます。遺族年金も同機構の案内で、亡くなった人に生計を維持されていたことや年金の納付状況、受け取る人の年齢などの条件を満たすと受け取れるとされています。
所得税の配偶者控除と相続は事実婚の相手に及ばない
国税庁の案内では、配偶者控除の対象は民法の規定による配偶者で、事実婚の相手方は対象にならないとされています。配偶者特別控除も、内縁関係の人は該当しません。
相続でも、国税庁は内縁関係の人は相続人に含まれないと説明しています。相手に財産を遺したいなら、遺言で財産の全部または一部を処分できるという民法の定めが使えます。
子の親権は2026年4月から父母の双方も選べるように
事実婚の父母に子が生まれたとき、父が認知するには戸籍法の定めにより届け出ます。父が認知した子の親権は母が行うのが原則で、改正前は父母の協議で父を親権者と定めたときに限り父が行う形でした。
2026年4月1日に施行された改正民法により、父母の協議で父母の双方か父を親権者と定めることもできるようになりました。協議で決めたら届け出が必要で、協議が調わないときは父または母の請求により家庭裁判所が定めることもできます。
制度ごとの扱いを知ってから届け出るかを決める
事実婚では、健康保険の被扶養者や遺族年金のように対象になりうる制度と、配偶者控除のように法律上の配偶者に限る制度があります。まずは勤め先の健康保険で扶養に入れられるかを尋ね、家計やもしものときの取り決めを書面に残しておきましょう。子どもが生まれたら、認知と親権の決め方も早めに確かめておくと安心です。