家を買うとき、金利がずっと変わらないローンを選びたいと考えたら、名前が挙がるのがフラット35です。ただ、借りられるかどうかは収入だけでは決まりません。申し込む人の年齢と、買う家そのものにも条件があるからです。住宅金融支援機構の案内をもとに、申し込む前に確かめておきたい条件を順に紹介します。
民間の金融機関と機構が組んで扱う全期間固定のローン
フラット35は、民間の金融機関と住宅金融支援機構が提携して扱う住宅ローンで、返済の期間は最長35年、金利は全期間固定です。
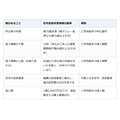
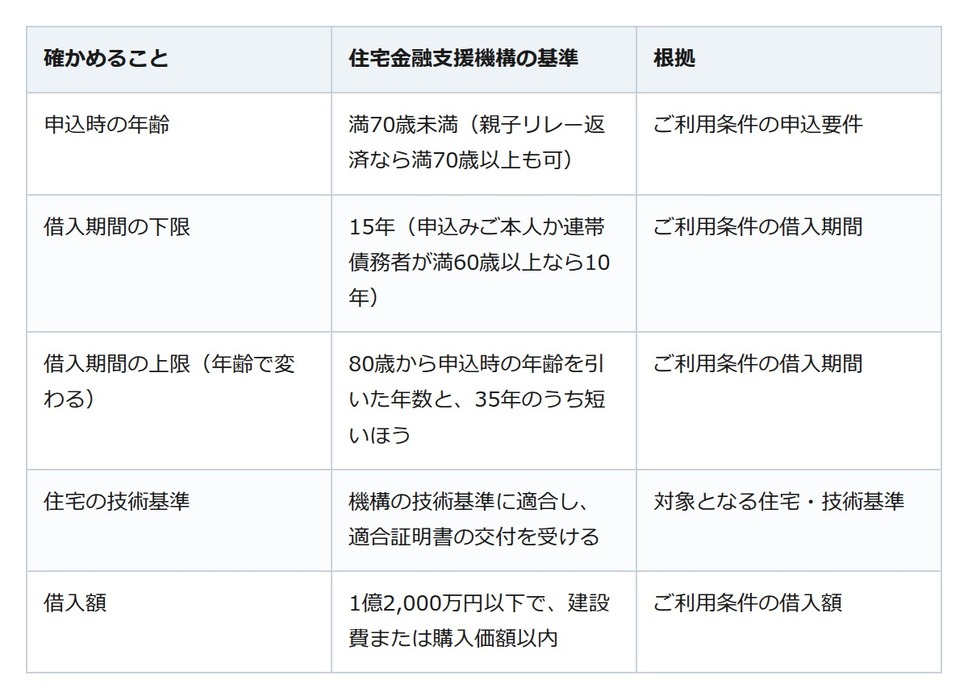
年齢、家、借入額の順に、機構のご利用条件の案内(2026.4.1現在)の基準を並べると次のとおりです。
申込時の年齢が、返済できる期間の長さを決める
年齢で気をつけたいのが、借入期間の上限の数え方です。申込時の年齢は1年未満を切り上げて数え、上限が下限に届かない場合は借入れの対象になりません。年収の50%を超えて収入を合算する人がいるときは、申込みご本人と収入合算者のうち高いほうの年齢が基準です。
たとえば親子リレー返済では、子や孫などで定期的な収入があり、申込時に満70歳未満で連帯債務者になる人を後継者にすると、後継者の年齢をもとに借入期間を選べます。
買う家が技術基準に合うかは、物件検査で確かめる
家の条件で見落としやすいのが、適合証明書です。家が機構の技術基準に適合していることを示す書類で、検査機関などに物件検査を申請し、合格すると交付されます。中古住宅も原則として必要で、新築時に取得していても、中古住宅として改めて取るのが原則です。
床面積は、一戸建てなどが50平方メートル以上、マンションなどの共同建てが30平方メートル以上です。物件検査の手数料は自己負担で、額は検査機関などによって異なります。候補の家が見つかったら、適合証明書を取れるかを売主や検査機関に確かめておきましょう。
借入額の下限と返済の割合、団体信用生命保険の扱い
借入額の下限は100万円で、店舗や事務所などの部分は対象外です。年収に占める年間返済額の割合(総返済負担率)は、年収400万円未満なら30%以下、それ以上なら35%以下が基準で、自動車ローンなどほかの借入れの返済も含めて数えます。
団体信用生命保険に加入すると、万一のときは保険金が債務に充てられ、以後の返済が要らなくなります。健康上の理由などで加入しない場合も利用できますが、加入する種類などで借入金利が異なります。
年齢と家の条件は、申し込む前に確かめられる
フラット35を借りられるかは、収入に加えて、申し込む人の年齢と買う家の条件で決まります。まず申込時の年齢から借入期間の上限を確かめ、次に候補の家で適合証明書を取れるかを売主や検査機関に聞いておくと、申し込んでから慌てずに済みます。迷ったときは取扱金融機関で条件を確かめてみてください。