金利が上がったというニュースを見かけるのに、変動金利で借りた住宅ローンの引き落とし額は以前と同じまま。ほっとする一方で、このままで大丈夫なのかと気になる方もいるでしょう。返済額が動かないのには理由があり、その間にも返済の中身は少しずつ変わっています。変動金利の住宅ローンに多い返済額の決まりと、借りている方が確かめておきたい点を解説します。
金利は半年ごと、返済額は5年ごとに見直す商品が多い
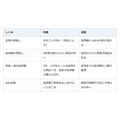
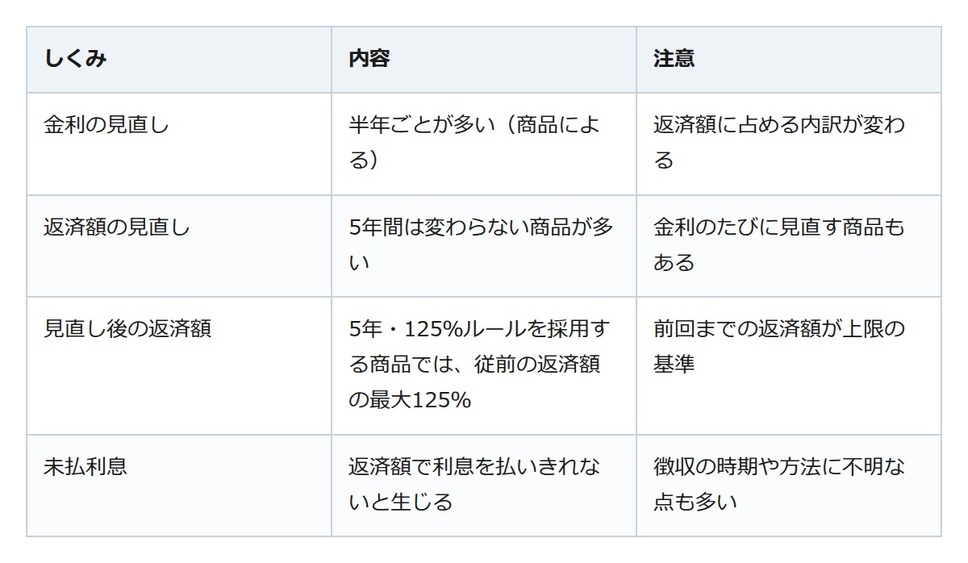
変動金利の住宅ローンには、金利と返済額を別々の時期に見直すものが多くあります。住宅金融支援機構の2025年度調査では、返済中の適用金利の基準金利を見直す時期は半年ごと(4月、10月)が最も多く、元利均等返済では金利が上がっても5年間は返済額が変わらないルールを採用する金融機関が多いとされています。これがいわゆる5年ルールです。
あわせて、見直し後の返済額を前回までの返済額の125%までに抑えるのが125%ルールです。住宅金融支援機構が金融機関に行った2025年度の調査では、金利が上がったときの返済額の見直し方として、5年間は返済額を変えず、その後の増え方に上限を設けるこの形が最も多い結果でした。ただし、同機構のサイトに載る解説によると、金利が見直されるたびに返済額も見直す商品を扱う金融機関もあります。
返済額が同じでも、内訳は少しずつ変わる
返済額が据え置かれている間も、半年ごとに金利を見直す商品では金利そのものが変わることがあります。金融庁金融研究センターの論文(2025年10月、執筆者の個人的見解)は、2つのルールは返済額にかかるもので、返済額に占める元金と利息の内訳は変わっていくと説明しています。住宅金融支援機構のサイトに載る解説も、この仕組みをよく理解していないと、金利が上がっていたことに気づかないおそれがあると指摘しています。
金利が大きく上がったときに生じうる未払利息
注意したいのが、金利が大きく上がった場合です。返済額が据え置かれたまま金利が上がると、毎月の返済額では利息さえ払いきれない時が生じることがあり、払いきれなかった分が未払利息です。住宅金融支援機構のサイトに載る解説は、大きく金利が上がらない限り起きないとしながらも、実際に生じたときに金融機関がいつ、どのように徴収するのかなど、手続きの面で不明な点が多いと指摘しています。
そこで、まず契約書や金融機関の案内で、自分の住宅ローンにこの2つのルールがあるかを確かめます。次に返済予定表で、返済額のうち元金と利息の内訳を見ておきます。そのうえで、未払利息が生じたときの扱いを借入先の金融機関に聞いておくと、慌てずに済みます。
返済額が変わらない間に見ておきたいこと
変動金利の住宅ローンで金利が上がっても返済額が変わらないのは、金利と返済額の見直しの時期を分ける商品が多いためです。返済額が同じでも内訳は変わり、金利の上がり方によっては未払利息が生じることもあります。手元の返済予定表と契約内容を一度見ておけば、次の見直しの時期を落ち着いて迎えられるはずです。