駐車場で車をこすってしまい、修理代を車両保険でまかなうか迷っていませんか。そんなときに気になるのが翌年の保険料です。自動車保険には過去の事故の有無や件数で決まる等級があり、事故の種類によっては、保険金を受け取ると翌年度の等級が下がり、事故有区分が一定期間適用されます。請求する前に、その決まりを押さえておきましょう。
1~20等級と、保険金を受け取った翌年度の変化
損害保険料率算出機構が算出する自動車保険の参考純率では、契約者が所有・使用する自動車が9台以下の場合に適用されるノンフリート契約について、無事故の年数や事故の件数でリスクに差が出るとして、保険料率を1~20等級に分けています。保険料は用途や車種ごとの保険料にさまざまな係数を掛けて求める仕組みで、等級に応じた係数もその一つです。新しく契約すると通常は6等級から始まり、2台目以降の車で一定の条件を満たすと7等級です。
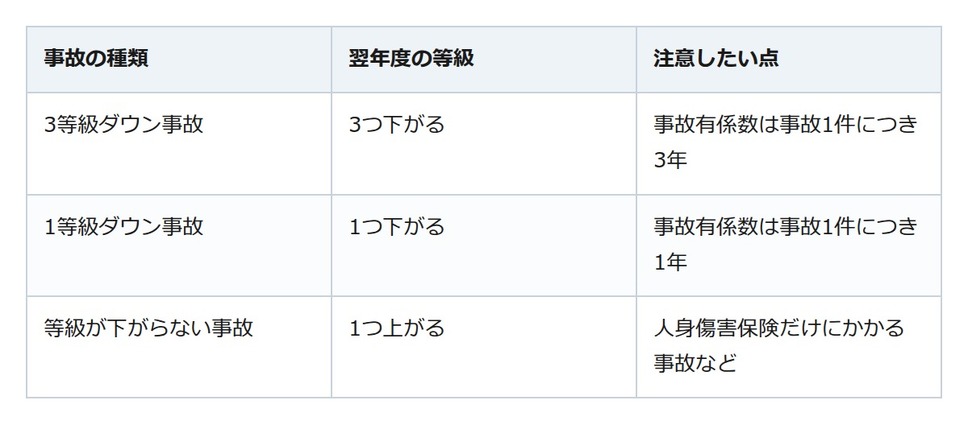
1年間事故がなければ、翌年度は1つ上の等級になります。反対に事故が1件あって保険金を受け取ると、翌年度は原則として3つ下がります。同機構の自動車保険の概況(2025年度版)は、18等級の契約なら翌年度は15等級になる例を挙げています。
3つ下がる事故だけではない、等級の下がり方
見落としやすいのが、保険金が出た事故の種類で下がり方が変わる点です。同機構の概況では、車両保険の火災や落下物との衝突などによる事故は1つだけ下がるとされています。また、等級が下がらず1つ上がる事故もあります。
事故有係数がかかる期間と6年の上限
もう一つ知っておきたいのが事故有係数です。7~20等級の継続契約では、等級ごとの係数が無事故係数と事故有係数に分かれていて、事故があった契約には、同じ等級の無事故の契約より保険料が高くなる事故有係数がかかります。同じ等級でも事故があった契約のほうがリスクが高く、その保険料の一部を無事故の契約が肩代わりしていたため、同機構が2011年の改定で設けた区分です。1~6等級では、無事故と事故有で保険料に差を設けていません。
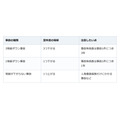
かかる期間は表のとおり事故の種類で決まり、1年たつごとに1年ずつ短くなります。期間の途中でまた事故があると期間が足されますが、上限は6年です。
これらは同機構が算出する参考純率の中の区分です。保険会社は参考純率を自社の保険料率を算出する基礎として使えますが、使う義務はなく、最終的な保険料は各社が決めます。同機構は2026年6月23日、自動車保険の参考純率を平均14.4%引き上げる届出を金融庁長官に行い、6月30日に適合性審査の結果の通知を受けました。2027年1月以降に始まる契約を想定した、使用地域が沖縄県以外のセット契約の平均の改定率で、各社の保険料が同じ率で変わるとは限りません。
請求する前に聞いておきたいこと
保険金を受け取ったときの等級の下がり方と、事故有係数がかかる期間は、事故の種類によって変わります。実際の保険料は契約している保険会社が決めるため、請求する前に、翌年度の等級と保険料がどう変わるかを保険会社に聞いておくと、修理代と見比べながら落ち着いて決められます。