11月に入り、勤め先から年末調整の書類を受け取った方もいるでしょう。去年の控えを横に置いて書き始めると、今年の通院代はどこに書くのかと手が止まることがあります。勤務先に出すだけで受けられる控除と、自分で申告しなければ受けられない控除の間には線があります。提出する前に、今年の出来事をその線で分けてみましょう。
手元の書類で受けられる控除と、今年変わった点
国税庁の給与所得者向けの案内によると、年末調整で控除を受けるには、種類に合った申告書を勤務先に出します。養っている親族の控除は扶養控除等申告書、配偶者の控除は配偶者控除等申告書、社会保険料や生命保険料、地震保険料の控除は保険料控除申告書です。
去年の控えを写すときに気をつけたいのが基礎控除です。国税庁の「年末調整のしかた」は昨年と比べて変わった点にその引上げを挙げています。この改正は原則として令和8年12月1日施行で、令和8年分の年末調整では合計所得金額に応じて最大104万円が控除されます。従業員向けの注意事項にも昨年分と金額が異なるとあり、申告書の出し忘れにも注意が要ります。
所得要件の改正で新たに扶養親族を持つことになった人は、異動申告書の提出が必要です。年齢23歳未満の扶養親族がいる人は、令和8・9年分の新生命保険料に係る一般生命保険料控除の計算も変わります。
書類の外にある控除は翌年の申告で受ける
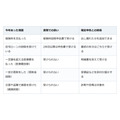
一方で、勤務先の書類では受けられない控除もあります。国税庁の「源泉徴収のあらまし」は、雑損控除、医療費控除、寄附金控除を確定申告書を提出して受ける所得控除とし、翌年に確定申告で受ける扱いだと説明しています。場面別に見ると次のとおりです。
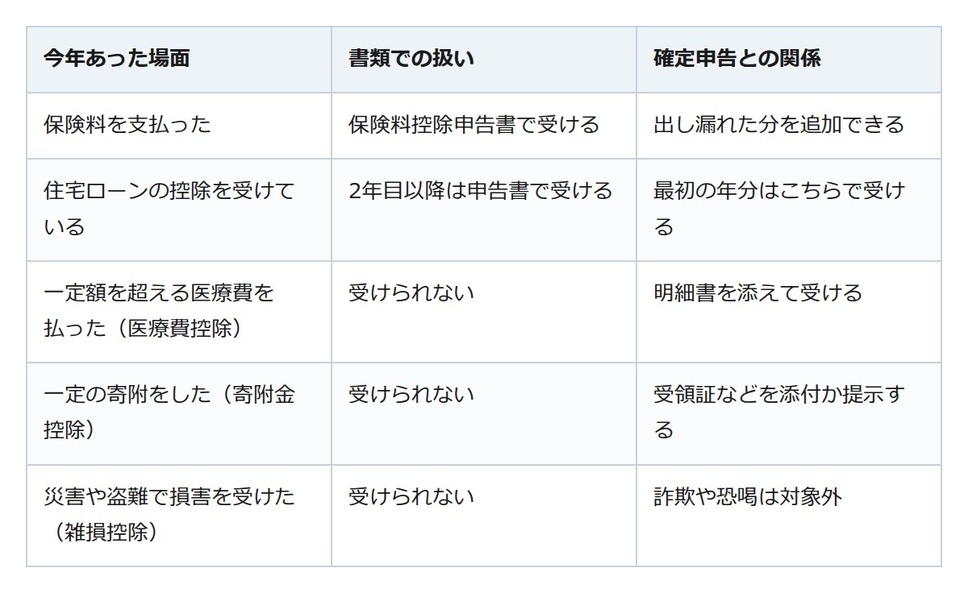
医療費の領収書は、申告の期限などから5年を経過する日まで提示を求められる場合があるため、分けて取っておくと安心です。自分で申告をすると、ふるさと納税のワンストップ特例の申請は無効となり、申請分も含めて寄附金控除を計算します。
書き漏らしに気づいたときの戻り道
提出後に漏れに気づいたら、まず勤務先に相談します。国税庁の「年末調整のしかた」では、年末調整の後、その年中に保険料を支払った場合や扶養親族等の数が変わった場合などは、源泉徴収票を交付する翌年1月末日まで計算をやり直せるとされています。
間に合わなくても道はあります。国税庁の案内には、勤務先に申告していない保険料を確定申告で追加する場合が挙げられ、還付の申告は対象の年の翌年1月1日から5年の間に出せます。ただし、源泉徴収などで納めた税額がない方は、申告しても戻りません。
なお、国税庁の案内では、給与の総額が年間2,000万円を超える人は年末調整の対象外で、確定申告をしなければならない人(還付申告の方を除く)に挙がっています。
提出の前に、今年の控除を2つの山に分ける
まず書類の欄を順に見て、今年当てはまる控除を確かめましょう。勤務先で受けられないものがあれば、医療費の領収書や寄附の受領証を別にして残します。提出後に気づいたことは勤務先へ、判断に迷うことは税務署へ尋ねると、次の手が見えてきます。