定年を迎え、住み替えや自宅の手直しを考え始めた方もいるでしょう。ただ年金暮らしになると、毎月の返済が重いローンは避けたいものです。そこで名前が挙がるのが、60歳以上の人向けの住宅ローン「リ・バース60」です。毎月の支払いが軽いのは、元金を最後にまとめて返す仕組みだからです。
毎月払うのは利息だけ、使いみちは住まいに限る
住宅金融支援機構と提携した金融機関が扱うのが、リ・バース60という住宅ローンです。機構は満60歳以上の人に向けたリバースモーゲージ型の住宅ローンと説明しています。利用できるのは、借入申込日の時点で満60歳以上の人です。満50歳以上満60歳未満でも組めますが、借入額の上限はこの年代だと変わります。
毎月の支払いは利息だけです。そのぶん一般の住宅ローンより毎月の負担が少なく、年金収入の人にも利用されています。使いみちは住宅の建設や購入、リフォーム、住宅ローンの借換えなど住まいに関わるもので、老後の生活費のような生活資金には使えません。
元金は亡くなった後に、一括で返すか家を売って返す
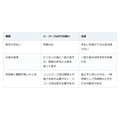
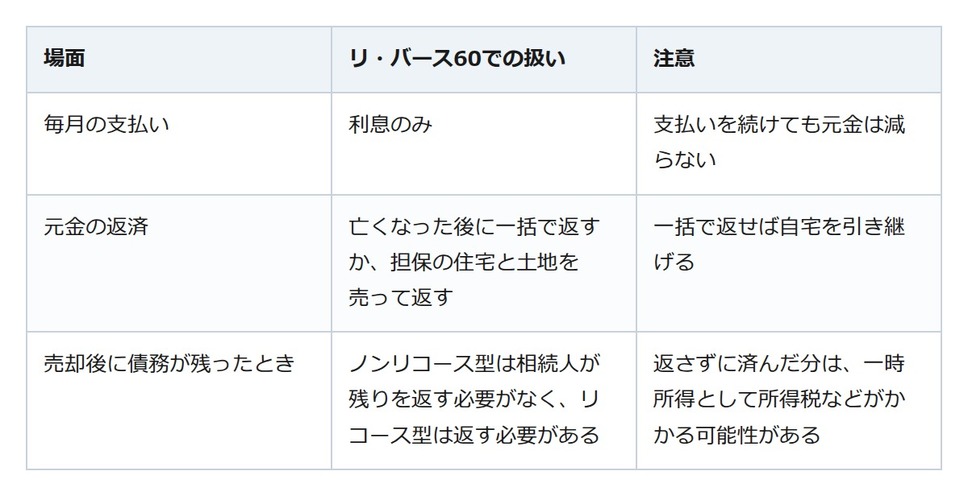
元金を返すのは契約者が亡くなったときで、連帯債務で借りた場合は主債務者と連帯債務者の両方が亡くなったときです。相続人が一括で返すか、担保の住宅と土地を売った代金で返すかを選びます。一人で契約した場合、連帯債務者でない配偶者が住み続けたいなら、亡くなった日から最長3年間は売却による返済を待ってもらえますが、その間も延滞損害金がかかります。売った代金で返しても債務が残ったときの扱いは、ノンリコース型とリコース型で分かれます。
場面ごとの扱いは次のとおりです。
支払いが軽いぶん、総額と存命中の支払いに注意
見落としやすいのが総額です。返済期間と金利が同じ一般的な住宅ローン(元利均等返済)と比べると、元金と利息を合わせた総返済額はリ・バース60のほうが多くなります。変動金利タイプと固定金利期間選択タイプでは、毎月の支払額が変わる場合があります。
ノンリコース型でも、返済が免除されるとは限りません。存命中に利息を払えなくなり、担保を売っても元金に届かない場合は、ノンリコース型でも不足分は本人が返します。
借入額の上限は、満60歳以上なら担保の住宅と土地の評価額に対し50%または60%までです。この範囲で1億2,000万円以下、かつ必要な資金の範囲内です。長期優良住宅が担保で借入申込日に満60歳以上なら55%または65%となります。満50歳以上満60歳未満では30%にとどまり、評価額しだいで自己資金が要ることもあります。条件の扱いは取り扱う金融機関によって変わる場合があります。
仕組みを確かめてから、取扱金融機関と家族に相談を
リ・バース60は、毎月の負担を抑える代わりに、元金を最後まで持ち続ける住宅ローンです。まず住宅金融支援機構の案内で仕組みと条件を確かめ、取扱金融機関で自宅の担保評価や、債務が残ったときにノンリコース型かリコース型か、利息の決まり方を聞いてみましょう。亡くなった後に元金をどう返すかは、家族と早めに話しておくと安心です。