積立を始めたものの、この先どのくらいで増えるのかが見えないまま続けている人は少なくありません。実は、元本が2倍になるまでのおよその年数は、暗算に近い割り算で出せます。そして同じ利回りでも、手元に残る額は受け取り方と器で変わります。年数の出し方と、せっかくの複利を削ってしまう二つの要素を紹介します。
2倍になるまでの年数は、72を割るだけ
72を年あたりの利回りで割ると、複利で元本が2倍になるまでのおよその年数が出ます。これは「72の法則」と呼ばれる概算の目安で、細かい計算をしなくても時間の感覚をつかむために使われます。
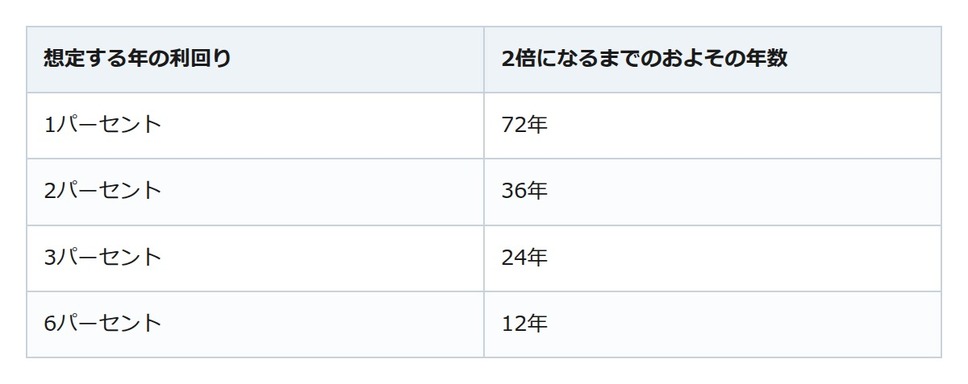
利回りが2倍になると年数は半分になります。逆にいえば、利回りが低いほど時間のほうを長く用意しなければ追いつきません。手数料や税金は含んでいないので、実際にはこれより時間がかかります。
複利は「戻すかどうか」で決まる
金融庁は、投資や預金などで得た収益を当初の元本にプラスして運用することで得られる利益を複利と呼んでいます。ここで大事なのは、収益を元本に戻さなければ、この積み上がりは起きないという点です。
同じ資産に投資していても、収益をそのつど受け取ってしまえば、翌年に働くお金は元本のままです。NISAの成長投資枠でも、信託期間が20年未満の投資信託や毎月分配型の投資信託などは対象から外されています。長く置いて増やす仕組みとは相性が良くないためです。
ただし、株式や投資信託は預貯金より高いリターンを期待できる一方で、元本割れのおそれがあります。2倍になる前提で家計を組むのは避けたほうが安全です。
増えた分の約2割が引かれる
もう一つ複利を削るのが税金です。通常、株式や投資信託を売って得た利益や、受け取った配当・分配金には、約20パーセントの税金がかかります。増えた分が毎回そこで目減りすれば、次の年に働く元本もその分だけ小さくなります。
NISA口座で投資した金融商品から得られる売却益や、NISA口座を開設している金融機関を経由して受け取る配当・分配金(株式の配当は株式数比例配分方式を選んだもの)は非課税です。年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円で、併用すると年360万円まで使えます。生涯を通じての非課税保有限度額は1,800万円で、うち成長投資枠は1,200万円が上限です。非課税保有期間は無期限のため、置いておく期間で区切られることもありません。売却した場合は、翌年以降に取得金額の分だけ枠が戻り、もう一度使えます。口座を開設できるのは、日本国内に住んでいる、利用する年の1月1日時点で18歳以上の人で、1人につき1口座です。
増やす前に、削られ方を見る
72の法則が教えてくれるのは、増やす力よりも、時間を確保することの重さです。年数を縮めようとして利回りを追うと、元本割れの幅も一緒に広がります。それよりも、収益を元本に戻す形を選び、非課税の枠を先に埋めるほうが、同じ利回りでも手元に残る額は変わります。まずは自分の積立が何年後を狙っているのかを、割り算で一度確かめてみてください。