取引先と交わす契約書や、代金を受け取って渡す領収書に収入印紙を貼ることになり、消印は判子でないといけないのか、貼り忘れたらどうなるのかと手が止まった方もいるでしょう。国税庁の案内では、印紙税は通常、収入印紙を貼って印章か署名で消印することで納めます。貼っただけでは足りず、消すところまでが納付です。
貼る前の確かめと、署名でもよい消印
流れは、印紙が要るかを確かめ、貼って消し、忘れたら申し出て、余分に貼ったら還付を申請する順です。国税庁は、課税文書に当たるかは文書の名称ではなく記載の内容で判断するとしています。たとえば領収書は、記載された受取金額が5万円未満なら非課税で、営業に関しない受取書も非課税です。
印紙を貼ったら、文書と印紙の彩紋とにかけて、はっきり消します。国税庁の質疑応答事例では、消すのは作成者のほか代理人や使用人その他の従業者でもよく、印章でなく署名でも差し支えないとされています。日付印や名称を表したゴム印も使えます。一方で、「印」と書いたり斜線を引いたりしただけでは消印にならず、鉛筆の署名のように簡単に消せるものも同じです。共同で作った契約書は、作成者のうち1人が消せばよいとされています。
貼り忘れと消し忘れにかかる過怠税
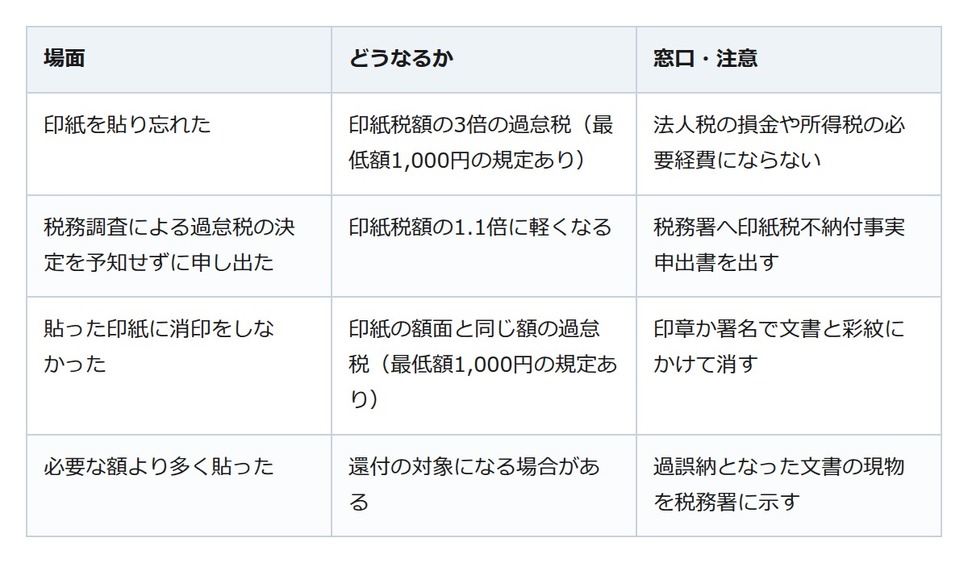
気になるのが、印紙を貼らずに文書を渡した場合です。国税庁のタックスアンサー(令和8年4月1日現在法令等)は、作成の時までに納めなかった印紙税の額とその2倍の合計、つまり当初の印紙税額の3倍の過怠税が徴収されるとしています。
ただし、作成者が印紙税不納付事実申出書を所轄の税務署長に出し、それが税務署の調査を受けて過怠税の決定を予知したものでなければ、印紙税額の1.1倍に軽くなります。貼った印紙を消していなかったときは、その額面と同じ額の過怠税です。 なお、通常の不納付や消印漏れの過怠税は、合計額が1,000円未満なら1,000円となります。ただし、この最低額規定は自主申出による1.1倍の過怠税だけの場合には適用されません。
余分に貼った印紙は税務署で還付の申請を
見落としやすいのが、間違えて貼った印紙の扱いです。国税庁の案内では、課税文書に必要な額を超えて貼ったもの、課税文書でない文書に誤って貼ったもの、貼った用紙が使う見込みのなくなったものは、過誤納金として還付の対象となる場合があります。登録免許税や国の手数料を納めるために貼った印紙は、誤って貼ったものでも印紙税の還付の対象外です。
申請は、印紙税過誤納確認申請(兼充当請求)書を納税地の所轄税務署長に出し、過誤納となった文書の現物を示します。還付を請求できる日(印紙を貼って納付した場合は貼った日)から5年を過ぎたもの、貼った部分を切り取ったりはがしたりしたもの、すでに相手に渡した領収書は対象になりません。なお、汚れや傷みのない収入印紙は郵便局で別の額面と交換でき、原則として1枚につき5円の手数料がかかりますが、額面10円未満の収入印紙は額面の半額です。
迷う文書は現物を持って税務署へ
印紙は、貼って消せば納付が済み、忘れても税務調査によって過怠税の決定を予知せずに申し出れば過怠税は印紙税額の1.1倍に軽くなる扱いがあります。余分に貼った分も、現物を残しておけば還付を申請できる場合があります。要るか、いくら貼るかで迷う文書は、貼る前に所轄の税務署へ相談すると安心です。