米国株の配当が入金されたとき、思っていた額より少ないと感じたことはないでしょうか。外国の株の配当は、外国で税金が差し引かれたうえに、日本でも課税されることがあります。この重なりは外国税額控除で調整できますが、受けるには自分で申告の手続きをする必要があります。
外国と日本の両方で配当に税金がかかるわけ
国税庁の案内によると、日本の居住者のうち非永住者以外の人は、所得が国内と国外のどちらで生じたかを問わず日本で課税されます。非永住者には課税対象となる国外所得の範囲に特別な取扱いがあります。そのうえで、日本で課税される国外所得に外国の法令で所得税に相当する税金がかかると、日本と外国の両方で所得税が二重にかかる形になります。
外国の会社から受ける配当は、国税庁が国外源泉所得の一つとして挙げているものです。外国の会社の株を持っているなら、その配当には現地の税金と日本の税金の両方が関わりうる、と知っておくと明細の見え方が変わります。
外国税額控除で差し引ける額には上限がある
この重なりを調整するのが外国税額控除で、国税庁は一定額を所得税などから差し引ける仕組みと説明しています。ただし、外国で納めた税金がそのまま差し引かれるとは限りません。国税庁が示す算式で計算する控除限度額が上限になります。
外国所得税額が所得税・復興特別所得税・地方税の控除限度額の合計を超える場合には、一定の要件のもとで、前年以前3年内の控除余裕額を使って差し引く繰越控除の仕組みがあります。この場合は、さかのぼる各年について明細書と申告書を出しておくことが前提になります。
対象にならない外国の税もあります。国税庁によると、租税条約を結んでいる相手国で、条約が認める額を超えて課された部分は外国税額控除の対象外です。
控除を受けるには申告書に書類を添える
外国税額控除を受けるには、確定申告書などに外国税額控除に関する明細書や、外国所得税を課されたことを証する書類を添付します。国税庁の説明書は、こうした書類を添付した場合に限って適用されると明記しています。
上場株式等の配当は、申告するなら総合課税か申告分離課税を選び、申告しない(申告不要)という道もあります。どれによるかは確定申告で選ぶ決まりで、主な扱いは次のとおりです。
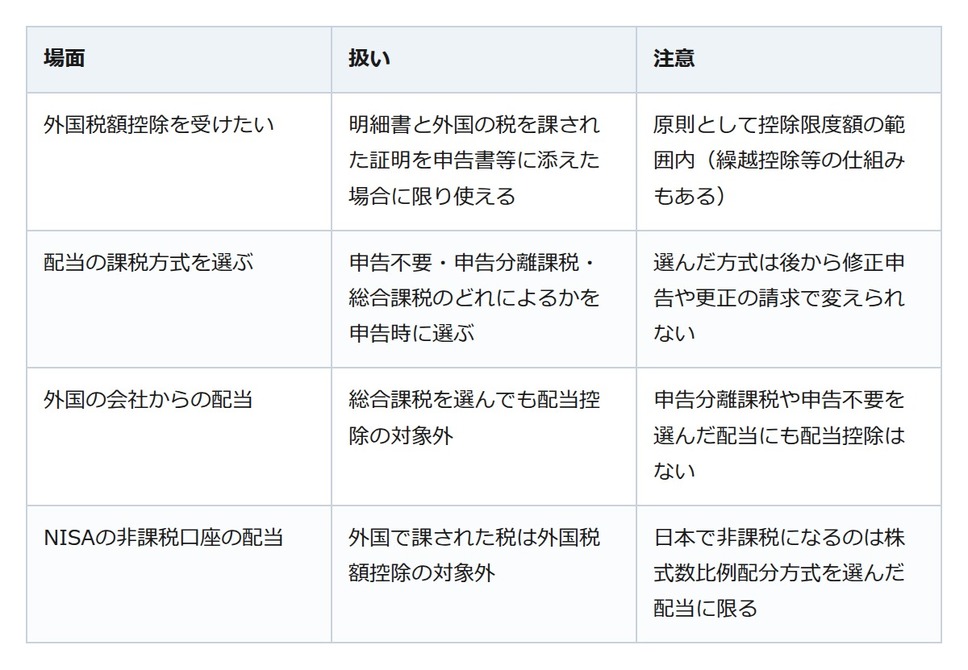
明細を確かめ、申告するかを落ち着いて決める
配当が思ったより少なかったときは、まず明細で外国の税金と日本の税金がどう差し引かれているかを確かめてみてください。外国税額控除は申告をして初めて使える仕組みで、差し引ける額には上限があります。課税方式は後から変えられないため、迷ったときは国税庁の案内や税務署で確かめてから決めると安心です。