親が住まなくなった実家を、子が買い取って住むことにしたとします。身内だから値段は控えめにしたいけれど、安すぎると税務署に何か言われないか不安になる方もいるでしょう。よく目にする土地や家の評価額を売値にしてよいのかも迷うところです。国税庁の通達を手がかりに、値段の物差しを解説します。
土地と家屋の時価は「通常の取引価額」で測る
まず押さえたいのが、時価の考え方です。国税庁によると、個人から時価よりも著しく低い値段で財産を買い受けたときは、時価と実際に払った額との差が、売った人からの贈与とみなされます。その際の土地や家屋の時価は、通常の取引価額に相当する金額です。資力を失って債務の返済が難しい人が、返済のために扶養義務者から譲り受けた場合には例外もあります。
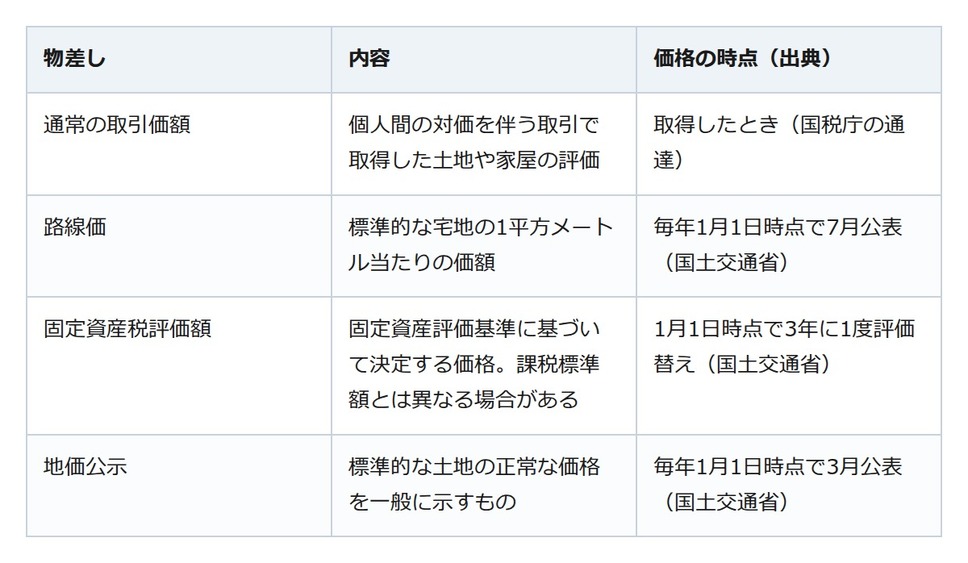
この測り方を定めたのが、平成元年3月29日付の国税庁の通達です。個人間の対価を伴う取引で取得した土地や家屋は、取得時の通常の取引価額で評価します。ただし、譲った人の取得価額が通常の取引価額に相当すると認められれば、その取得価額で評価できます。通達上、家屋の取得価額は取得に要した金額などから償却費等を控除して求めます。
気になるのが、どこからが著しく低い値段かです。国税庁は具体的な事案ごとに判定するとし、通達は取引の事情や当事者の関係などを総合して見るとしています。たとえば通達でいう取得価額を下回る値段で売る場合は、値下がりなど合理的な理由があると認められるときを除き、著しく低い対価に当たるとされています。
公表される評価額は、それぞれ目的と時点が決まっている
目安に思い浮かぶのが、路線価と固定資産税評価額です。路線価は土地の相続税評価額を求めるための価額で、国税局長が売買実例価額や公示価格などを基に路線ごとに評定します。固定資産税評価額は、市町村長が総務大臣の定める固定資産評価基準で決める価格で、家屋は再建築価額などを基に算定します(横浜市)。
先の通達の趣旨には、不動産の通常の取引価額と、こうした評価で求めた額との開きに着目した税負担の回避への対応とあります。
値段の根拠は、取引の価格や鑑定評価で残しておく
では、通常の取引価額はどう確かめればよいのでしょうか。国土交通省の不動産情報ライブラリでは、不動産の取引価格や地価公示などの価格情報を見られます。物件ごとの値段は鑑定評価で確かめる方法もあり、不動産の鑑定評価に関する法律は、不動産の経済価値を判定し、その結果を価額に表示することを鑑定評価と定め、不動産鑑定士以外が鑑定業者の業務として行うことを禁じています。
近い取引の価格の記録や鑑定評価書、親が取得したときの契約書など、値段の根拠になる資料は残しておきましょう。
身内の売買こそ、値段の理由を説明できるように
身内の売買でも、土地や家屋の時価は通常の取引価額で測られ、著しく低い対価なら差は贈与として扱われます。税のための評価額は目的も時点も売買とは異なるため、近い取引の価格や鑑定評価で確かめ、根拠を残しておくと安心です。迷うときは契約の前に税務署へ相談してみましょう。