家にしまってある金の延べ棒を、そろそろ売ろうかと考えている方もいるでしょう。気になるのは、売ったお金に税金がかかるのか、業者から税務署へ何かが伝わるのかという点です。ただ、税金の計算のもとになるのは売った代金そのものではなく、そこから買ったときの代金などを差し引いた利益です。
金地金を売った利益は原則として譲渡所得
国税庁のタックスアンサー(令和8年4月1日現在法令等)は、金地金を売ったときの所得を原則として譲渡所得とし、給与所得などほかの所得と合わせて総合課税の対象としています。ただし、営利を目的に継続して売り買いしている場合は、その実態に応じて事業所得か雑所得になります。
見落としやすいのが、口座で金を持つ取引との違いです。金投資口座や金貯蓄口座などからの利益は、実態が金融取引に近いことから金融類似商品の収益として源泉分離課税となり、現物の金地金を売る場合とは扱いが分かれます。
持っていた期間と特別控除で変わる課税の範囲
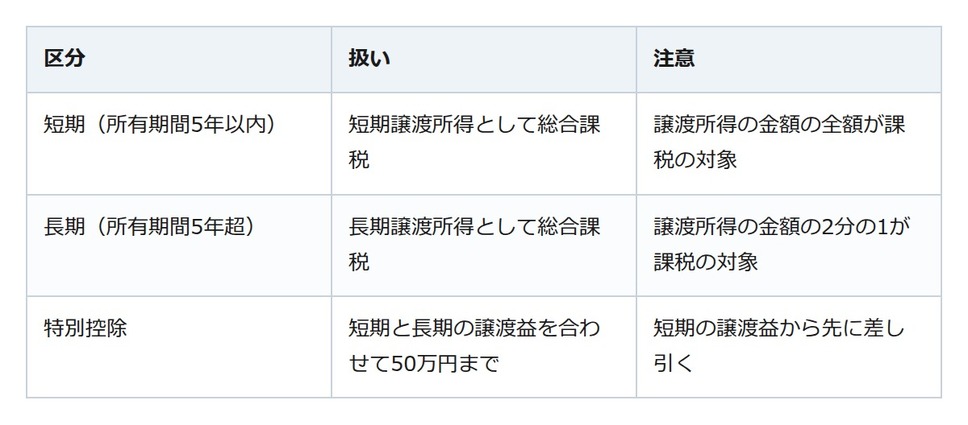
計算の出発点は、売った代金から取得費と売るために直接かかった費用を引いた譲渡益です。取得費は一般に購入代金のことで、購入手数料なども含まれます。この譲渡益から特別控除を引いた額が譲渡所得の金額となり、取得したときから売ったときまでの所有期間で扱いが変わります。たとえば、引き出しにしまったままの延べ棒も、取得してから売るまでが5年を超えていれば長期の扱いです。
業者が出す支払調書と、自分でする申告
もうひとつ知っておきたいのが支払調書です。国税庁によると、金や白金(プラチナ)の地金、金貨などの売買を業として行う業者は、国内で買い取り、同一人に対する支払金額が200万円を超える場合、税務署へ支払調書を出すことが義務付けられています(平成24年1月から)。国税庁の手続の案内では、提出の時期は支払が確定した日の翌月末日で、調書には金地金等の種類や重量、支払金額などが記されます。代金が200万円を超える売却では、売る人が原則として氏名や住所、マイナンバーを業者に告げ、住民票の写しなどの書類を示すか署名用電子証明書等を送ることも所得税法で決められています。
ここで押さえたいのは、支払調書は業者が出す書類の決まりで、税金の計算は先に見た譲渡益をもとにするという関係です。申告の要否について国税庁は、給与を1か所から受けてその全部が源泉徴収の対象になっている会社員などのうち、給与所得と退職所得を除く所得金額の合計が20万円を超える人を、確定申告が必要な人に挙げています。
売る前に手元で確かめておくこと
まず、買ったときの売買の書類など、取得費が分かるものを探しておきましょう。次に、いつ取得したかを確かめ、所有期間が5年以内か5年を超えるかを見ておきます。そのうえで利益が出そうなら、国税庁のタックスアンサーで自分が申告の必要な人に当たるかを確かめ、分からない点は税務署に相談すると安心です。