銀行や保険の窓口で変額保険を勧められ、投資信託と何が違うのか迷った方もいるでしょう。変額保険は運用の実績で将来の保険金などの額が変わる保険で、保険業法の「特定保険契約」に当たります。保険の形をとっていても、勧め方や契約前の書面には、金融商品取引法の物差しが当てられています。
変額保険が特定保険契約とされるわけ
保険業法第300条の2は、金利や通貨の価格などの変動で損失が生じるおそれのある保険契約のうち、内閣府令で定めるものを特定保険契約としています。ここでいう損失は、払う保険料の合計が、受け取る保険金や返戻金などの合計を上回ることです。金融庁の監督指針も、変額保険の契約前の書面に、特別勘定の資産の運用実績で将来の保険金などが変動し、損失が生じるおそれがあると書くよう求めています。
こうした保険の締結や勧誘には、金融商品取引法の決まりの一部が準用されます。金融庁の金融サービス利用者相談室は、投資信託などを勧めるときも、相手の知識や経験、財産の状況に見合った勧誘(適合性の原則)と、契約前の書面と説明が要ると案内しています。
勧められてから申し込むまでの順路
まず監督指針は、勧める側が生年月日や職業、資産や収入、契約の動機や目的などを顧客から集めているかを着眼点に挙げています。窓口で財産の状況を聞かれるのはこのためです。
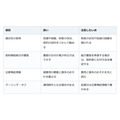
次に、契約の前には契約締結前交付書面が渡されるか、電子的な方法で示されます。保険業法施行規則は費用の概要と損失のおそれを枠の中に大きな文字で書くよう定め、監督指針はこれらを注意喚起情報の項目に挙げています。
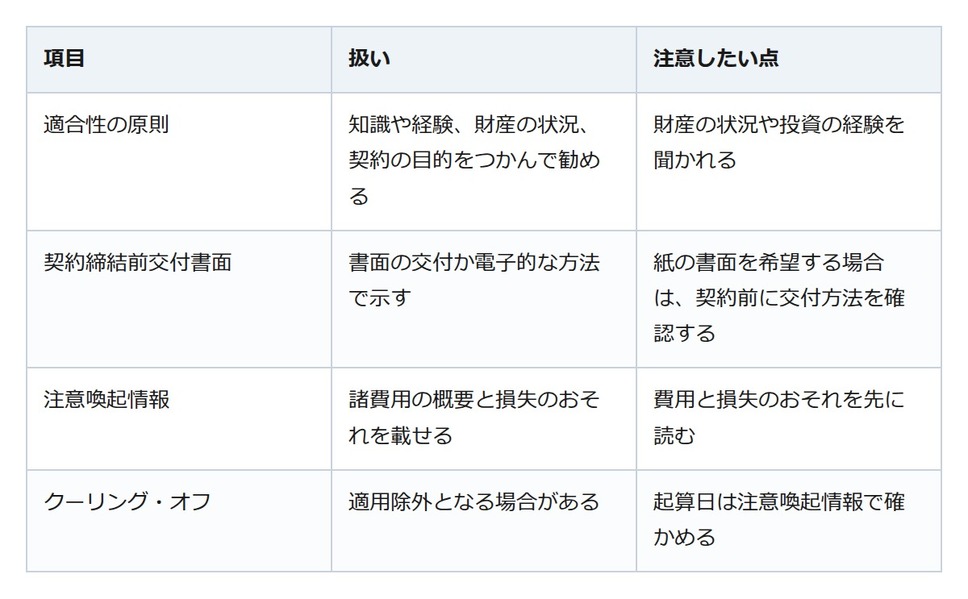
そのうえで、書面にはクーリング・オフや保険契約者保護機構による保護、苦情や紛争を扱う指定紛争解決機関なども載ります。
元本と説明で気をつけたいこと
見落としやすいのが元本の扱いです。特定保険契約は損失のおそれがある保険として定められており、受け取る額が払った保険料を下回ることがあります。監督指針は、元本が保証されていると誤解させる説明や、メリットだけを強調してリスクの説明が足りない勧め方をしていないかを着眼点にしています。元本の安全を重視する人に元本割れのおそれがある商品を勧めることも、不適当な例に挙げています。
国民生活センターの生命保険関連の相談の傾向(2026年7月31日更新)でも、勧誘の際の説明不足や、解約返戻金の額をめぐるトラブルが挙がっています。説明が足りないと感じたら契約の前に担当者へ尋ね、不安が残るときは、専門の相談員が応じる金融庁の金融サービス利用者相談室や地域の消費生活センターに相談できます。
書面と説明に納得してから決める
変額保険は保険でありながら、特定保険契約として金融商品取引法の決まりが準用されます。勧められたら、注意喚起情報の費用と損失のおそれを先に読み、分からない点は申し込む前に尋ねてみてください。納得したうえで、ご自身の目的に合うかを落ち着いて判断できます。