11月に入り、口座の含み損を見るたびに、年内に売ると税金はどうなるのかが気になる方もいるでしょう。売って確定した上場株式等の損は、同じ年の売却益から差し引けます。ただ、給与とは差し引けず、残った損の繰り越しにも申告を続ける条件が付きます。使えるかどうかの分かれ目は、売った後の申告にあります。
売って確定した損がたどる順路
いわゆる損切りで株を売ると、値下がり分は損として確定します。その損が税金の上でどこへ向かうのか、順に追ってみます。対象の上場株式等には、上場している株式のほか、ETFやJ-REIT、公募の投資信託の受益権なども含まれます(国税庁 No.1463・令和8年4月1日現在の法令等)。
国税庁の案内に沿うと、損はまず同じ年の別の上場株式等の売却益に充てます。それでも余れば、申告分離課税を選んだ上場株式等の配当等と、確定申告で損益通算できます。なお残る分が繰り越しの対象です。
どの年の売却として扱うかにも決まりがあります。国税庁の通達では、一部の取引を除き、収入に計上する時期は株式等の引渡しがあった日が原則で、契約の効力発生の日を選んで申告する形も認められています。
場面ごとに見る差し引きの扱い
損が出た場面ごとに、扱いと手続きを並べました(国税庁 No.1465・No.1474・No.1476)。
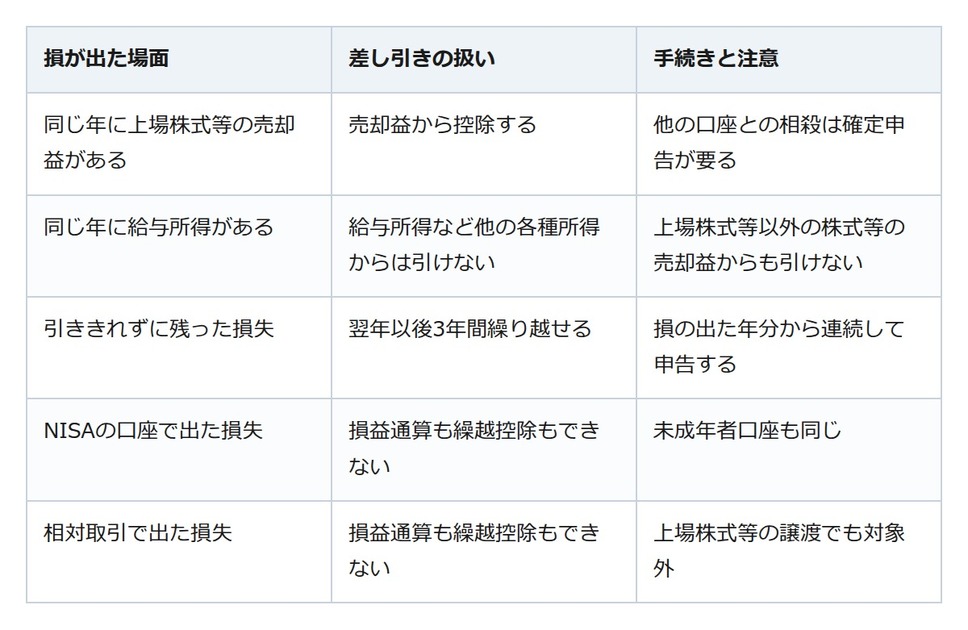
口座の種類でも手間が変わります。特定口座の損益の計算は証券会社などが担い、源泉徴収を選んだ口座は申告不要にもできます。ただし、他の口座の損益と相殺するときや繰越控除を使うときは、確定申告が必要です。
注意したいのが、源泉徴収口座の損を申告に載せる場合です。その口座に受け入れた配当等も、申告不要のままにはできず、併せて申告することになります。
3年の繰り越しは連続した申告が条件
引ききれなかった損は、翌年以後3年間にわたって繰り越し、その年の上場株式等の売却益などから差し引けます。使うには段取りがあります。まず損の出た年分の確定申告で、専用の付表と計算明細書を添えます。その後の年も、付表を添えた申告書を連続して提出します。申告先は所轄の税務署で、国税庁の確定申告書等作成コーナーなら、金額の入力で付表や明細書も自動で作成されます。
見落としやすいのが、売却をしなかった年の扱いです。たとえば損の出た翌年に株を売らなくても、繰り越しを続けるなら、その年の申告は省けません。国税庁は、上場株式等の譲渡がなかった年も、損を翌年へ繰り越すための申告が要るとしています。
売るかどうかとは別に、今年の損益を確かめる
売るか持ち続けるかの判断とは別に、税の扱いは決まりに沿って動きます。まず口座の年間の取引記録で今年の損益を確かめ、口座が複数あるかも見ておきましょう。繰り越しを考えるなら、損の出た年分から申告を続けることが出発点です。迷う点は、国税庁が案内する相談窓口や税務署で確かめられます。