積立を始めようと調べると、「複利の力」という言葉をよく目にします。ただ、単利と何が違うのかと聞かれると、きちんと説明できない方も多いのではないでしょうか。違いは利息がどのお金に付くかにあり、その差は続ける期間が長いほど大きくなります。金融庁と金融経済教育推進機構の資料をもとに、2つの違いと差が開く理由を解説します。
利息を生むお金の範囲が分かれ目
単利と複利は、預貯金にも投資にも出てくる利息の計算方法です。金融経済教育推進機構(J-FLEC)の用語集は、単利を、預け入れた元本に対してのみ利息を計算する方法と説明しています。一方の複利は、利息にもまた利息が付く計算方法で、長い期間でみると効果が非常に大きいとされます。金融庁の金融ガイドも、単利は元本のみに、複利は元本と利息に対して利息が付くと整理しています。
言い換えると、複利は付いた利息が次の利息を生む側に回る仕組みです。金融庁も資産形成の案内で、投資や預金で得た収益を最初のお金に上乗せして運用することで得られる利益を複利と呼んでいます。
2年では小さな差が、40年で大きく開く
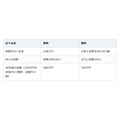
具体的な数字で見てみます。J-FLECの講義資料は、100万円を利率5%で運用する場合(税金などは考えない計算)の例を示しています。2年後の金額は、単利が110万円、複利が110万2500円です。複利では1年目に付いた利息にも2年目の利息が付くため、その分だけ多く増えます。
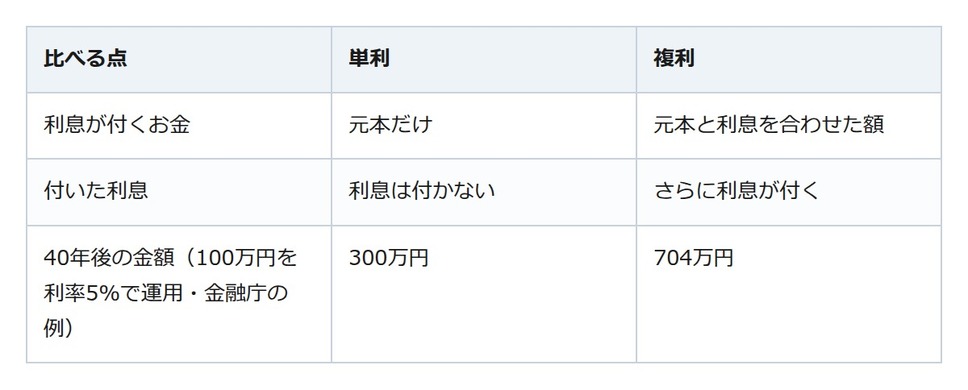
この差は、利息が利息を生む期間が長くなるほど広がります。金融庁の高校向けの指導教材は、複利の効果は金利が高いほど、期間が長いほど大きくなると説明しています。同じ金額と利率で40年運用した場合の金融庁の例を、仕組みの違いとあわせて表にまとめました。
増える約束ではない点と、借りる側への影響
ここで気をつけたいのが、複利はあくまで利息の計算方法で、お金が増えることを約束するものではない点です。金融庁は、株式や投資信託などの運用商品は預貯金よりも高いリターンを期待できる一方で、元本割れのおそれもあると説明しています。金融庁の金融ガイドも、金融市場は短期的には大きく変動することがあるとしており、表の例のように一定の利率で増え続けるとは限りません。
もう1つ見落としやすいのが、借りる側でも、契約や返済状況によっては利息にさらに利息が付く場合があることです。借入時には利息の計算方法や返済条件を確認する必要があります。
まず利息の行き先を確かめる
単利と複利の違いは、付いた利息が次の利息を生むかどうかにあり、その差は期間が長いほど開きます。手元の預貯金や積立で、利息や収益を受け取っているのか、元のお金に加えて運用しているのかを確かめてみましょう。そのうえで、どのくらいの期間続けるかを考えると判断しやすくなります。仕組みが分からないときは、取引先の金融機関に利息の付き方を尋ねてみてください。