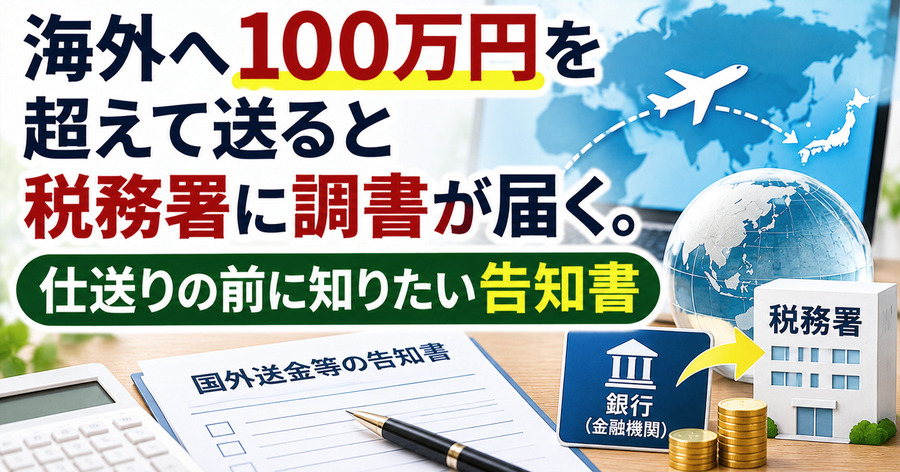
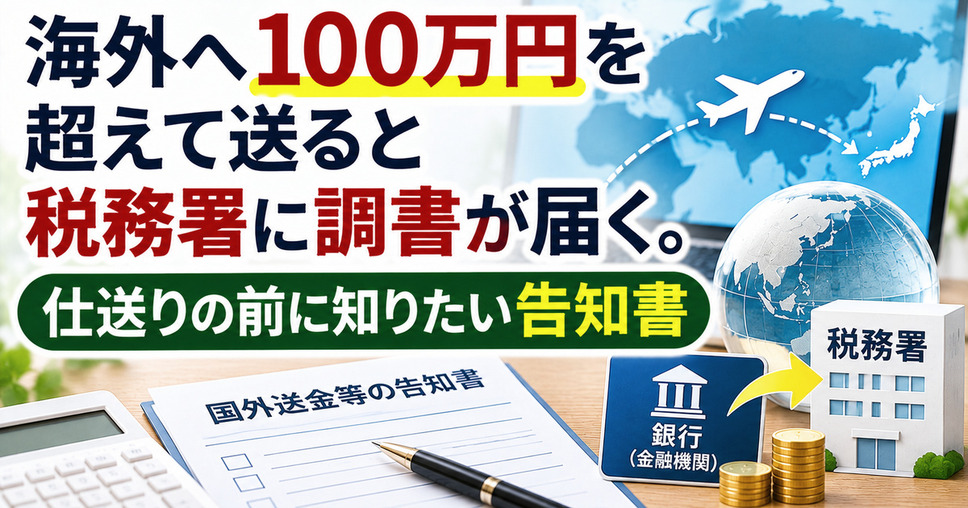
海外で暮らす家族に、まとまったお金を送ろうと考えている方もいるでしょう。送金の窓口で書類への記入を求められ、どこかに報告されるのかと気になる人もいます。実際、一定の額を超える送金は、金融機関から税務署へ調書が出されます。送る前に、自分が出す書類と、伝わる情報を確かめておきましょう。
送る人が出す告知書と、金融機関が出す調書
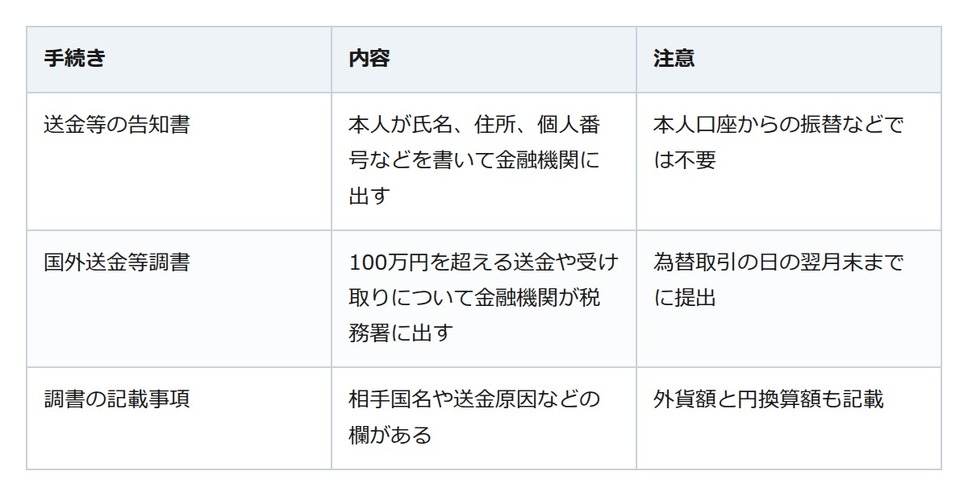
海外への送金や海外からの受け取りでは、まず本人が金融機関に告知書を出し、次に金融機関が税務署へ調書を出す、という順で手続きが進みます。決まりを定めているのは、国外送金法と呼ばれる法律です。
告知書には、氏名、住所、個人番号などを書き、送金のときは送金の原因となる取引の内容も記載します。出すときは、住民票の写しや個人番号カードなどの書類を見せるか、署名用電子証明書等を送信して、記載内容の確認を受けます。一方で、金融機関が氏名や住所、個人番号を確認済みの本人名義の口座(本人口座)から振り替えて送る場合や、本人口座で受け取る場合などは、告知書を出さなくてよいとされています。
調書の提出は、送金額の線で決まる
国税庁は、国外への送金と国外から受け取った送金のうち、金額が100万円を超えるものについて、送金等を行った金融機関が調書を税務署に出すと説明しています。ここでいう金融機関には、銀行や信用金庫などのほか、資金移動業者も含まれます。
この金額の線は、政令で、国外送金等調書の提出を要しない国外送金等の上限額として定められたもので、調書を出すかどうかを分ける線です。なお、100万円という基準は調書の提出に関するもので、告知書には送金額による提出省略基準はありません。令和6事務年度に提出された調書は923万枚にのぼります(国税庁レポート2026)。
調書と税金は、別の決まりで動く
法律の目的は、国税当局が対外取引や財産、債務を把握できるようにして、適正な課税を確保することにあります。国税庁は同じレポートで、調書などの制度を使って海外取引や国内外の財産を把握し、集めた資料を総合的に分析していると説明しています。国税庁レポート2025には、国外送金等調書を活用して、海外のアフィリエイト収入に係る所得税の申告をしていなかった事実を把握した事例も載っています。
税金がかかるかどうかは、贈与税などそれぞれの税の決まりで判断されます。たとえば国税庁は、夫婦や親子などの扶養義務者から生活費や教育費に充てるために受け取る財産で、通常必要と認められるものには贈与税がかからないとしています。ただし、必要な都度直接充てるものに限られ、預金や株式、不動産の購入資金に回すと贈与税がかかるとしています。
送る前に確かめておきたいこと
まとまった額を海外とやり取りするときは、窓口で告知書を求められることがあると知っておくと慌てずに済みます。送金の原因は告知書と調書の両方に載るので、何のためのお金かを説明できるよう、送金の控えを残しておくと安心です。税金がかかるか迷ったときは、税務署や国税庁の案内で確かめてみてください。