子どもが海外で働いている家庭は、もう珍しくありません。親が亡くなったとき、日本にある預金や自宅だけでなく、海外に置いた財産まで日本の相続税の対象になるのか。分かれ目は、財産を取得した人の住所と日本国籍の有無、相続開始前10年以内の住所歴、被相続人の状況です。あてはまる区分を、相続が起きる前に確かめておきましょう。
納める義務を分けるのは住所と国籍と10年、被相続人の状況
相続税法第一条の三第一項は、相続や遺贈で財産を取得した人のうち、誰が相続税を納める義務を負うのかを号ごとに並べています。手がかりは、財産を取得した時に日本国内に住所があったか、日本国籍を持っているか、相続開始前の10年以内に日本国内に住所があったか、被相続人が外国人被相続人、非居住被相続人、非居住外国人などにあたるかです。いま海外にいるかどうかだけで決まるわけではありません。
注意したいのが、日本を離れている理由です。留学や海外出張などで一時的に日本国内を離れている人は、日本国内に住所があることになります。国外で暮らしている感覚だけで、対象外と決めてしまわないことです。
この記事で関係する主な区分は、居住無制限納税義務者、非居住無制限納税義務者、制限納税義務者です。名前は長いのですが、押さえるところは一つです。日本国内にある財産だけを申告に入れるのか、国外にある財産まで入れるのかが変わります。
国内の財産だけか、国外の財産まで入るか
課税される財産の範囲を決めているのは相続税法第二条です。第一条の三第一項第一号または第二号にあたる人は、取得した財産の全部に相続税がかかります。第三号または第四号にあたる人は、取得した財産のうち日本国内にあるものが対象です。国税庁の言い方では、相続・遺贈で取得した財産については、前者は国内財産と国外財産のどちらも、後者は国内財産のみが課税対象です。なお、どれが日本国内にある財産かは種類ごとに決まっており、株式ならその発行法人の本店または主たる事務所の所在で判定します。
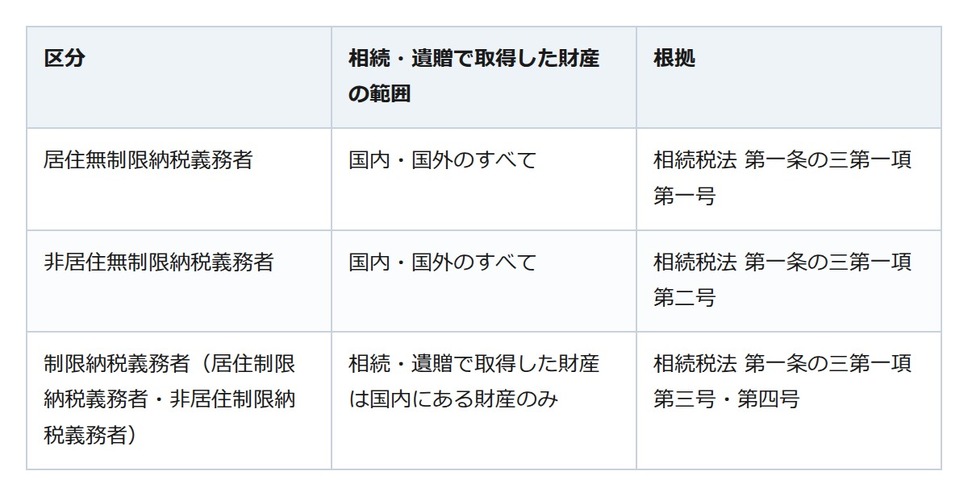
親が日本に住み、子に10年以内の国内住所があれば全部が対象
はっきりしているのは、日本に住所があった親が亡くなり、日本国籍のある子が海外で暮らしている場合です。相続開始前10年以内に日本国内に住所があった子なら、非居住無制限納税義務者として日本国内の財産も国外の財産も申告に入れます。国税庁も、外国に居住している相続人がこの条件にあたるときは、国外にある財産も課税対象になるとしています。
日本国内に住所がない人が課税対象となる財産を取得して申告が必要になったときは、納税管理人を定めて、納税地の所轄税務署長に申告し納税します。財産を取得する人が在留資格を持って日本に住む一時居住者にあたる場合や、亡くなった人が外国人被相続人・非居住被相続人・非居住外国人にあたる場合は、条文に別の定めが置かれています。最終的にどの区分になるのかは、税務署か税理士に確かめてください。
国境をまたぐ相続は、住所の記録から
区分は、相続が起きてから慌てて調べるより、家族がそろっているうちに確かめておくほうが楽です。子が海外で暮らしているなら、いつから住んでいるのか、日本国内に住所があったのはいつまでかを、住民票や出入国の記録で整理しておきましょう。国外にある財産の一覧も一緒に書き出しておくと、申告の準備がぐっと軽くなります。