銀行の窓口で、円の預金より金利が高いからと外貨預金を勧められることがあります。銀行に預けるのだから、円の定期預金と同じように守られると考えるのは自然なことです。ところが預金保険機構の案内では、外貨預金は預金保険の保護の対象外です。円に戻すときの手数料や為替の動きも受け取る額を左右し、前提は円の預金とまるで違います。
預金保険の内と外を分ける線
まず保護の範囲、次に破綻したときと円に戻すときのお金の動き、最後に契約の前に確かめる点の順に見ていきます。
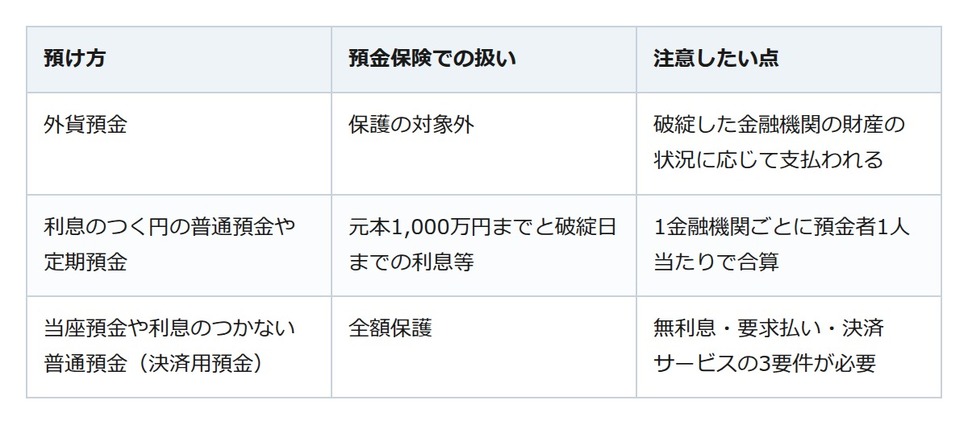
気になるのは、預けたお金がどこまで守られるかです。預金保険機構は、外貨預金を譲渡性預金や無記名預金などと並べて、預金保険の保護の対象外としています。金融庁の相談窓口も、この点への留意を呼びかけています。預け方ごとの扱いは次のとおりです。
破綻のときに外貨預金がたどる道
見落としやすいのが、保護の対象外の預金が破綻のあとにどう扱われるかです。預金保険機構によると、保険の対象外の預金等は、破綻した金融機関の財産の状況に応じて、倒産手続のなかで弁済金や配当金として支払われます。その際、一部がカットされることがあります。
ただし、手続きが終わるまでには時間がかかります。そこで預金保険機構には、預金者の請求に応じて、カットの割合を見込んで決めた率で預金を買い取ることがある、概算払という仕組みがあります。金融庁の資料は、この買い取りの対象に外貨預金の元本とその利息等が含まれると説明しています。
円に戻すときに効いてくる手数料と為替レート
次は、預けている間ではなく、円に戻す場面です。金融庁の金融サービス利用者相談室は、外貨定期預金の相談への助言として、円から外貨にして預けるときと、外貨から円にして引き出すときに、通常は為替手数料がかかると説明しています。
もう一つが為替レートの動きです。同じ助言では、預けたときより引き出すときの為替レートが円高になっていると、為替差損が出るとしています。
契約の前に窓口で確かめたいこと
金融庁は、外貨定期預金は金融機関から十分に説明を受けたうえで検討するよう勧めています。窓口で確かめたいことの1つ目は、勧められているのが外貨預金か円の預金か、そして預金保険の対象かどうかです。2つ目は、預け入れと引き出しのそれぞれにかかる為替手数料です。3つ目が満期前の解約の扱いで、たとえば途中で解約する場合、当初の金利が適用されないことが多いとされています。優遇金利のキャンペーン中でも、優遇が続く期間は通常限られているため、実際に受け取る利息の見込みも聞いておきたいところです。
預ける前に、守られ方と戻し方をそろえて見る
外貨預金は預金保険の保護の外にあり、破綻のときは財産の状況に応じた支払いになります。円に戻すときは通常為替手数料がかかり、預けたときより円高なら差損も出ます。金利の高さは目に入りやすい数字ですが、守られ方と戻し方は説明を聞かないと見えてきません。勧められたときこそ、窓口で保護の有無と手数料を一つずつ尋ね、納得してから決めましょう。