子どもが独立し、週末を過ごす小さな家を海の近くに持ちたいと考え始める人もいます。そんなときに気になるのが、ローンを組めば今の家と同じように控除が使えるのかという点です。ただし住宅ローン控除は自分が主に住む家のための仕組みで、住む家が2つあっても対象は1つに限られます。買う前に、その家が主な住まいになるのかを考えておきましょう。
控除の前提は自分が住む家であること
国税庁の案内では、住宅ローン控除(住宅借入金等特別控除)は、住宅ローン等を使ってマイホームを新築・取得などし、令和4年1月1日から令和12年12月31日までの間に自分の居住の用に供したときに、一定の要件の下で所得税から差し引ける仕組みです。国土交通省は、令和8年度の税制改正でこの仕組みが5年間延長されたと案内しています。
あわせて押さえたいのが、住み始める時期と住み続けることです。国税庁が挙げる共通の要件には、新築などの日から6か月以内に住み始め、控除を受ける年の12月31日まで引き続き住んでいることが含まれます。中古住宅でも、取得の日から6か月以内に住み始めることが求められています。借入限度額や控除期間は、住宅の区分と住み始めた年で変わります。
住む家が2つあると、対象は主に住む1つだけ
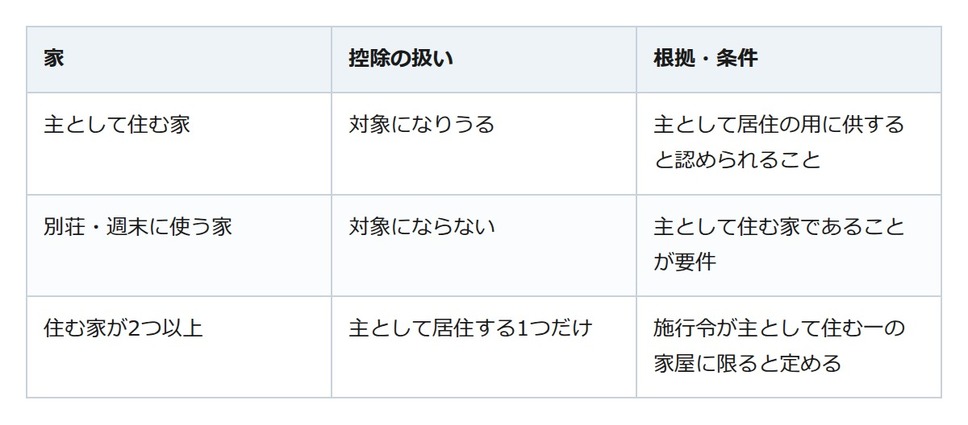
気をつけたいのが、住まいを2か所持つ場合です。国税庁は共通の要件の一つに、2以上の住宅を所有しているときは主として居住の用に供すると認められる住宅であることを挙げています。租税特別措置法施行令にも、居住の用に供する家屋を二以上持つ場合は、主として住むと認められる一の家屋に限るという定めがあります。
国土交通省のQ&Aは、今の家で控除を受けてきた人が新たなローンで家を買う場面について、同時に二軒分の住宅で受けることはできないと答えています。受けられるのは、主として自分が住む家屋についてだけです。
週末に過ごす家や別荘の扱い
ここで具体的に、海の近くに週末用の家を買う場面を考えます。国土交通省のQ&Aは、主として居住の用に供する家屋であることが要件なので、いわゆる別荘は対象にならないと答えています。今の家に住み続けながら週末だけ使う家は、この控除を当てにしないで考える必要があります。
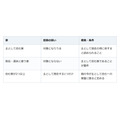
一方で、買った家に住まいを移して主に暮らすのであれば、その家が主として住む家かどうかが、入居の時期などほかの要件とあわせて判定されます。どちらが主な住まいかで扱いが分かれるため、家ごとに見ると次のようになります。
なお、借入の条件そのものは金融機関ごとに異なります。
買う前に主な住まいはどちらかを決めておく
週末を過ごす家を考え始めたら、まずその家が主に住む家になるのか、週末などに使う家なのかを整理しておきましょう。主な住まいにならないなら、住宅ローン控除を前提にせずに資金の計画を立てるのが安全です。扱いに迷うときは、買う前に税務署へ相談すると安心です。