年末調整の書類を勤務先に出す時期になり、数年前に借り換えた住宅ローンの控除がこれまでどおり受けられるのか、気になっている方もいるのではないでしょうか。借り換えた後も一定の要件の下で控除は続きますが、対象になる残高には上限があります。国税庁の案内をもとに、借り換えた後の控除の扱いと、書類で確かめたい点を解説します。
借り換えた後も控除が続く2つの条件
住宅ローン控除(住宅借入金等特別控除)の対象は、住宅の新築や取得などのために直接必要な借入金です。借り換えで新しく組んだ借入は、もとのローンを返すためのお金です。そのため国税庁は、原則として控除の対象にならないとしています。
ただし、次の2つをどちらも満たせば、借り換えた後のローンでも引き続き控除を受けられます。1つは、新しいローンが当初の住宅ローンを返すためのものだと明らかであること。もう1つは、償還期間(返済期間)が10年以上であることなど、控除の対象となるローンの要件に当てはまることです。
たとえば、住宅の取得の際に償還期間が10年未満のつなぎ融資を受け、その後に10年以上のローンへ借り換えた場合も同じ扱いです。国税庁の質疑応答事例では、一度借り換えたローンをもう一度借り換える場合も、新しい借入金が要件を満たしていれば引き続き控除を受けられるとしています。
対象になる残高と、控除を受けられる年数
借り換えた後に控除の計算に使う年末残高は、借り換え直前に残っていた当初のローンの残高と、借り換えで新しく借りた額のどちらが大きいかで決まります。
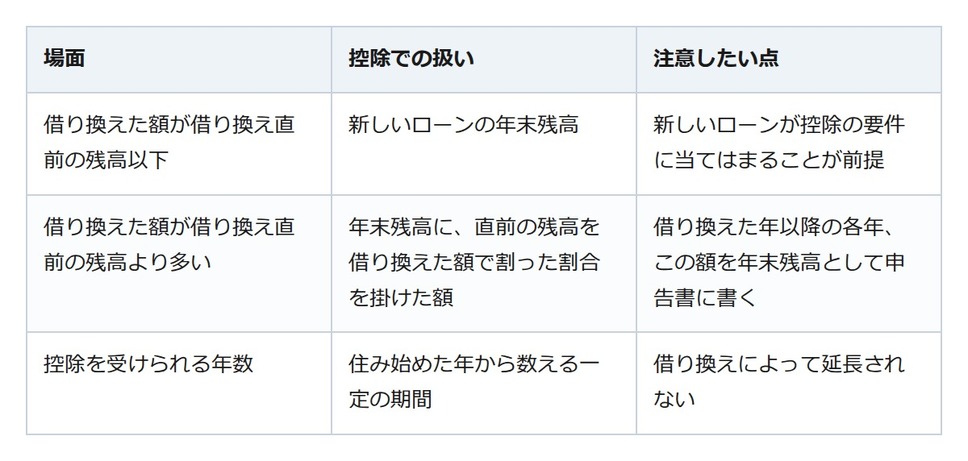
直前の残高より多く借りた場合、新しいローンの年末残高がそのまま控除の対象になるわけではありません。上乗せして借りた分の割合が対象から外れる仕組みで、計算には直前の残高と新しく借りた額の2つが欠かせません。
勤務先に出す書類と、借り換えた後の確かめ方
給与所得者は、控除を受ける最初の年分は確定申告が必要ですが、2年目以後は年末調整で控除を受けられます。税務署から届く申告書(用紙の下の部分が控除証明書)に必要事項を書き、金融機関の年末残高等証明書を添えて勤務先に出すのが基本です。
金融機関が年末残高調書を税務署に出す方式(調書方式)で手続きをする場合は、年末残高等証明書の添付は要りません。調書方式は居住開始時期や金融機関の対応状況によって利用できるかが異なります。ただし国税庁が勤務先向けに出している手引きでは、借り換えがある場合などは控除証明書に年末残高の情報が記載されない場合があるとしています。記載がなければ、返済計画表などの書類で実際の年末残高を確かめ、それをもとに控除額を計算します。
借り換えた年の書類を手元にそろえておく
借り換えた住宅ローンでも、当初のローンを返すための借入で、償還期間などの要件に当てはまれば控除は続きます。ただし控除対象の年末残高は借り換え直前の残高を基準に計算し、控除を受けられる年数も変わりません。まずは借り換えた年の書類で直前の残高と新しく借りた額を確かめ、勤務先の案内で出す書類を確認しましょう。迷ったときは税務署に相談すると安心です。