年末に向けて出費がかさみ、足りない分を借りようかと考え始めた方もいるのではないでしょうか。とはいえ、どこまで借りられるのか、金利はいくらまでなのかを知らないまま契約するのは不安なものです。実は貸金業者からの借入には、借りられる額にも金利にも、法律で決まった上限があります。
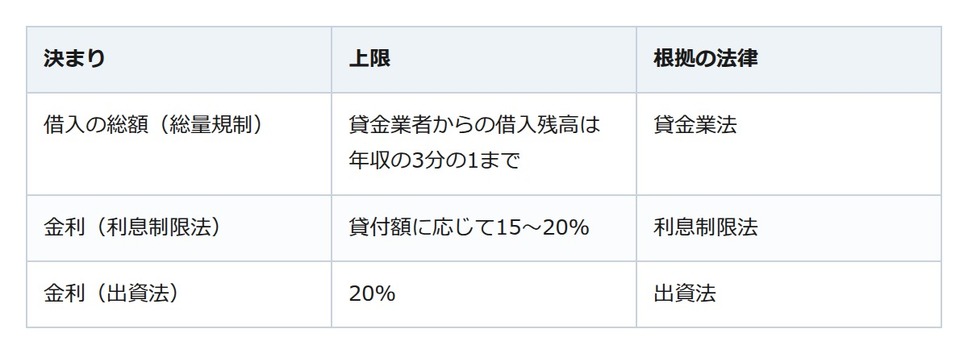
貸金業者からの借入は年収の3分の1まで
消費者金融やクレジットカード会社などの貸金業者から個人が借りるときは、貸金業法の総量規制がかかります。金融庁の案内によると、貸金業者からの借入残高が年収の3分の1を超える場合、新たに借りることはできなくなります。この規制は平成22年6月18日から実施されています。
見落としやすいのが、借入先が複数あるときです。1社ごとではなく、複数の貸金業者からの借入を合わせた額が年収の3分の1以内であることが求められます。
一方で、すでに年収の3分の1を超えていても、新しく借りられなくなるだけで、直ちにその分の返済を求められるわけではありません。借り手が行政処分や刑罰を受けることもないと、金融庁は説明しています。
総量規制の外にある借入と、年収の書類が要る場面
気になるのが、どの借入が総量規制に数えられるかです。金融庁によると、住宅ローンや自動車購入時の自動車担保貸付けは総量規制の適用除外とされ、緊急に必要な医療費を払うための貸付など、年収の3分の1を超えても借りられる例外も設けられています。銀行からの借入も総量規制の対象外です。
クレジットカードも使い方で扱いが分かれます。カードを使った借入は総量規制の対象になりますが、カードでの買い物は貸金業法の規制の対象外とされています。
借りる額によっては、年収を証明する書類の提出も求められます。対象は、1社から50万円を超えて借りるときか、ほかの貸金業者の分と合わせて100万円を超えて借りるときです。これらの基準は、該当する借入枠を新たに設定する場合にも適用されます。書類としては、源泉徴収票や給与の支払明細書などが定められています。
金利には2つの法律の上限がある
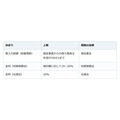
金利の上限は、利息制限法と出資法の2つで決まっています。利息制限法は元本の額に応じて3段階の上限を設けており、これを超える部分の利息は無効で、行政処分の対象にもなります。出資法の上限を超える金利は刑事罰の対象で、平成22年6月18日以降は出資法の上限が引き下げられ、いわゆるグレーゾーン金利がなくなりました。
契約の前には、契約書に書かれた金利や手数料の額、契約の内容をよく確かめるよう金融庁は呼びかけています。貸金業法の登録を受けずに営む業者はヤミ金融と呼ばれ、違法な金利で貸すこともあるため、借りてはいけない相手です。
借りる前に数字を書き出し、迷ったら窓口へ
総量規制は借り過ぎを防ぐための決まりで、金利にも法律の上限があります。借りる前には、年収と今ある借入の合計を書き出し、本当に必要か、無理なく返せるかを確かめておくと安心です。返済の見通しが立たないときは、財務局や都道府県、市区町村の多重債務相談窓口に相談できます。金融庁などが呼びかける多重債務者相談強化キャンペーン2026では、無料の相談会も開かれています。