・意向の把握と確認は保険業法の義務
・乗合代理店は勧める理由を説明する
・申し込み前に意向確認書面を確かめる

・円での受取額は為替で払込額を下回ることがある
・両替の為替手数料や解約時に差し引かれる額がある
・申込みの撤回は書面などで8日以内、例外もある
・地震保険は火災保険とセットで契約する
・保険金額は火災保険の半分までで、上限もある
・支払いは修理費でなく損害の程度の4区分で決まる
・失火で隣に賠償するのは重大な過失があるとき
・大家への契約上の責任に失火責任法は及ばない
・保険証券で家財と大家、隣への賠償を確かめる
・自賠責は車ごとの義務で、人の損害だけが対象
・物の損害や上限超えは任意保険の契約しだい
・借りる前に証明書と保険証券の運転者を確認
・少額短期保険業は財務局の登録を受けて営む
・保険契約者保護機構の対象ではなく保証金の供託がある
・控除の対象に挙がる生命保険会社や損害保険会社などには当たらない
・満期金の税は保険料の負担者と受取人で分かれる
・同じ人なら一時所得、その2分の1が課税対象
・負担者と受取人が違えば贈与税の対象になる
・保険法では、先に亡くなった受取人の相続人の全員が受取人に
・受取人の変更は保険事故の前に保険会社へ意思表示する
・遺言での変更は通知がないと保険会社に対抗できない
・自転車の事故でも刑事と民事の責任が生じる
・令和6年4月1日時点では34都府県が条例で加入を義務化。富山県は令和8年10月1日から努力義務から義務へ変更
・自動車保険などに付く賠償の特約や共済も当たりうる
・身元保証人がいないことのみを理由にした入院拒否は医師法に抵触
・病院が求めるのは緊急連絡先や入院費など6つの役割
・保険診療分の医療費は高額療養費と限度額適用認定証で抑えられる
・任意継続は退職日の翌日から20日以内、国保は14日以内
・任意継続は2年だが申出をすれば、受理月の翌月1日にやめられる
・どれが軽いかは保険者と市区町村に見込み額を聞いて出す
・信託は財産を託し渡し方まで決められる
・子のあとの承継先も定められるが期間に線がある
・贈与税の非課税枠は信託会社などへの信託が条件
・マイナ保険証か認定証で窓口負担を上限までに抑える
・間に合わなくても2年以内なら高額療養費を申請できる
・立て替えが重いときは無利子の貸付と社協の制度がある
・正常分娩の分娩料は療養の給付の対象にならない
・分娩に関連した保険診療が行われた部分は保険で扱われる
・出産育児一時金は1児につき50万円が基本になる
・現行では、65歳以上でも週20時間以上と31日以上の雇用見込みで雇用保険に加入する
・辞めたときは高年齢求職者給付金が30日分か50日分、一時金として出る
・老齢年金は止まらず、受け取れる期限は離職の翌日から1年。期限近くの手続きでは減ることがある
・受取人指定の死亡保険金は受取人固有の財産で遺産分割の対象外
・民法では相続財産でないが、被相続人が保険料を負担していた場合は相続税ではみなし相続財産として課税対象
・著しい不公平が生じる特段の事情があれば持ち戻しの対象になり得る
・高額療養費のひと月の上限額は令和8年8月の診療分から見直し
・年単位の上限を新設、多数回該当の金額は現行のまま据え置き
・差額ベッド代と入院中の食事代は対象外、同意書の署名前に必ず確認
・家賃債務保証会社は連帯保証人の代わりに家賃滞納を立て替える
・国が平成28年に示した調査資料では、高齢者や生活保護受給者は審査が通りにくい傾向
・令和7年10月施行の認定家賃債務保証業者制度は任意で、認定は10者(令和8年5月31日時点)
・積立保険は貯蓄型保険の総称。保険料は高く、早期解約は元本割れしやすい
・満期保険金があるのは養老保険や学資保険など。終身保険にはない
・「低金利だから増えない」は前提が変化。返戻率は商品ごとに確認する
・免責金額は車両保険で自分が負担する額。高く設定するほど保険料は安くなる
・免責ゼロ特約が効くのは、相手の自動車と運転手が確認できる車対車で1回目の事故というのが一般的な条件
・全損や、相手からの損害賠償金が免責金額を上回る事故では、免責金額が差し引かれない
・共済は掛金と共済金、保険は保険料と保険金。所管、監督も根拠法令も別
・2024年度調査の2人以上世帯では県民共済、生協等の掛金は増、民保とJAの保険料は減
・都民共済の保障額は年齢帯の条件つき。加入条件は健康告知の原文で確認
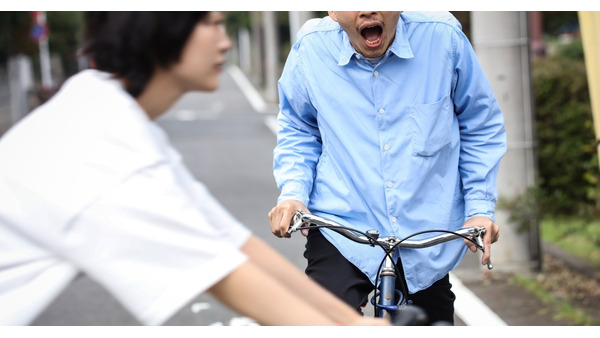
・自転車は軽車両。救護と警察への報告は義務で、怠れば報告義務違反
・2026年4月から、悪質・危険な違反で検挙された16歳以上が青切符。通行禁止5,000円
・自転車自体は自賠責の加入対象外。令和6年4月1日時点で34都府県が条例により自転車損害賠償責任保険等への加入を義務化
・自損事故は単独事故に限らない。相手が完全無過失なら自損事故扱い
・使えるのは人身傷害保険、自損事故保険、搭乗者傷害保険と車両保険
・車両保険の保険金を受け取ると、事故内容に応じて等級が下がる。3等級ダウン事故なら事故有係数は3年間
・借りる車の運転者限定や年齢条件を事前に確認する
・自分の他車運転特約や1日自動車保険で補償を補う
・常時使用車や原付、レンタカーなど対象外にも注意する
・国内旅行保険は、商品によってネットで即日加入でき、出発直前でも備えられる場合がある
・傷害、携行品損害、賠償責任など、健康保険やカード付帯保険で足りない部分を補える
・旅行内容や持ち物、同行者に合わせて補償と保険料のバランスを確認することが大切
・救急車の出動・搬送は日本では原則無料だが、病院での診療費や民間救急の利用料は別途かかる。
・松阪市・茨城県・長崎市など一部地域では、緊急性が低い救急搬送に選定療養費を求める運用が始まっている。
・迷う場合は #7119 や #8000 を活用し、緊急時はためらわず119番することが大切。
・モニクルフィナンシャルが運営する保険比較サービス「ほけんのコスパ」が2025年7月の人気保険ランキングを発表
・医療保険1位は「新メディフィットA(エース)」、がん保険1位は「はなさくがん保険」など各カテゴリで順位を公表
・調査期間は2025年7月1日から31日で、契約件数とサイト遷移数をもとに算出された結果
・JCBカード会員専用WEBサービス「MyJCB」から保険の管理・申込みができる新サービス開始
・カード付帯保険の補償内容確認や保険金請求がワンストップで可能
・NTTデータとInsureMOが提供する保険デジタルサービスプラットフォーム「InsureMO」を活用
・モニクルフィナンシャルが運営する『ほけんのコスパ』が7月1日より夏の新規申込キャンペーンを開始
・2025年6月の契約件数と遷移数を基にした人気保険ランキングを公開、各カテゴリで上位商品を紹介
・『ほけんのコスパ』はオンラインで保険の比較・見積から申込まで無料サポートするサービス
余命宣告を受けた場合、残された家族のために保険の確認や金融機関の一覧表作成が必要。相続についての事前準備が大切で、家族に知らせておくことが重要。


スマホの取り扱いが雑になると壊れやすく、高額な修理が必要になる。クレジットカードの補償を活用し、購入対象や自己負担額に注意して大切に扱おう。


フリーランスとして働く人が増加しています。2024年11月からはフリーランスも労災保険の加入対象となります。健康保険制度よりも補償内容が手厚い労災保険への加入を検討してみませんか。


最近のスキーは家族向けに工夫され、スキー保険が重要です。高額賠償や遭難時の費用に備え、専用の保険加入を勧めます。クレカの旅行保険では不十分な場合もあるため確認が必要です。
日本は地震列島と言われています。

日本では公的医療保険による保障が充実しているので、みんなが入っているからといって医療保険にあせって加入する必要はありません。


PayPayほけんより「熱中症保険」が今年も提供。ポイントで加入可能、医療費補償。期間ごとのプランあり、熱中症対策が重要。