平日は会社勤め、週末だけ副業で少し稼いだという方もいるでしょう。そんなときによく聞くのが「少額なら申告はいらない」という話です。ただ、これは所得税の決まりで、住民税は扱いが違います。しかも線を引く基準は収入ではなく所得です。少額の副業の所得があった年に何をすればよいか、住民税の納め方まで順に解説します。
所得税の申告がいらなくなる線は「所得」で引かれる
所得税法は、その年の給与収入が2,000万円以下で、1か所から受ける給与の全部から所得税が源泉徴収される人について、給与所得と退職所得以外の所得の合計が20万円以下なら、所得税の確定申告書を出さなくてよいと定めています。ただし、勤め先の事業に自分の不動産などを使わせて対価を受けるような、政令で定める場合は除かれます。
ここでいう所得は、副業が事業所得や業務に係る雑所得に当たる場合、基本的には副業で受け取ったお金から必要経費を差し引いた額です。所得の区分や計算方法は収入の内容によって異なります。
住民税は少額の所得でも申告が要る
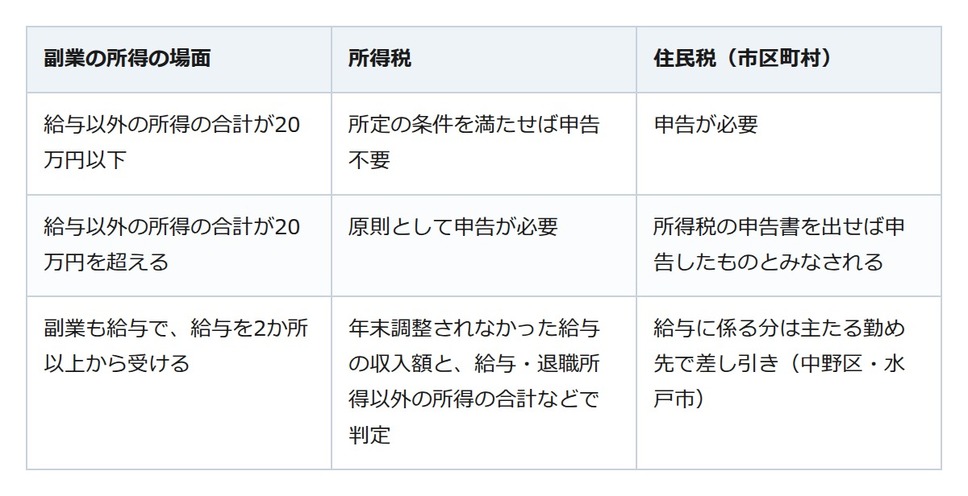
所得税のこの線は、住民税にはありません。横浜市の案内では、給与以外の所得の合計がその額以下で所得税の申告が原則いらない場合でも、市民税・県民税の申告は必要です。芦屋市・鹿児島市・上尾市の案内も同じ扱いです。申告先は1月1日に住んでいた市区町村で、横浜市は毎年3月15日までの申告を求めています(3月15日が土曜日または日曜日に当たる場合は翌開庁日。令和8年度の期限は2026年3月16日でした)。
一方、所得税の確定申告書を税務署へ出した人は、原則として住民税の申告をしたものとみなされます。芦屋市の案内では、申告の義務がない人でも所得税の確定申告をするなら、少額の収入も含めて申告する必要があります。場面ごとの扱いは次のとおりです。
住民税の納め方は「給与から差し引く」か「自分で納める」か
自治体の案内では、会社員の住民税は原則として勤め先が給与から差し引いて納め(特別徴収)、それ以外の人は納税通知書に従って自分で納めます(普通徴収)。地方税法では、申告書に普通徴収を希望する旨の記載があれば、給与以外の所得の分は給与からの差し引きに加えません。
希望は、所得税の確定申告をするなら申告書の第二表にある住民税の徴収方法の欄で「自分で納付」を選んで伝えます。北区の案内では、記載が無いと給与からの差し引きにまとめて納める場合があります。
気をつけたいのが、副業も給与で受け取る場合です。中野区は令和8年度の住民税から、2か所以上の給与に係る住民税はすべて主たる給与の勤め先から差し引くとしています。水戸市も副業分の給与だけを自分で納める形にはできないとし、北区は給与以外の所得がマイナスのときは分けられないとしています。
少額の副業でも、所得の確かめから
副業の所得が少額でも、まず受け取ったお金から経費を引いた所得を確かめましょう。所得税の申告がいらない年も、住民税の申告が要るかどうかは住んでいる市区町村の案内で確かめます。所得税の申告書を出すなら、住民税の納め方の欄も見落とさないようにしましょう。迷ったときは税務署や市区町村の窓口で確かめられます。