・遺留分を持つのは配偶者、子、直系尊属で、兄弟姉妹には認められない
・割合は原則2分の1、直系尊属だけが相続人の場合は3分の1になる
・2019年から金銭での請求に変わり、期限は知った時から1年に限られる

・所得税の配偶者控除と配偶者特別控除は、事実婚の配偶者では使えない
・健康保険の被扶養者は事実婚も含む、健康保険法3条7項に明記されている
・国民年金の第3号被保険者も同様で、20歳以上60歳未満なら対象になり得る
・遺産の使い込みは、不当利得として返還を求められる場合がある。
・請求額は使途や相手の認識で変わり、時効は原則5年または10年。
・まず取引履歴などの証拠を集め、必要に応じて弁護士や司法書士へ相談する。
・農地は農業を継がなくても相続の対象。届出と相続登記に期限あり
・相続登記は令和6年4月1日から義務。3年以内、怠ると過料の対象
・活用は貸す、転用、売却。難しければ相続放棄や国庫帰属も選択肢
・内縁の配偶者に法定相続権はなく、そのままでは財産を受け取れない
・遺言や生前贈与、生命保険、特別縁故者への分与などで財産を渡せる
・遺族年金は要件を満たせば内縁でも受給可。相続税は2割加算に注意
・法定相続人の借地権相続は、地主の承諾も承諾料も原則いらない
・建物の相続登記は令和6年4月から義務。3年以内、怠ると過料の対象
・借地権の相続税評価は自用地としての価額に借地権割合を掛ける
・寄与分は、介護や家業で親を支えた相続人の取り分を増やせる制度
・相続人以外の親族は寄与分でなく特別寄与料。請求は6か月や1年の期限内に
・金額はケース次第で一律には決まらない。主張と記録がものをいう
・当せん金は非課税、ただし受け取りは支払開始日から1年以内
・家族に分けると贈与税、年110万円以下でも相続時の加算に注意
・共同購入は委任状を用意し全員がそれぞれの名義で受け取る
・生前対策は遺言書、生前贈与、生命保険など6つの手段の使い分け
・生前贈与の持ち戻しは2027年以後の相続から段階的に7年へ延びる
・判断能力が落ちた後は対策が難しく、元気なうちの着手が前提になる
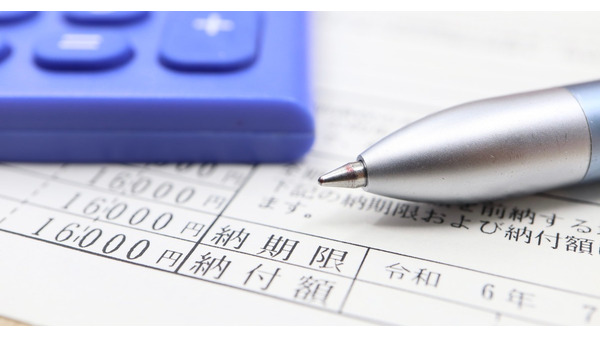
・納付書のeL-QRと各期の納期限を最初に確認する
・手数料、ポイント、領収書の必要性を並べて選ぶ
・期限を過ぎたら自己判断せず自治体へ早めに相談する
・退職金は就業規則次第。転職前に自社の制度と支給条件の確認を
・自己都合退職は減額傾向。最低勤続年数は自社規程で確認
・税金は申告書提出で源泉徴収が原則。未提出なら確定申告で還付も
・相続トラブルは財産の多い家庭に限らず、どの家庭でも起こりうる
・正しい順番は相続人の確定、財産調査、遺産分割協議、相続登記の順
・相続登記は原則3年以内の申請が必要、施行日前の未登記不動産は原則2027年3月31日まで(認識日が2024年4月1日以降ならその日から3年以内)が一つの期限
・控除対象はその年の1月1日から12月31日までに支払った寄附。年内完了が条件
・5団体以内で申告不要な人は翌年1月10日(必着)までにワンストップ特例を申請できる
・確定申告は原則2月16日から3月15日。還付申告なら翌年から5年間可能
・相続登記は令和6年4月1日から義務化。取得を知った日から3年以内に申請し、怠ると過料
・親の管理費や修繕積立金の滞納は、相続人がそのまま引き継ぐ
・令和6年1月1日以後に相続、遺贈または贈与で取得した居住用の区分所有財産は、区分所有補正率を用いて評価する場合がある
・相続人調査は戸籍で相続人を確定する作業で欠けると遺産分割協議が無効
・戸籍は出生から死亡まで連続収集、兄弟姉妹が相続人なら父母の戸籍も必要
・戸籍証明書等の広域交付(令和6年3月1日開始)と法定相続情報証明制度で集める負担と使う手間が軽減
・遺産分割協議書の作成後でも、無効、取消し、全員合意で分け直せる
・新たな相続人がいればやり直し、新たな遺産なら追加協議、勘違いやだましは取消しが可能
・全員合意による再分割や、認知後の価額請求への現物給付は、税金が生じることがある
・胎児は相続では既に生まれたものとみなされ相続人になる(民法886条)
・死産なら適用されず、出生後に相続人を確定してから遺産分割を行うのが基本
・生まれた後は母と子の利益相反に注意し特別代理人の選任を検討する
・財産を確実に渡す備えと、渡したあとの暮らしを支える備えを分けて考える
・特定の子に手厚く遺すときは、ほかの子に残る遺留分にも配慮する
・遺言、成年後見、信託的な仕組みを事情に応じて組み合わせる
・借主が亡くなると使用貸借は原則終了し、当然に相続されるものではない
・貸主が亡くなると貸主の地位が相続人へ引き継がれ契約は続く
・使用貸借の土地は自用地評価となり、土地使用権の価額はゼロとして扱われる
・土地の相続は遺言の有無と財産の偏りでもめやすく、進め方の順番を押さえておくことが大切
・分け方は現物、代償、換価、共有の4つ。共有名義の放置は避け、家族に合う方法を選ぶ
・相続放棄3か月・相続税10か月・相続登記3年の期限に注意し、迷ったら専門家へ早めに相談
・相続の相談は内容ごとに窓口が違い、紛争は弁護士、税は税理士、登記は司法書士
・14日、4か月、10か月と期限のある手続きを早い順に押さえる
・不動産の相続登記は2024年4月1日から義務化され取得を知った日から3年以内
・老齢年金は受給資格期間10年以上が条件で、免除や猶予の期間も算入される
・満額は40年納付が必要で、令和8年度の老齢基礎年金は月額70,608円
・未納は放置せず免除や追納、条件に合えば任意加入で対応し、ねんきん定期便で状況確認を
・入院給付金に死亡保険金の非課税枠は使えない
・受取人が本人なら相続税の対象、配偶者、直系血族、生計を一にするその他の親族なら相続税の対象外
・医療費控除は、入院給付金を対象医療費の範囲で差し引いて計算する
・名義預金は名義人でなく預金者の相続財産になる
・戻すには本人口座へ返すか生前贈与の2通り
・振込・契約書・使用実績で贈与の事実を残す
・暗号資産は目に見えなくても相続財産で、相続税の課税対象です
・評価方法は国税庁FAQで説明済み。活発な市場があれば取引価格で評価
・相続税の申告が必要な場合、申告期限は10か月。端末は処分せず、保有状況や保管場所を家族で共有を
・故人の借金は遺産分割の対象外で、相続開始と同時に当然分割される
・債権者との関係では、遺言でも遺産分割協議でも、負担割合を主張できない
・一人に集めるなら免責的債務引受、引き継ぎを避けるなら相続放棄、負担を相続財産の範囲に限るなら限定承認を検討
・相続で口座が凍結されると引き出しや引き落としが停止。納税資金の準備に影響
・遺産分割前でも払戻し制度で一部を単独で払戻し可。同一金融機関150万円が上限
・生命保険金は原則として受取人固有の財産で凍結の影響なし。非課税限度額は相続人のみ適用
・婿養子は妻の父母の一方または双方との縁組で成立し、縁組した養親の相続で実子と同じ権利を得る
・相続税の計算に算入できる養子は実子がいる場合1人まで。相続権自体は失わない
・扶養義務や実子との争いなどのリスクもあるため家族の理解を得て判断
・財産目録は資産と負債の一覧。限定承認をする相続人や遺言執行者には作成義務がある
・書式は自由。裁判所の遺産分割調停ページの遺産目録書式も参考にできる
・プラスもマイナスも、財産を特定できる詳細さで記載することが大切
・税の差し押さえは裁判所を通さず、督促状を発した日から10日経過後は法律上可能に
・給与は月10万7,000円などの差し押さえ禁止額を除き対象、老齢年金も対象になり得る
・令和8年中の延滞税と延滞金は年2.8%と9.1%、eL-QR納付や猶予の相談で早期解消を
・相続には単純承認・限定承認・相続放棄の3つの方法がある
・放棄と限定承認は自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述
・財産を処分すると法定単純承認、保存行為などは処分から除かれる
・証明されるのは相続人の範囲と続柄。相続分は一覧図に記載できない
・続柄を「子」と記載すると、相続税の申告等には利用できない手続がある
・無料なのは交付まで。戸籍の取得手数料と郵送料は自己負担になる
・死亡だけでカードが自動停止するとは限らず、カード会社への連絡が手続きの起点
・相続を知って3か月放置すると単純承認とみなされ、残債も承継(民法921条2号)
・借金の額が読めないなら限定承認、相続財産に当たる残高は自己判断で使わない
・会社員も年収2,000万円超や給与以外の副業所得20万円超などで確定申告が必要
・20万円ルールは所得税のみで住民税は別、還付申告は5年間可能
・65万円の青色申告特別控除はe-Taxか電子帳簿保存が必須
・二次相続は相続人が減り基礎控除も配偶者の税額軽減も使えず負担増
・小規模宅地の特例、生命保険の非課税枠、相次相続控除で税を圧縮
・暦年110万や精算課税110万の贈与は早めに、一次から分け方を準備
・熟慮期間は3か月、申述先は被相続人の最後の住所地の家庭裁判所
・共通書類に続柄別の戸籍を追加、入手できない戸籍は申述後に追加提出できる場合あり
・2024年広域交付で直系親族の戸籍収集が楽に、除籍と改製原戸籍は各750円