父の相続税の申告を終えて半年、遺品の整理中に知らなかった口座の通帳が出てくることがあります。どう申告し直せばよいのか、迷うところです。反対に、計算の誤りで税金を多く納めていたと後から気づくこともあります。申告の直し方は税額が足りないか多すぎたかで分かれ、払いすぎを取り戻せる期間には限りがあります。
足りなければ修正申告、多すぎれば更正の請求
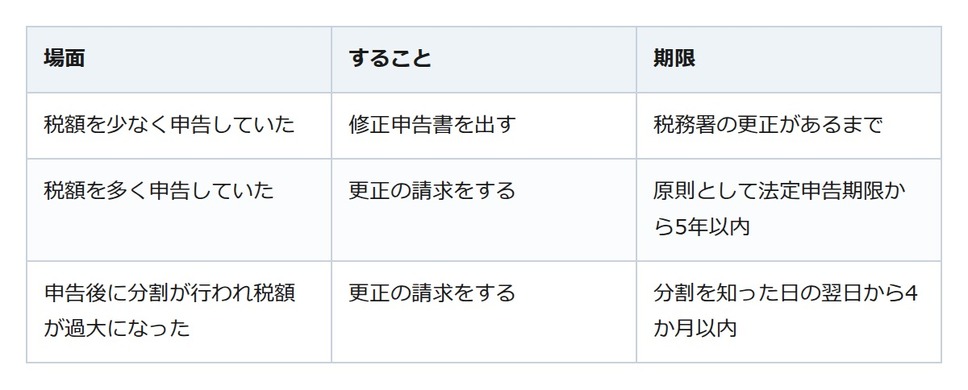
国税庁の案内では、申告後に誤りに気づいたときの直し方は、税額が少なかったときの修正申告と、多すぎたときに申告期限から一定の期間に限ってできる更正の請求に分かれます。見つかった預金を加えて税額が増えるなら、修正申告です。
書き漏らしに気づいたら、自分から先に修正申告
国税通則法は、申告した税額に不足があるとき、税務署長の更正があるまでは修正申告書を提出できると定めています。
注意したいのが、増えた税額に加わる負担です。国税庁の案内では、修正申告書の提出で納める税額には加算税と延滞税がかかる場合があります。ただし国税通則法は、税務署の調査の通知がある前に、更正を予知せず自分から出した修正申告には過少申告加算税を課さないと定めています。通知の後でも、調査を受けて更正されることを予知する前に出せば、課される割合は低くなります。
修正申告で新たに納める税額の納期限は、修正申告書を提出する日です。提出だけでなく、その日の納付も忘れないようにしましょう。
払いすぎは5年以内に更正の請求、認められれば減額
国税通則法第23条は、計算の誤りなどで納める税額が過大なとき、原則として法定申告期限から5年以内に更正の請求ができると定めています。国税庁によると、これは法定申告期限が平成23年12月2日以後に到来する申告の場合です。相続税の法定申告期限は、死亡を知った翌日を初日として10か月以内です。
期限内に「相続税の更正の請求書」を作り、請求の理由の基礎となる事実を証明する書類を添えて、納税地を所轄する税務署へ出します。国税庁の案内ではe-Taxでも出せますが、請求の内容によっては書面になります。税務署の総合窓口の受付時間は、令和8年10月1日から原則として午前9時から午後3時までとなっています。なお、受付時間外でも開庁時間内(午前8時30分から午後5時まで)は各種手続が利用できます。
ただし、請求すれば必ず戻るわけではありません。税務署長が内容を調べて更正をするか、更正をすべき理由がない旨を通知します。
分け方が後から決まったときは4か月の特則
相続税には特則もあります。相続税法第32条は、次のような事由で税額が多すぎることになったとき、その事由が生じたことを知った日の翌日から4か月以内に限って更正の請求ができると定めています。たとえば、未分割だった遺産の分割が行われた、遺留分侵害額の請求に基づき支払う金銭の額が確定した、遺贈に係る遺言書が見つかった、といった場合です。
同じ事由で税額が足りなくなったときは、修正申告書を出せます。国税庁は、配偶者の税額の軽減といった特例を受けるには、申告期限から3年以内に遺産を分けておくのが原則だとしています。
気づいた日から、期限を逆算して動く
申告の後で誤りに気づいたら、まず税額が足りないのか多すぎたのかを確かめます。足りないなら調査の通知が来る前に修正申告書を、多すぎるなら5年や4か月の期限のうちに更正の請求をします。迷ったら、早めに税務署の相談窓口で確かめると安心です。