年末調整の時期が近づき、勤務先から書類が配られる季節になりました。昇給や賞与で給与が大きく増えた年も、例年どおり書類を出せば済むと考えがちです。ところが、1年間の給与の総額がある線を超えると、勤務先の年末調整では所得税の精算が行われません。その年の精算は、自分で行う確定申告に持ち越されます。
勤務先の年末調整から外れる線
年末調整は、毎月の給与から差し引いた所得税と1年間に納めるべき税額との差を、勤務先が年末に精算する手続きです。毎月の差し引きは給与の額が年間を通して変わらない前提の税額表で行うため、両者は一致しないのが通常です。
国税庁の案内では、12月に行う年末調整の対象は1年を通じて勤務している人などですが、1年間に支払うべきことが確定した給与の総額が2,000万円を超える人は除かれます。線引きは「以上」ではなく「超える」で、基準は給与所得控除前の給与収入金額です。
国税庁は給与所得を、給料や賃金、賞与などに係る所得と説明しています。令和8年分の年末調整の手引きでも、本年中の主たる給与の収入金額がこの額を超える人は、対象とならない人に挙がっています。
外れた人は自分の確定申告で1年分を精算する
対象から外れた後は、勤務先から源泉徴収票を受け取り、控除証明書とあわせて自分で確定申告をする順に進みます。令和8年分の手引きは勤務先に向けて、年末調整の対象とならない人は自分で確定申告をして税額の精算をすることになると説明しています。確定申告では、源泉徴収された税金の過不足を精算します。申告の期間は、原則としてその年の翌年2月16日から3月15日までです。
国税庁の案内では、給与の年間収入金額がこの額を超える人は、確定申告をしなければならない人に挙がっています。ただし、確定申告をすれば税金が還付される人は除かれます。その場合も、納め過ぎの税金は還付申告で戻り、申告書はその年の翌年1月1日から5年間提出できます。
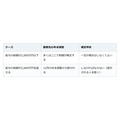
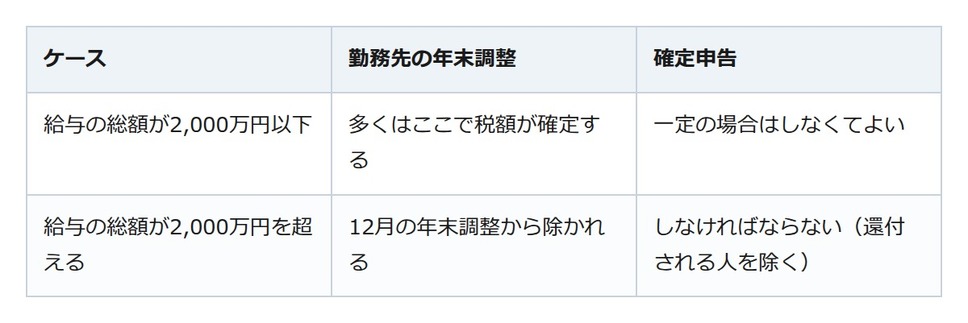
給与の総額で分けると次のとおりです。
給与の額とは別に、給与所得と退職所得以外の所得の合計が20万円を超える人や、給与を2か所以上から受けていて一定の条件に当たる人なども、確定申告が必要な人に挙がっています。
源泉徴収票と控除証明書は申告まで手元に残す
国税庁の案内では、勤務先は給与の受給者に、原則としてその年の翌年1月31日までに源泉徴収票を交付しなければなりません(令和8年分は2027年2月1日まで)(年の途中で退職した人は退職の日以後1か月以内)。受け取ったら申告まで保管します。
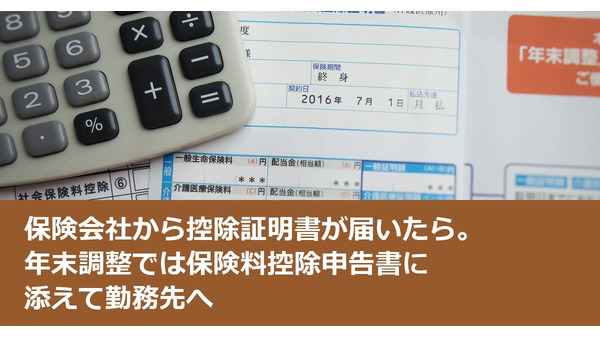
見落としやすいのが保険料などの控除です。国税庁の案内では、生命保険料控除を確定申告で受けるときは、控除を受けられることを証明する書類を申告書に添付するか、提出の際に提示します(一部の旧契約などは不要)。届いた控除証明書は残しておきましょう。
給与明細で1年の総額を見込み、申告に備える
たとえば給与明細と賞与の明細から、今年の給与の総額が2,000万円を超えそうだと分かった場合は、年末調整の書類は勤務先の案内に従って扱い、源泉徴収票と控除証明書をそろえて、原則として翌年2月16日から3月15日までに確定申告をします。迷ったときは、勤務先の担当部署や税務署に確かめると安心です。