「40代の平均貯蓄額」という見出しを見て、口座の残高と見比べてしまったことはありませんか。平均は一部の資産の多い世帯に引き上げられやすく、そのまま物差しにすると実感とずれます。同じ40代でも、一人暮らしか家族と暮らすか、住宅ローンの有無で景色は変わります。公的な2つの調査から、平均の読み方と自分の位置の見つけ方を紹介します。
平均の見出しに揺さぶられる40代共働き世帯の戸惑い
「40代の平均貯蓄額という見出しを見るたびに、自分だけ取り残されている気がするんです。」40代の会社員は、共働きで住宅ローンを返しながら、子どもの教育費も見据えて毎月積み立てています。それでも記事の平均額と残高を見比べると落ち着かないといいます。気になるのが、その「平均」が何を表しているのかです。
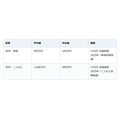
平均値と中央値を、単身世帯と二人以上世帯で並べて見る
金融経済教育推進機構(J-FLEC)が2025年12月18日に公表した「家計の金融行動に関する世論調査2025年」は、平均値が少数の高額資産保有世帯によって大きく引き上げられることがあるとして、中央値も併せて示しています。中央値とは、世帯を保有額の少ない順に並べたとき真ん中に位置する世帯の金融資産保有額です。
ここでいう金融資産は、運用のためや将来に備えて蓄えている部分で、預貯金のほか保険や有価証券などを含み、日常の出し入れに使う預貯金は除きます。40歳代の値を、金融資産を持たない世帯を含めて並べます。
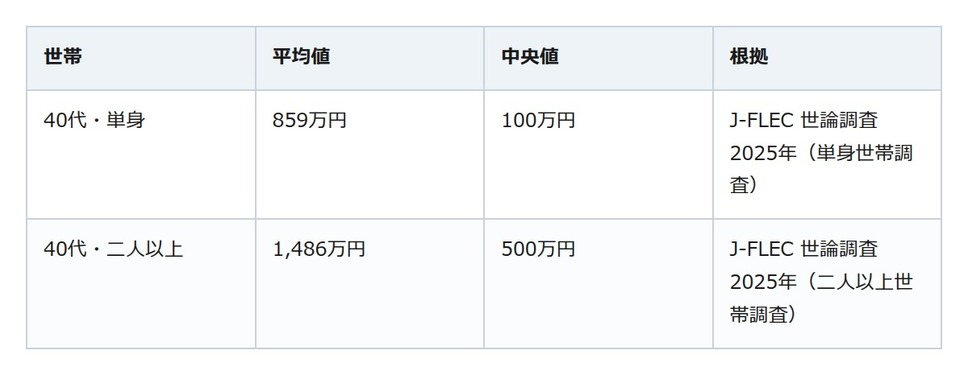
平均だけでなく中央値を横に置くと、受け止め方は変わります。
金融資産を持たない世帯の割合と、持つ世帯だけで見た中央値
見落としやすいのが、金融資産を持たない世帯の割合です。同じ調査では、世帯主が40歳代の単身世帯で32.1%、二人以上世帯で18.8%が金融資産を保有していないと答えています。上の表の平均値と中央値はこれらの世帯を含めた値で、持つ世帯だけに絞ると中央値は単身世帯で400万円、二人以上世帯で828万円に上がります。
貯蓄だけでなく負債も並べると見えてくる40代の姿
もう一つの物差しが、総務省の家計調査です。2026年5月19日公表の「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果」は、預貯金や有価証券、生命保険などを合わせた「貯蓄現在高」と「負債現在高」を、二人以上の世帯について世帯主の年齢階級別に示しています。J-FLECの金融資産保有額とは定義が違い、上の表とは混ぜられません。
世帯主が40~49歳の二人以上の世帯では、負債現在高が貯蓄現在高を上回り、純貯蓄額はマイナス、つまり負債超過です。負債を持つ世帯の割合も67.0%と、年齢階級の中で最も高い水準です。その負債現在高の大半を占めるのが、住宅ローンなどの住宅・土地のための負債です。
見出しの数字より、3つの物差しで自分の位置を測る
平均値は一部の世帯に引き上げられ、中央値は真ん中の世帯を指し、そこに金融資産を持たない世帯の割合と、貯蓄と並べて見る負債の有無が重なります。見出しの一つの数字ではなく、この3つを並べて眺めてみてください。自分の位置を知ることが、これから何を積み上げるかを考える出発点になります。