・生前対策は遺言書、生前贈与、生命保険など6つの手段の使い分け
・生前贈与の持ち戻しは2027年以後の相続から段階的に7年へ延びる
・判断能力が落ちた後は対策が難しく、元気なうちの着手が前提になる

・相続トラブルは財産の多い家庭に限らず、どの家庭でも起こりうる
・正しい順番は相続人の確定、財産調査、遺産分割協議、相続登記の順
・相続登記は原則3年以内の申請が必要、施行日前の未登記不動産は原則2027年3月31日まで(認識日が2024年4月1日以降ならその日から3年以内)が一つの期限
・相続登記は令和6年4月1日から義務化。取得を知った日から3年以内に申請し、怠ると過料
・親の管理費や修繕積立金の滞納は、相続人がそのまま引き継ぐ
・令和6年1月1日以後に相続、遺贈または贈与で取得した居住用の区分所有財産は、区分所有補正率を用いて評価する場合がある
・相続人調査は戸籍で相続人を確定する作業で欠けると遺産分割協議が無効
・戸籍は出生から死亡まで連続収集、兄弟姉妹が相続人なら父母の戸籍も必要
・戸籍証明書等の広域交付(令和6年3月1日開始)と法定相続情報証明制度で集める負担と使う手間が軽減
・遺産分割協議書の作成後でも、無効、取消し、全員合意で分け直せる
・新たな相続人がいればやり直し、新たな遺産なら追加協議、勘違いやだましは取消しが可能
・全員合意による再分割や、認知後の価額請求への現物給付は、税金が生じることがある
・胎児は相続では既に生まれたものとみなされ相続人になる(民法886条)
・死産なら適用されず、出生後に相続人を確定してから遺産分割を行うのが基本
・生まれた後は母と子の利益相反に注意し特別代理人の選任を検討する
・財産を確実に渡す備えと、渡したあとの暮らしを支える備えを分けて考える
・特定の子に手厚く遺すときは、ほかの子に残る遺留分にも配慮する
・遺言、成年後見、信託的な仕組みを事情に応じて組み合わせる
・借主が亡くなると使用貸借は原則終了し、当然に相続されるものではない
・貸主が亡くなると貸主の地位が相続人へ引き継がれ契約は続く
・使用貸借の土地は自用地評価となり、土地使用権の価額はゼロとして扱われる
・土地の相続は遺言の有無と財産の偏りでもめやすく、進め方の順番を押さえておくことが大切
・分け方は現物、代償、換価、共有の4つ。共有名義の放置は避け、家族に合う方法を選ぶ
・相続放棄3か月・相続税10か月・相続登記3年の期限に注意し、迷ったら専門家へ早めに相談
・相続の相談は内容ごとに窓口が違い、紛争は弁護士、税は税理士、登記は司法書士
・14日、4か月、10か月と期限のある手続きを早い順に押さえる
・不動産の相続登記は2024年4月1日から義務化され取得を知った日から3年以内
・入院給付金に死亡保険金の非課税枠は使えない
・受取人が本人なら相続税の対象、配偶者、直系血族、生計を一にするその他の親族なら相続税の対象外
・医療費控除は、入院給付金を対象医療費の範囲で差し引いて計算する
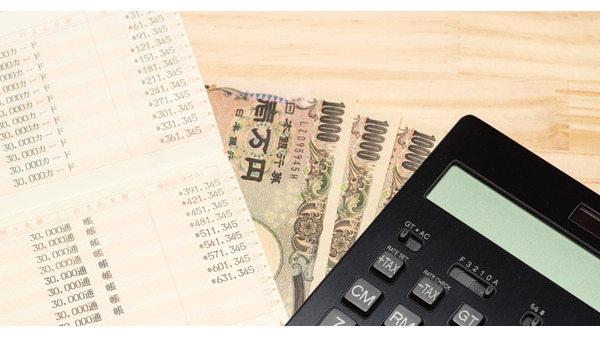
・名義預金は名義人でなく預金者の相続財産になる
・戻すには本人口座へ返すか生前贈与の2通り
・振込・契約書・使用実績で贈与の事実を残す
・暗号資産は目に見えなくても相続財産で、相続税の課税対象です
・評価方法は国税庁FAQで説明済み。活発な市場があれば取引価格で評価
・相続税の申告が必要な場合、申告期限は10か月。端末は処分せず、保有状況や保管場所を家族で共有を
・故人の借金は遺産分割の対象外で、相続開始と同時に当然分割される
・債権者との関係では、遺言でも遺産分割協議でも、負担割合を主張できない
・一人に集めるなら免責的債務引受、引き継ぎを避けるなら相続放棄、負担を相続財産の範囲に限るなら限定承認を検討
・相続で口座が凍結されると引き出しや引き落としが停止。納税資金の準備に影響
・遺産分割前でも払戻し制度で一部を単独で払戻し可。同一金融機関150万円が上限
・生命保険金は原則として受取人固有の財産で凍結の影響なし。非課税限度額は相続人のみ適用
・婿養子は妻の父母の一方または双方との縁組で成立し、縁組した養親の相続で実子と同じ権利を得る
・相続税の計算に算入できる養子は実子がいる場合1人まで。相続権自体は失わない
・扶養義務や実子との争いなどのリスクもあるため家族の理解を得て判断
・財産目録は資産と負債の一覧。限定承認をする相続人や遺言執行者には作成義務がある
・書式は自由。裁判所の遺産分割調停ページの遺産目録書式も参考にできる
・プラスもマイナスも、財産を特定できる詳細さで記載することが大切
・相続には単純承認・限定承認・相続放棄の3つの方法がある
・放棄と限定承認は自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述
・財産を処分すると法定単純承認、保存行為などは処分から除かれる
・証明されるのは相続人の範囲と続柄。相続分は一覧図に記載できない
・続柄を「子」と記載すると、相続税の申告等には利用できない手続がある
・無料なのは交付まで。戸籍の取得手数料と郵送料は自己負担になる
・死亡だけでカードが自動停止するとは限らず、カード会社への連絡が手続きの起点
・相続を知って3か月放置すると単純承認とみなされ、残債も承継(民法921条2号)
・借金の額が読めないなら限定承認、相続財産に当たる残高は自己判断で使わない
・二次相続は相続人が減り基礎控除も配偶者の税額軽減も使えず負担増
・小規模宅地の特例、生命保険の非課税枠、相次相続控除で税を圧縮
・暦年110万や精算課税110万の贈与は早めに、一次から分け方を準備
・熟慮期間は3か月、申述先は被相続人の最後の住所地の家庭裁判所
・共通書類に続柄別の戸籍を追加、入手できない戸籍は申述後に追加提出できる場合あり
・2024年広域交付で直系親族の戸籍収集が楽に、除籍と改製原戸籍は各750円
・配偶者居住権は遺産分割、遺贈、死因贈与などで取得、設定登記は成立要件でなく対抗要件
・存続期間は原則終身で延長不可、短期居住権は自動発生し登記不可
・相続税評価は年3%の法定利率で計算、二次相続の課税圧縮に効く場合があるが節税目的ではない
・届出は死亡届7日、世帯主変更14日、年金停止など期限が連続
・令和8年度の遺族基礎年金は84万7,300円、中高齢寡婦加算は63万5,500円
・遺族厚生年金は2028年4月に、18歳年度末までの子がいない60歳未満の配偶者を原則5年有期給付へ見直し
・相続登記は2024年4月施行の申請義務。3年以内、怠ると過料10万円以下
・住まない実家は住宅用地特例が外れ固定資産税の課税標準が最大約6倍
・小規模宅地等の特例、空き家3,000万円控除、国庫帰属制度が対策の柱
・住まない実家を相続すると、相続税や固定資産税、維持管理費が継続的な負担になる
・放置すると空き家認定や近隣トラブルのリスクがあり、相続放棄にも期限や注意点がある
・売却、活用、相続土地国庫帰属制度などの選択肢を知り、家族で早めに話し合うことが重要
離婚に伴う財産分与や養育費が贈与税の課税対象となるケースがあり、特に過剰分や税負担回避目的の場合には注意が必要です。養育費の使途も重要で、預貯金や不動産購入に充てた場合は課税されることがあります。

亡くなった方に、子どもがいない確認

相続人は誰になるのか
贈与税は、個人から財産を無償で贈与された際にかかる税金で、110万円未満は無税。受贈者が申告し、確定申告期間は翌年2月1日から3月15日。
余命宣告を受けた場合、残された家族のために保険の確認や金融機関の一覧表作成が必要。相続についての事前準備が大切で、家族に知らせておくことが重要。
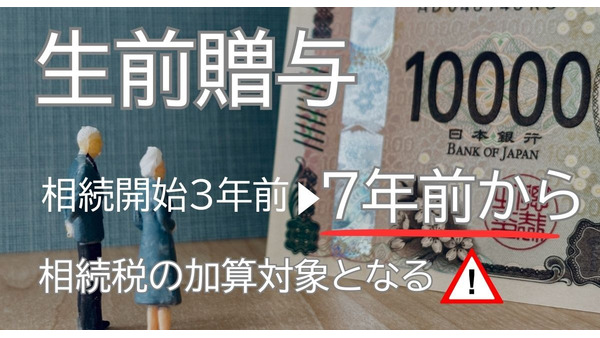
相続税は相続開始時に保有していた財産に課され、相続前に贈与を受けると加算対象となる。令和6年から加算対象期間が3年から7年に拡大され、注意が必要。基礎控除内なら影響を受けないが、法改正に注意が求められる。
相続税は相続財産に課され、不動産に替えることで評価額を下げることが可能です。特に「小規模宅地等の特例」により、最大80%減額できますが、リスクもあるため注意が必要です。
亡くなった夫の貯金証書が分割後に出てきました
養子縁組は相続対策として有効だが、複雑な関係を生む可能性がある。特に再婚者の連れ子や孫を養子にすると、他の相続人との衝突が生じることがある。
「不動産と預金」相続するならどっちら